Tín dụng toàn hệ thống ngân hàng đang cho thấy tốc độ mở rộng mạnh mẽ. Sau 6 tháng đầu năm 2025, dư nợ tín dụng đã tăng 9,9% so với đầu năm – mức cao nhất kể từ năm 2012. Động lực chính đến từ nhóm Ngân hàng Thương mại Cổ phần, đặc biệt là các ngân hàng chuyên cho vay doanh nghiệp, với loạt cái tên tăng trưởng vượt trội như VPB (+18,7%), HDB (+15,3%), NAB (+14,7%), MSB (+13,5%), SHB (+12,9%) và MBB (+12,3%).
Ngược lại, tốc độ tăng trưởng tại nhóm ngân hàng quốc doanh và một số ngân hàng bán lẻ khiêm tốn hơn. BID chỉ tăng 6,1%, VCB đạt 7,3%, trong khi ACB, OCB và BVB lần lượt ghi nhận mức tăng trưởng tín dụng 9,2%, 8,8% và 6,5%.
Để đáp ứng nhu cầu vốn tăng cao, ngày 31/7 vừa qua, Ngân hàng Nhà nước đã điều chỉnh hạn mức tín dụng, cho phép các ngân hàng đã giải ngân từ 80% hạn mức đầu năm được nới thêm “room”. Động thái này mở rộng dư địa cho các tháng cuối năm, tạo điều kiện thúc đẩy tín dụng toàn hệ thống.
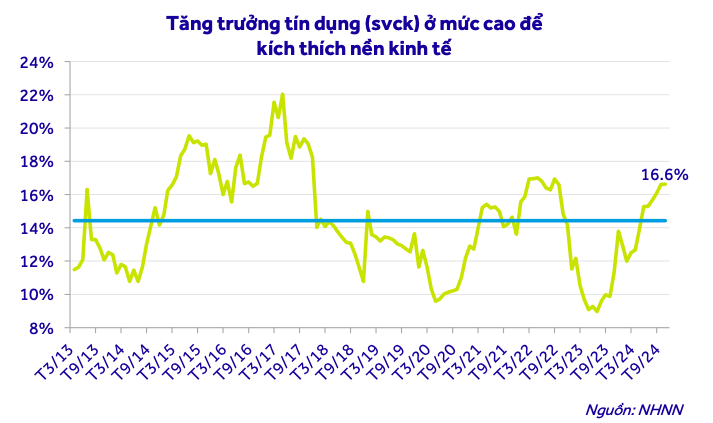
Trong báo cáo cập nhật triển vọng ngành ngân hàng, tổ chức xếp hạng S&I Rating nhận định mục tiêu tăng trưởng tín dụng 16% mà Chính phủ đặt ra cho năm 2025 là khả thi, thậm chí có thể đạt 17–18% nếu nền kinh tế tiếp tục hồi phục. Đặc biệt, một số ngân hàng lớn như MBB, VPB và HDB được dự báo có khả năng tăng trưởng vượt trội, đạt mức 25–30% trong cả năm, cao gấp đôi so với bình quân ngành.
Song song với sự bứt phá về tín dụng, chất lượng tài sản toàn ngành cũng cải thiện rõ rệt. Tỷ lệ nợ nhóm 2 đến cuối quý II/2025 giảm còn 1,24%, so với mức 1,61% cuối quý I – mức thấp nhất trong ba năm qua. Nợ xấu toàn hệ thống cũng hạ về 2,03%, giảm 12 điểm cơ bản so với quý trước và giảm 20 điểm cơ bản so với cùng kỳ 2024.
Xu hướng cải thiện tập trung ở nhiều ngân hàng thương mại cổ phần lớn và vừa như VPB, SHB, MBB, ACB, OCB, TPB và VIB. Ngược lại, một số ngân hàng nhỏ như BVB, PGB và VAB ghi nhận tỷ lệ nợ xấu gia tăng trở lại. Nhóm này cũng chứng kiến tỷ lệ hình thành nợ xấu mới tăng, trong khi phần lớn các ngân hàng khác đều ghi nhận mức giảm khoảng 20 điểm cơ bản trong quý II.
Tỷ lệ bao phủ nợ xấu (LLR) toàn ngành hiện giữ quanh mức 80% trong quý II/2025, thấp hơn so với giai đoạn 2021–2022. Sự phân hóa rõ nét: các ngân hàng quốc doanh có bộ đệm dự phòng dày dặn, trong khi nhóm ngân hàng quy mô nhỏ thường duy trì tỷ lệ dự phòng thấp hơn.
Một số ngân hàng lớn đã chủ động tăng cường trích lập dự phòng, tận dụng thời điểm chất lượng tài sản cải thiện và thu nhập hoạt động tăng trưởng mạnh. MBB ghi nhận lợi nhuận hoạt động tăng 22% so với cùng kỳ, trong khi SHB thậm chí tăng tới 135%. Trái ngược, PGB và VAB lại giảm trích lập dù nợ xấu tăng – yếu tố có thể làm gia tăng rủi ro trong trung hạn.
Áp lực trích lập dự phòng dự kiến vẫn tiếp diễn. Theo Nghị định 86/2024/NĐ-CP, tài sản bảo đảm là bất động sản nếu sau 2 năm không được xử lý sẽ không còn giá trị khấu trừ khi tính dự phòng. Quy định này có thể đẩy chi phí dự phòng tăng, đặc biệt tại những ngân hàng có tỷ lệ nợ nhóm 5 cao và kéo dài.
Trong ngắn hạn, S&I Rating cho rằng nợ xấu toàn ngành có thể tiếp tục duy trì xu hướng giảm nhẹ nhờ dư nợ tăng nhanh. Tuy nhiên, về trung và dài hạn, tốc độ tăng trưởng tín dụng cao tiềm ẩn rủi ro khiến nợ xấu hình thành với độ trễ.
Về lãi suất, áp lực huy động vốn đang gia tăng trong nửa cuối năm 2025 khi tín dụng tiếp tục mở rộng. Các ngân hàng buộc phải tăng lãi suất huy động để cân đối nguồn vốn, tạo áp lực nhất định lên chi phí vốn toàn hệ thống. Cùng với đó, biến động tỷ giá quốc tế phức tạp khiến dư địa nới lỏng chính sách tiền tệ bị thu hẹp, dự báo mặt bằng lãi suất sẽ khó giảm thêm trong thời gian tới.