CIC là gì? Trung tâm Thông tin tín dụng Quốc gia Việt Nam vận hành như thế nào?
CIC (Trung tâm Thông tin tín dụng Quốc gia Việt Nam) là đơn vị trực thuộc Ngân hàng Nhà nước, giữ vai trò thu thập, xử lý và cung cấp dữ liệu tín dụng của cá nhân, doanh nghiệp. Trung tâm hoạt động như một “ngân hàng dữ liệu” giúp các tổ chức tài chính đánh giá mức độ rủi ro trước khi cho vay. Ngoài ra, CIC còn hỗ trợ người dân tra cứu điểm tín dụng để quản lý và cải thiện uy tín tài chính của mình.
Mục lục bài viết
CIC là tên viết tắt Tiếng Anh của Trung tâm thông tin tín dụng quốc gia Việt Nam trực thuộc ngân hàng nhà nước Việt Nam. Trung tâm này có chức năng chính là thu thập, lưu trữ, phân tích dự báo thông tin tín dụng cho các cá nhân, tổ chức, doanh nghiệp tại Việt Nam.
Trong bối cảnh nền kinh tế Việt Nam ngày càng hội nhập sâu rộng với thế giới, việc quản lý rủi ro tín dụng trở thành yêu cầu cấp thiết nhằm bảo đảm sự ổn định và phát triển bền vững của thị trường tài chính. Giữa dòng chảy ấy, Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), trực thuộc Ngân hàng Nhà nước Việt Nam, nổi lên như một “ngân hàng dữ liệu” đặc biệt, đóng vai trò then chốt trong việc thu thập, lưu trữ và phân tích thông tin tín dụng, góp phần nâng cao tính minh bạch và an toàn của hoạt động ngân hàng.
Lịch sử hình thành và vị trí pháp lý của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC)
CIC được thành lập năm 1999 theo Quyết định của Thống đốc Ngân hàng Nhà nước, với chức năng chính là thu thập, xử lý, lưu trữ và cung cấp thông tin tín dụng phục vụ hoạt động quản lý nhà nước, hỗ trợ các tổ chức tín dụng (TCTD) và các tổ chức kinh tế - xã hội. Từ khi ra đời đến nay, CIC đã trải qua nhiều giai đoạn thay đổi, mở rộng quy mô và nâng cao năng lực công nghệ, nhằm đáp ứng yêu cầu ngày càng cao của thị trường.
Là đơn vị sự nghiệp công lập trực thuộc Ngân hàng Nhà nước, CIC hoạt động không vì mục tiêu lợi nhuận. Trung tâm có hệ thống pháp lý chặt chẽ, được quy định trong Luật Các tổ chức tín dụng, Luật Ngân hàng Nhà nước và các văn bản hướng dẫn liên quan. Nhờ vậy, CIC giữ vai trò độc quyền trong việc quản lý dữ liệu tín dụng quốc gia, đảm bảo tính khách quan, chính xác và an toàn.
Chức năng và nhiệm vụ của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC)
Theo quy định, CIC thực hiện ba nhóm chức năng chính:
Thu thập và xử lý thông tin tín dụng: CIC tiếp nhận dữ liệu từ các ngân hàng thương mại, công ty tài chính, quỹ tín dụng nhân dân, tổ chức bảo hiểm, doanh nghiệp cho thuê tài chính và nhiều nguồn hợp pháp khác. Thông tin bao gồm hồ sơ khách hàng, dư nợ vay, lịch sử trả nợ, tình trạng nợ quá hạn, cũng như các dữ liệu liên quan đến tài sản đảm bảo.
Cung cấp báo cáo tín dụng: Dựa trên dữ liệu thu thập, CIC xây dựng các báo cáo tín dụng cá nhân, doanh nghiệp và báo cáo phân tích ngành. Các ngân hàng khi thẩm định hồ sơ vay vốn sẽ dựa vào báo cáo này để đánh giá khả năng trả nợ, từ đó đưa ra quyết định cho vay phù hợp.
Hỗ trợ công tác quản lý nhà nước: Thông qua hệ thống dữ liệu lớn, CIC cung cấp các báo cáo phân tích cho Ngân hàng Nhà nước và Chính phủ, phục vụ điều hành chính sách tiền tệ, giám sát hoạt động tín dụng và dự báo rủi ro tài chính.
Quy mô dữ liệu và hạ tầng công nghệ
Tính đến năm 2025, CIC quản lý cơ sở dữ liệu tín dụng của hơn 50 triệu khách hàng cá nhân và hàng trăm nghìn doanh nghiệp trên toàn quốc. Hệ thống ghi nhận dữ liệu từ gần 100% tổ chức tín dụng và chi nhánh ngân hàng nước ngoài hoạt động tại Việt Nam.
CIC đã triển khai nền tảng dữ liệu lớn (Big Data) và công nghệ trí tuệ nhân tạo (AI) trong phân tích hành vi tín dụng, giúp rút ngắn thời gian xử lý thông tin, giảm thiểu sai sót và nâng cao độ chính xác trong đánh giá rủi ro. Đặc biệt, dịch vụ CIC Online cho phép khách hàng cá nhân và doanh nghiệp trực tiếp tra cứu điểm tín dụng (Credit Score), từ đó có thể nắm rõ lịch sử vay nợ và chủ động cải thiện “sức khỏe tài chính” của mình.
Vai trò đối với tổ chức tín dụng
Đối với hệ thống ngân hàng, CIC đóng vai trò “lá chắn rủi ro”. Trước khi quyết định cho vay, ngân hàng bắt buộc phải kiểm tra lịch sử tín dụng của khách hàng qua CIC. Nếu khách hàng có nợ xấu, lịch sử chậm trả hoặc đang có dư nợ cao, ngân hàng sẽ cân nhắc hạn mức hoặc từ chối cho vay.
Điều này không chỉ giúp ngân hàng hạn chế nợ xấu mà còn thúc đẩy văn hóa vay vốn lành mạnh trong toàn xã hội. Trên thực tế, tỷ lệ nợ xấu toàn ngành đã được kiểm soát ở mức khoảng 3% nhờ một phần đóng góp không nhỏ từ hệ thống giám sát của CIC.
Ngoài ra, CIC còn hỗ trợ ngân hàng trong việc xây dựng hệ thống chấm điểm tín dụng nội bộ, giúp đa dạng hóa sản phẩm vay, nhất là các gói vay tiêu dùng nhỏ lẻ, nơi việc đánh giá truyền thống thường gặp nhiều khó khăn.
Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) hoạt động như thế nào?
Thu thập thông tin tín dụng
CIC nhận dữ liệu từ tất cả các ngân hàng thương mại, công ty tài chính, quỹ tín dụng nhân dân, tổ chức bảo hiểm, công ty cho thuê tài chính…
Thông tin gồm: hồ sơ khách hàng, hợp đồng tín dụng, dư nợ vay, lịch sử trả nợ, tình trạng nợ quá hạn, tài sản đảm bảo…
Ngoài ra, CIC còn mở rộng thu thập dữ liệu từ nguồn phi truyền thống (hóa đơn điện, nước, viễn thông) để đánh giá đầy đủ hơn.
Xử lý và lưu trữ dữ liệu
Toàn bộ thông tin được chuẩn hóa, đối soát và lưu trữ trên hệ thống dữ liệu tập trung, sử dụng công nghệ Big Data và AI.
CIC loại bỏ trùng lặp, sửa sai lệch và cập nhật định kỳ để đảm bảo độ chính xác.
Phân tích và chấm điểm tín dụng
CIC áp dụng các mô hình phân tích để xây dựng hồ sơ tín dụng cho từng cá nhân và doanh nghiệp.
Khách hàng được chấm điểm tín dụng (Credit Score) trên thang 100–850, phản ánh mức độ uy tín trong quan hệ vay trả.
Cung cấp báo cáo tín dụng
Khi một cá nhân/doanh nghiệp xin vay vốn, ngân hàng sẽ gửi yêu cầu tra cứu lên CIC.
CIC cung cấp báo cáo tín dụng gồm: lịch sử vay nợ, nợ xấu (nếu có), dư nợ hiện tại và điểm tín dụng.
Ngân hàng căn cứ vào đó để ra quyết định cho vay hay từ chối, cũng như xác định hạn mức và lãi suất.
Dịch vụ cho người dân
Người dân có thể trực tiếp tra cứu thông tin tín dụng cá nhân qua website hoặc ứng dụng của CIC.
Qua đó, mỗi người biết được “sức khỏe tài chính” của mình, chủ động cải thiện uy tín và tránh rơi vào nợ xấu.
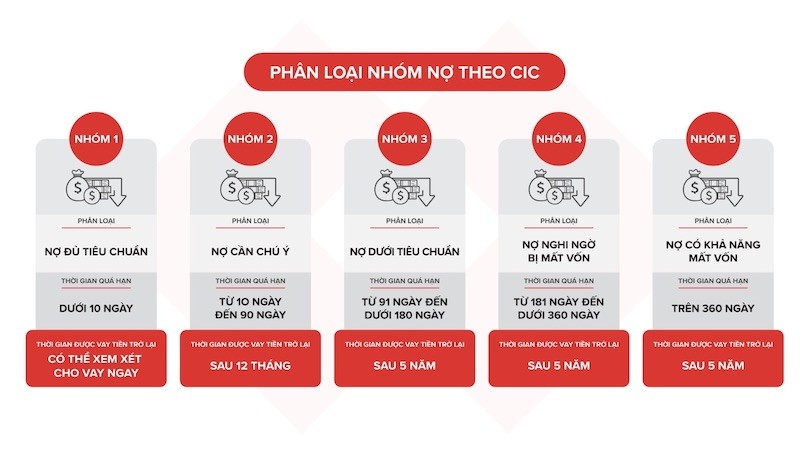
Ngoài ra, dựa vào các thông tin đã thu thập được, CIC sẽ phân loại từng nhóm nợ để giúp ngân hàng và các tổ chức tín dụng có thể dễ dàng tra cứu và đánh giá lịch sử tín dụng của người dùng. Dưới đây là bảng tóm tắt về các nhóm nợ theo Thông tư 11/2021/TT-NHNN:
Nhóm nợ
Khoản nợ quá hạn
Nhóm 1 - Nợ đủ tiêu chuẩn
(i) Khoản nợ trong hạn và được đánh giá là có khả năng thu hồi đầy đủ cả nợ gốc và lãi đúng hạn;
(ii) Khoản nợ quá hạn dưới 10 ngày và được đánh giá là có khả năng thu hồi đầy đủ nợ gốc và lãi bị quá hạn và thu hồi đầy đủ nợ gốc và lãi còn lại đúng thời hạn;
(iii) Khoản nợ được phân loại vào nhóm 1 theo quy định tại khoản 2 Điều này;
Nhóm 2 - Nợ cần chú ý
(i) Khoản nợ quá hạn đến 90 ngày, trừ khoản nợ quy định tại điểm a(ii) Khoản này, khoản 3 Điều này;
(ii) Khoản nợ được điều chỉnh kỳ hạn trả nợ lần đầu còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều này;
(iii) Khoản nợ được phân loại vào nhóm 2 theo quy định tại khoản 2, khoản 3 Điều này;
Nhóm 3 - Nợ dưới tiêu chuẩn
(i) Khoản nợ quá hạn từ 91 ngày đến 180 ngày, trừ khoản nợ quy định tại khoản 3 Điều này;
(ii) Khoản nợ gia hạn nợ lần đầu còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều này;
(iii) Khoản nợ được miễn hoặc giảm lãi do khách hàng không đủ khả năng trả lãi đầy đủ theo thỏa thuận, trừ khoản nợ quy định tại khoản 3 Điều này;
Nhóm 4 - Nợ nghi ngờ
(i) Khoản nợ quá hạn từ 181 ngày đến 360 ngày, trừ khoản nợ quy định tại khoản 3 Điều này;
(ii) Khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn đến 90 ngày theo thời hạn trả nợ được cơ cấu lại lần đầu, trừ khoản nợ quy định tại khoản 3 Điều này;
(iii) Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều này;
Nhóm 5 - Nợ có khả năng mất vốn
(i) Khoản nợ quá hạn trên 360 ngày;
(ii) Khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn từ 91 ngày trở lên theo thời hạn trả nợ được cơ cấu lại lần đầu;
(iii) Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai quá hạn theo thời hạn trả nợ được cơ cấu lại lần thứ hai;
(iv) Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ ba trở lên, trừ khoản nợ quy định tại điểm b khoản 2 Điều này;
Cách kiểm tra điểm tín dụng CIC, nợ xấu cá nhân miễn phí
Có nhiều cách để bạn kiểm tra điểm tín dụng CIC cá nhân miễn phí và dễ dàng:
Tra cứu CIC cá nhân online qua website CIC
Bước 1: Truy cập website tra cứu CIC: https://cic.gov .vn
Bước 2: Đăng ký tài khoản: Nhấn vào nút đăng ký rồi làm theo hướng dẫn
Bước 3: Xác thực tài khoản: Thiết lập mật khẩu và nhập mã xác nhận OTP
Bước 4: Xác thực thông tin qua hình thức hỏi đáp với nhân viên CIC
Bước 5: Chờ và nhận kết quả đăng ký qua SMS/email
Bước 6: Đăng nhập vào website CIC và kiểm tra CIC cá nhân tại phần thông tin cá nhân.
Tra cứu điểm tín dụng CIC cá nhân qua ứng dụng CIC Connect.
Lưu ý: Việc kiểm tra thông tin tín dụng cá nhân qua website CIC là hoàn toàn miễn phí. Bạn nên nhập email và số điện thoại để nhận thông báo quan trọng từ CIC.
Tra cứu CIC miễn phí qua ứng dụng CIC Connect
Bước 1:Tải và cài đặt ứng dụng CIC Connect
Android: Mở CH Play, tìm kiếm "CIC Connect" và chọn ứng dụng chính thức của Trung tâm Thông tin Tín dụng Quốc gia (CIC).
iOS: Mở App Store, tìm kiếm "CIC Connect" và chọn ứng dụng chính thức.
Lưu ý: Hãy kiểm tra kỹ tên nhà phát hành và các đánh giá của người dùng trước khi tải để đảm bảo bạn đang tải đúng ứng dụng.
Bước 2: Đăng ký tài khoản
Mở ứng dụng CIC Connect vừa cài đặt.
Nhấn vào mục "Đăng ký" và điền đầy đủ thông tin cá nhân theo yêu cầu của hệ thống (họ tên, số CCCD (còn hiệu lực), số điện thoại, email, mật khẩu...).
Đọc kỹ và đồng ý với các điều khoản dịch vụ của CIC.
Nhấn "Đăng ký" để hoàn tất quá trình.
Bước 3: Xác thực tài khoản
Sau khi đăng ký, bạn sẽ nhận được mã OTP qua tin nhắn SMS hoặc email.
Nhập mã OTP vào ô xác thực trong ứng dụng.
Lưu ý: Trong một số trường hợp, CIC có thể yêu cầu bạn xác minh thêm thông tin qua cuộc gọi điện thoại.
Bước 4: Đăng nhập và sử dụng dịch vụ “Tra cứu báo cáo” để xem các khoản vay tín dụng, điểm CIC, nợ xấu cá nhân tương tự như trên trang web.
Tra cứu CIC tại quầy giao dịch ngân hàng
Nếu không thành thạo trong việc sử dụng Website hoặc app để tra cứu điểm tín dụng CIC, bạn có thể kiểm tra hồ sơ tín dụng của mình tại quầy giao dịch ngân hàng theo các bước sau:
Bước 1: Đến chi nhánh ngân hàng hoặc các văn phòng công ty tài chính gần nhất.
Bước 2: Nộp hồ sơ đăng ký tài khoản vay tại ngân hàng và yêu cầu kiểm tra lịch sử tín dụng cá nhân.
Bước 3: Khách hàng cung cấp thông tin cá nhân bao gồm CCCD (còn hiệu lực)
Bước 4: Sau khi ngân hàng hoàn tất việc kiểm tra thông tin và truy xuất dữ liệu, khách hàng sẽ nhận được kết quả CIC từ ngân hàng.
Lưu ý:Nếu thực hiện kiểm tra theo hình thức này, bạn sẽ phải trả một mức phí cho mỗi lần tra cứu điểm tín dụng CIC (Chi phí thay đổi tùy thuộc vào quy định của từng ngân hàng).