Ngày 6/10, mặt bằng lãi suất ổn định quanh 6%/năm, nhiều ngân hàng tung ưu đãi cộng thêm, trong khi gói đặc biệt vẫn ở mức cao 9%/năm.
Lãi suất huy động ngày 6/10 tiếp tục giữ ở mức ổn định quanh 6%/năm, không có biến động lớn so với đầu tháng, nhưng bức tranh thị trường lại sôi động nhờ hàng loạt chương trình “cộng thêm lãi suất” mà các ngân hàng tung ra nhằm hút tiền gửi trung – dài hạn trong giai đoạn cuối năm. Thay vì điều chỉnh biểu lãi suất niêm yết – vốn ảnh hưởng trực tiếp đến chi phí vốn – các nhà băng chọn cách khuyến khích linh hoạt hơn qua ưu đãi, quà tặng và cộng thêm lãi theo điều kiện cụ thể.
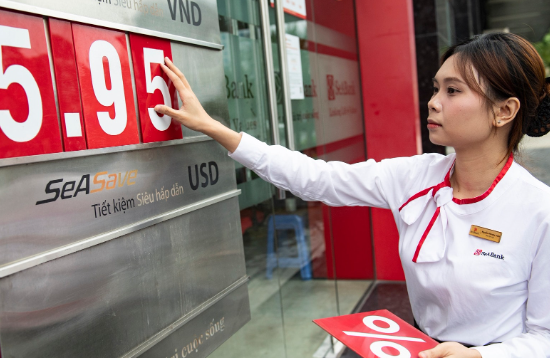
MB hiện dẫn đầu nhóm ngân hàng với mức cộng thêm tới 0,8%/năm cho khách hàng gửi online kỳ hạn 2–9 tháng. SeABank cũng áp dụng mức cộng 0,5%/năm cho khách gửi trực tuyến từ 100 triệu đồng, kỳ hạn 6–13 tháng. Một số ngân hàng như Vietcombank triển khai các chương trình quay số trúng thưởng nhằm giữ chân khách mà không cần tăng niêm yết.
Nhóm ngân hàng nhỏ và vừa cũng tham gia “cuộc đua cộng thêm” với nhiều mức thưởng lãi đáng chú ý. PVcomBank niêm yết lãi suất cao nhất tới 9%/năm cho kỳ hạn 12–13 tháng, song điều kiện gửi rất khắt khe: số tiền tối thiểu phải từ 2.000 tỷ đồng. HDBank cũng đang trả 8,1%/năm cho kỳ hạn 13 tháng và 7,7%/năm cho kỳ hạn 12 tháng nếu khách hàng gửi từ 500 tỷ đồng trở lên. Những con số này chủ yếu nhằm thu hút các tổ chức hoặc khách hàng siêu lớn, giúp ngân hàng cơ cấu lại kỳ hạn vốn dài hơn, chứ không phản ánh mặt bằng chung dành cho người gửi cá nhân.
Với khách hàng phổ thông, lãi suất vẫn duy trì quanh mức 6%/năm ở kỳ hạn dài mà không cần số dư quá lớn. Vikki Bank áp dụng 6,1%/năm cho kỳ hạn 12–13 tháng, trong khi Cake by VPBank giữ mức 6%/năm cho các kỳ hạn 12–36 tháng. HDBank và BVBank cũng duy trì khoảng 6%/năm cho các kỳ hạn từ 18 đến 36 tháng. Đây là vùng lãi suất tương đối ổn định, tạo điểm neo cho người gửi tiền muốn đảm bảo lợi suất trong bối cảnh lạm phát kiểm soát và tín dụng tăng chậm.
Việc nhiều ngân hàng chọn “cộng thêm lãi” thay vì tăng niêm yết phản ánh chiến lược vừa kiểm soát chi phí vốn, vừa linh hoạt thu hút dòng tiền. Các chương trình này thường đi kèm điều kiện cụ thể như gửi online, kỳ hạn ưu tiên, hoặc số dư lớn, giúp ngân hàng tập trung nguồn lực đúng mục tiêu mà không gây hiệu ứng dây chuyền tăng lãi trên diện rộng. Đặc biệt, gửi tiết kiệm online đang là xu hướng rõ rệt, không chỉ tiện lợi mà còn được cộng thêm 0,2–0,8%/năm so với gửi tại quầy.
Đối với người gửi tiền, điều quan trọng là hiểu rõ điều kiện ưu đãi: gửi online hay tại quầy, có áp dụng cho kỳ hạn tái tục hay không, và số dư tối thiểu để được cộng thêm. Bởi nếu rút trước hạn, phần lãi cộng thêm gần như bị hủy, khiến lợi suất thực giảm mạnh. Ngoài ra, khách hàng nên cân nhắc nhu cầu thanh khoản để chọn kỳ hạn phù hợp, bởi mức chênh 0,3–0,5 điểm % lãi suất có thể không đáng so với rủi ro cần rút tiền sớm.
Từ góc độ thị trường, giai đoạn quý IV là cao điểm huy động vốn cho nhu cầu tín dụng mùa cuối năm, nên việc “khuyến mại thay tăng lãi” sẽ còn tiếp diễn. Cạnh tranh giữa các ngân hàng không chỉ nằm ở con số lãi suất mà còn ở trải nghiệm số, tốc độ xử lý, và chính sách cộng thêm cho khách hàng thân thiết. Nếu thanh khoản hệ thống duy trì dồi dào, mặt bằng lãi suất nhiều khả năng sẽ đứng yên thêm vài tháng, còn các gói ưu đãi – cộng lãi sẽ là công cụ chủ đạo giúp ngân hàng hút vốn dài hạn mà vẫn giữ được biên lợi nhuận an toàn.
Tóm lại, ngày 6/10 cho thấy mặt bằng lãi suất không thay đổi đáng kể, nhưng “cuộc đua ngầm” giữa các ngân hàng vẫn âm thầm diễn ra dưới hình thức ưu đãi cộng thêm. Người gửi tiết kiệm nên tận dụng các chương trình online, chọn đúng kỳ hạn ưu đãi để tối đa hóa lợi nhuận mà vẫn đảm bảo an toàn vốn – bởi trong bối cảnh lãi suất ổn định, chi tiết nhỏ trong chính sách cộng thêm mới là yếu tố tạo nên khác biệt lớn.

.jpg "Soi cầu lô bao hôm nay 26/01/2026")
.jpeg "Soi cầu xổ số Bạch Kim hôm nay 26/01/2026")