Trong tháng 10 năm 2025, thị trường huy động vốn tại các ngân hàng thương mại ghi nhận diễn biến phân hóa rõ nét: nhóm 4 ngân hàng lớn (gọi chung là “Big 4”) chủ động giữ mặt bằng lãi suất ổn định, trong khi một số ngân hàng nhỏ và vừa tăng tốc nhằm thu hút dòng vốn nhàn rỗi.
Theo khảo sát, tại kỳ hạn 12 tháng, các ngân hàng thuộc nhóm Big 4 niêm yết lãi suất huy động cho khách hàng cá nhân trong khoảng 4,6-4,7%/năm, riêng khách hàng doanh nghiệp ở mức khoảng 4,1-4,2%/năm. Cụ thể: tại Agribank, mức lãi suất là 4,7%/năm cho cá nhân và 4,2%/năm cho doanh nghiệp; tại VietinBank và BIDV, mức tương tự là 4,7%/năm và 4,2%/năm; Vietcombank ghi nhận mức thấp hơn nhẹ với 4,6%/năm cho cá nhân và 4,1%/năm cho doanh nghiệp.
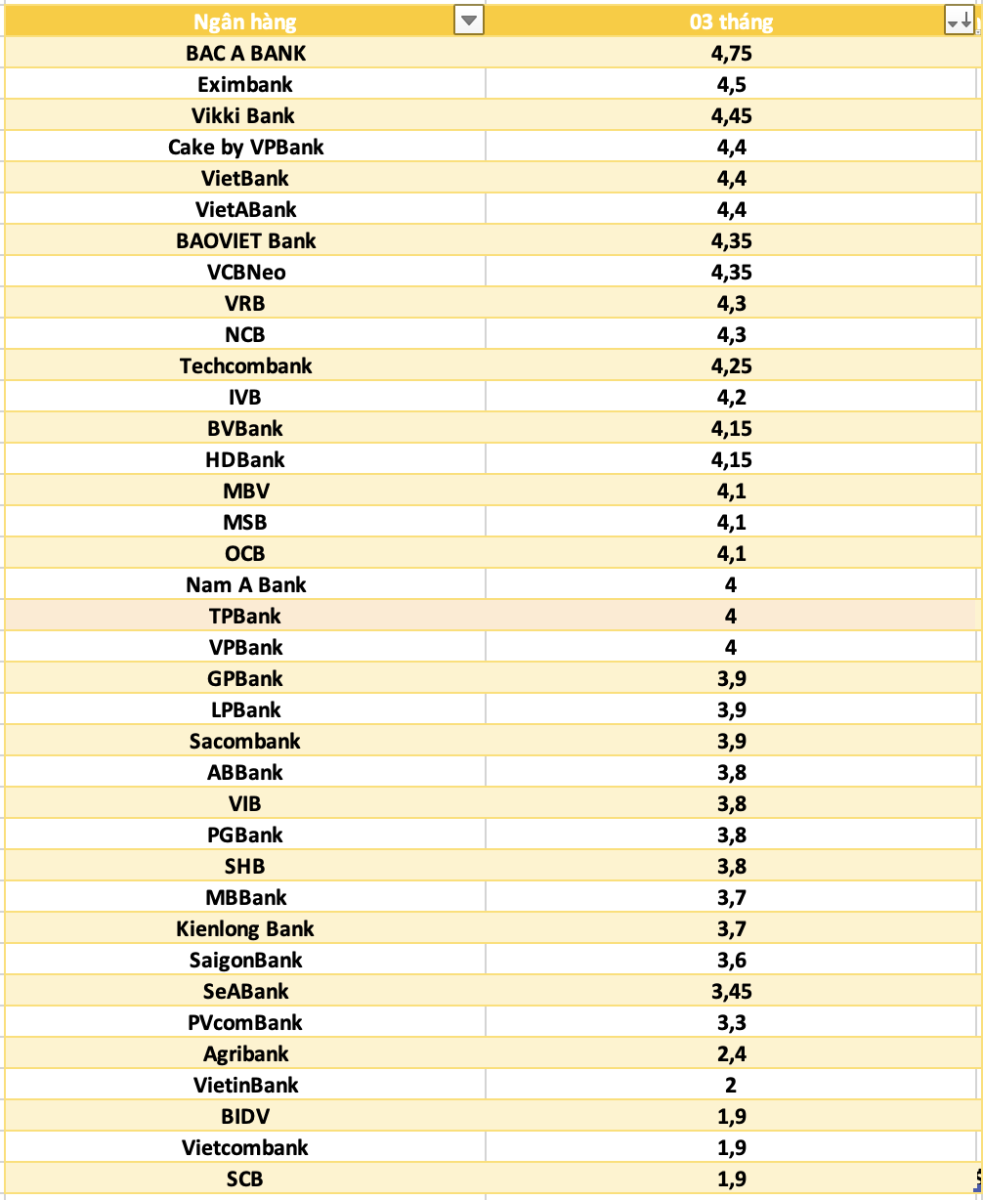
Diễn biến này cho thấy nhóm ngân hàng lớn đang duy trì lãi suất ổn định, phù hợp với mục tiêu kiểm soát chi phí vốn, duy trì thanh khoản và ổn định hệ thống. Giới phân tích nhận định rằng trong bối cảnh nhu cầu tín dụng cuối năm tăng, việc giữ ổn định lãi suất huy động kỳ hạn 12 tháng là chiến lược an toàn của các ngân hàng trụ cột.
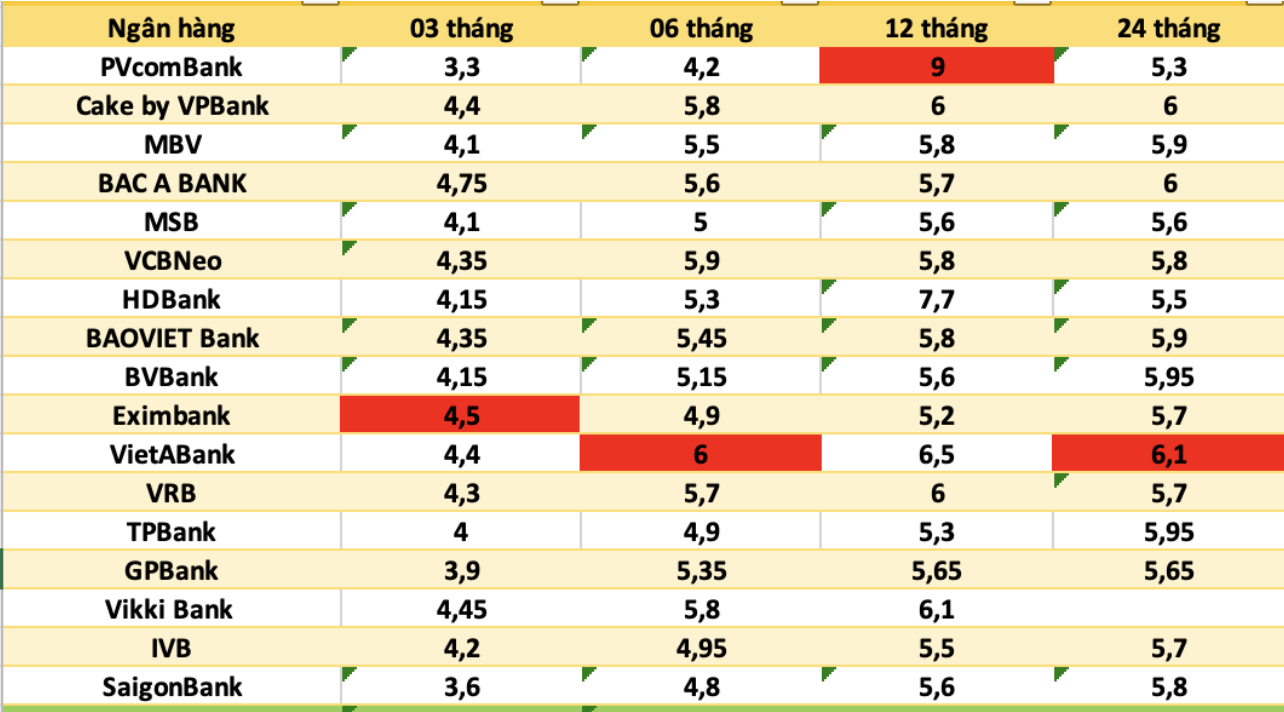
Ở chiều ngược lại, nhiều ngân hàng nhỏ và vừa quyết liệt hơn với việc tăng lãi suất huy động để thu hút dòng tiền. Các kỳ hạn ngắn hơn từ 1-6 tháng và 9-12 tháng chứng kiến mức điều chỉnh tăng nhẹ từ 0,2-0,3 điểm phần trăm so với cuối tháng 9. Ví dụ, tại nhóm ngân hàng này, kỳ hạn 1 tháng cao nhất ghi nhận ở mức khoảng 4,2%/năm; kỳ hạn 6 tháng có nơi niêm yết khoảng 5,6%/năm, và kỳ hạn 12 tháng có ngân hàng đạt 5,7%/năm hoặc hơn.
Sự chênh lệch giữa nhóm ngân hàng lớn và ngân hàng nhỏ càng được nới rộng: tại nhóm Big 4, lãi suất thường thấp hơn so với ngân hàng nhỏ tới khoảng 1 điểm phần trăm hoặc hơn, đặc biệt ở các kỳ hạn ngắn và tiền gửi dưới điều kiện đặc biệt. Điều này phản ánh chiến lược khác biệt: nhóm ngân hàng lớn ưu tiên ổn định và ít thay đổi, trong khi ngân hàng nhỏ cạnh tranh bằng lãi suất hấp dẫn hơn.
Từ góc nhìn thị trường, hai xu hướng lớn hiện nay là: (1) ngân hàng lớn chủ động duy trì mặt bằng lãi suất để kiểm soát vốn huy động và chi phí; (2) ngân hàng nhỏ, vốn chưa có thị phần lớn, tung ra nhiều ưu đãi để hút vốn và tăng khả năng cho vay. Trong bối cảnh cuối năm khi nhu cầu vốn tăng mạnh, nhiều ngân hàng sẽ cân nhắc tăng huy động – dù việc tăng mạnh sẽ tiếp tục bị “khung” kiểm soát của cơ quan điều hành.
Triển vọng cuối năm và lời khuyên cho người gửi tiền
Dự báo đến cuối năm 2025, mặt bằng lãi suất huy động có thể tiếp tục “giữ nhịp” ổn định hoặc tăng nhẹ, tùy vào việc cân đối vốn của từng ngân hàng và mức độ cạnh tranh trên thị trường. Với người gửi tiết kiệm, kỳ hạn 12 tháng vẫn được xem là thời điểm phù hợp để “chốt” lãi suất tốt khi mức ổn định đã rõ. Tuy nhiên, nếu cần linh hoạt hơn hoặc gửi ngắn hạn, người gửi nên chọn ngân hàng nhỏ có lãi suất hấp dẫn – nhưng cần lưu ý thêm điều kiện áp dụng, tính minh bạch và uy tín của ngân hàng.
Tóm lại, tháng 10/2025 ghi nhận một bức tranh khá rõ: nhóm ngân hàng lớn (Big 4) ổn định lãi suất kỳ hạn dài ở mức 4,6-4,7%/năm, trong khi ngân hàng nhỏ tăng tốc với lãi suất cao hơn để hút dòng vốn. Người gửi tiền cần cân nhắc lựa chọn kỳ hạn, ngân hàng đúng chức năng, đồng thời theo dõi sát diễn biến thị trường nhằm tận dụng hiệu quả nguồn tiền nhàn rỗi.