Lãi suất tiết kiệm bắt đầu nhúc nhích tăng sau thời gian dài ổn định. Một số ngân hàng thương mại đã điều chỉnh lãi suất từ 0,1–0,2 điểm phần trăm, chủ yếu ở kỳ hạn dài, nhằm tái cấu trúc nguồn vốn và thu hút dòng tiền nhàn rỗi trong bối cảnh tín dụng đang phục hồi.
Sau thời gian dài duy trì ở mức thấp và ổn định, mặt bằng lãi suất tiết kiệm trên thị trường ngân hàng đang bắt đầu có những điều chỉnh nhẹ theo chiều hướng tăng. Diễn biến này được đánh giá là phản ánh nhu cầu tái cấu trúc nguồn vốn của các ngân hàng, trong bối cảnh tín dụng dần hồi phục và nhu cầu đầu tư trung – dài hạn có dấu hiệu tăng trở lại.
6 ngân hàng điều chỉnh, lãi suất bắt đầu "rục rịch" tăng
Theo ghi nhận đến ngày 29/7, ít nhất 6 ngân hàng thương mại đã cập nhật biểu lãi suất huy động mới trong tháng 7. Trong đó, 5 ngân hàng gồm VPBank, Techcombank, VCBNeo, Cake by VPBank và Eximbank thực hiện điều chỉnh tăng từ 0,1 đến 0,2 điểm phần trăm ở các kỳ hạn từ 1 tháng trở lên. Ở chiều ngược lại, Bac A Bank là đơn vị duy nhất giảm nhẹ lãi suất tại một số kỳ hạn.
Việc tăng lãi suất trong khi mặt bằng lãi suất điều hành của Ngân hàng Nhà nước vẫn được giữ ổn định cho thấy các tổ chức tín dụng đang chủ động cơ cấu lại nguồn vốn, đồng thời đẩy mạnh thu hút dòng tiền nhàn rỗi – đặc biệt là các khoản tiền gửi trung và dài hạn với giá trị lớn.
Hiện tại, mức lãi suất tiết kiệm cao nhất trên thị trường dao động từ 6% đến 9,65%/năm. Tuy nhiên, phần lớn mức vượt ngưỡng 7% chỉ áp dụng trong các chương trình khuyến mãi, hoặc đi kèm điều kiện về số dư gửi tối thiểu từ vài trăm đến hàng nghìn tỷ đồng.
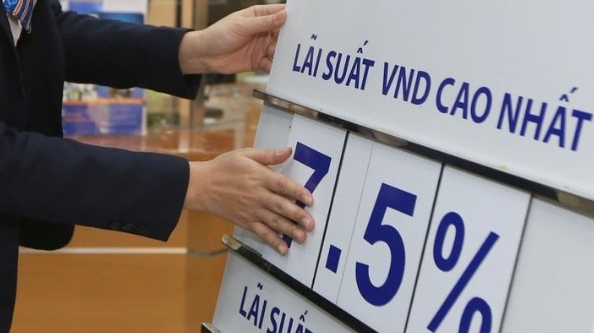
Ngân hàng đua ưu đãi, điều kiện "khủng" để hưởng lãi suất cao
Dẫn đầu bảng xếp hạng lãi suất hiện nay là ABBank, với mức 9,65%/năm dành cho khoản tiền gửi từ 1.500 tỷ đồng trở lên, kỳ hạn 13 tháng. PVcomBank cũng niêm yết mức lãi suất 9%/năm cho kỳ hạn 12–13 tháng, áp dụng khi khách hàng gửi tại quầy và duy trì số dư từ 2.000 tỷ đồng.
HDBank hiện triển khai lãi suất 8,1%/năm cho kỳ hạn 13 tháng và 7,7%/năm cho kỳ hạn 12 tháng với điều kiện tiền gửi tối thiểu 500 tỷ đồng. Trong khi đó, Vikki Bank đưa ra mức 7,5%/năm cho kỳ hạn từ 13 tháng trở lên nếu khách hàng gửi từ 999 tỷ đồng.
LPBank cũng đang tham gia cuộc đua bằng mức lãi suất 6,5%/năm cho kỳ hạn dài, áp dụng cho khách hàng gửi từ 300 tỷ đồng trở lên và lĩnh lãi cuối kỳ. Nếu chọn hình thức lĩnh lãi hàng tháng hoặc đầu kỳ, lãi suất sẽ giảm nhẹ, lần lượt ở mức 6,3% và 6,07%/năm.
Một số ngân hàng áp dụng điều kiện tiếp cận "mềm" hơn nhưng vẫn đảm bảo lãi suất ở mức cạnh tranh từ 6%/năm trở lên. Cụ thể, ACB đang niêm yết mức 6%/năm cho kỳ hạn 13 tháng nếu khách hàng có số dư từ 200 tỷ đồng. Bac A Bank áp dụng mức 6,2%/năm cho kỳ hạn từ 18–36 tháng, với khoản tiền gửi từ 1 tỷ đồng. Tại IVB, khách hàng gửi 1.500 tỷ đồng kỳ hạn 36 tháng được hưởng lãi suất 6,15%/năm.
Lãi suất từ 6%/năm bắt đầu lan rộng đến khách hàng cá nhân
Đáng chú ý, không chỉ tập trung ở nhóm khách hàng doanh nghiệp lớn, mức lãi suất trên 6%/năm đang ngày càng phổ biến hơn trong nhóm khách hàng cá nhân, với yêu cầu về số dư đơn giản hơn. Cake by VPBank hiện áp dụng mức 6%/năm cho các kỳ hạn từ 12 đến 36 tháng mà không yêu cầu số tiền gửi lớn. HDBank trả 6%/năm cho kỳ hạn 18 tháng, trong khi BVBank đang triển khai mức 6% cho kỳ hạn 48 tháng và 6,1% cho kỳ hạn 60 tháng.
Tương tự, VietABank và Bac A Bank cũng niêm yết mức 6%/năm cho các kỳ hạn từ 18 đến 36 tháng, áp dụng đại trà và không đi kèm điều kiện đặc biệt. Đây là tín hiệu tích cực đối với nhóm khách hàng cá nhân có nhu cầu gửi tiền tiết kiệm lâu dài và ổn định.
Xu hướng tái cấu trúc vốn, lãi suất có thể tiếp tục điều chỉnh
Giới chuyên gia tài chính đánh giá, làn sóng điều chỉnh lãi suất dù mới chỉ là "chuyển động nhẹ", nhưng cho thấy xu hướng tái cấu trúc nguồn vốn huy động đang hình thành rõ nét. Trong bối cảnh tín dụng bắt đầu tăng tốc – với nhiều tín hiệu phục hồi từ các lĩnh vực sản xuất, xuất khẩu và tiêu dùng – các ngân hàng buộc phải củng cố nguồn vốn trung – dài hạn để đáp ứng nhu cầu giải ngân và giữ vững thanh khoản hệ thống.
Theo đó, từ nay đến cuối năm 2025, khả năng mặt bằng lãi suất tiết kiệm sẽ còn được điều chỉnh nhẹ ở một số kỳ hạn, đặc biệt là từ 12 tháng trở lên. Đây sẽ là giai đoạn các ngân hàng cạnh tranh quyết liệt hơn để hút vốn tiết kiệm, chuẩn bị cho chu kỳ phục hồi mới của tín dụng, đồng thời duy trì sự ổn định trong hoạt động kinh doanh tiền tệ.

.jpg "Soi cầu lô bao hôm nay 26/01/2026")
.jpeg "Soi cầu xổ số Bạch Kim hôm nay 26/01/2026")