Ngày 1 tháng 11 năm 2025, thị trường tiền gửi tiết kiệm tại các ngân hàng thương mại Việt Nam ghi nhận sự tăng rõ ràng ở nhiều kỳ hạn — cho thấy nhu cầu huy động vốn đang gia tăng khi bước vào giai đoạn cuối năm.
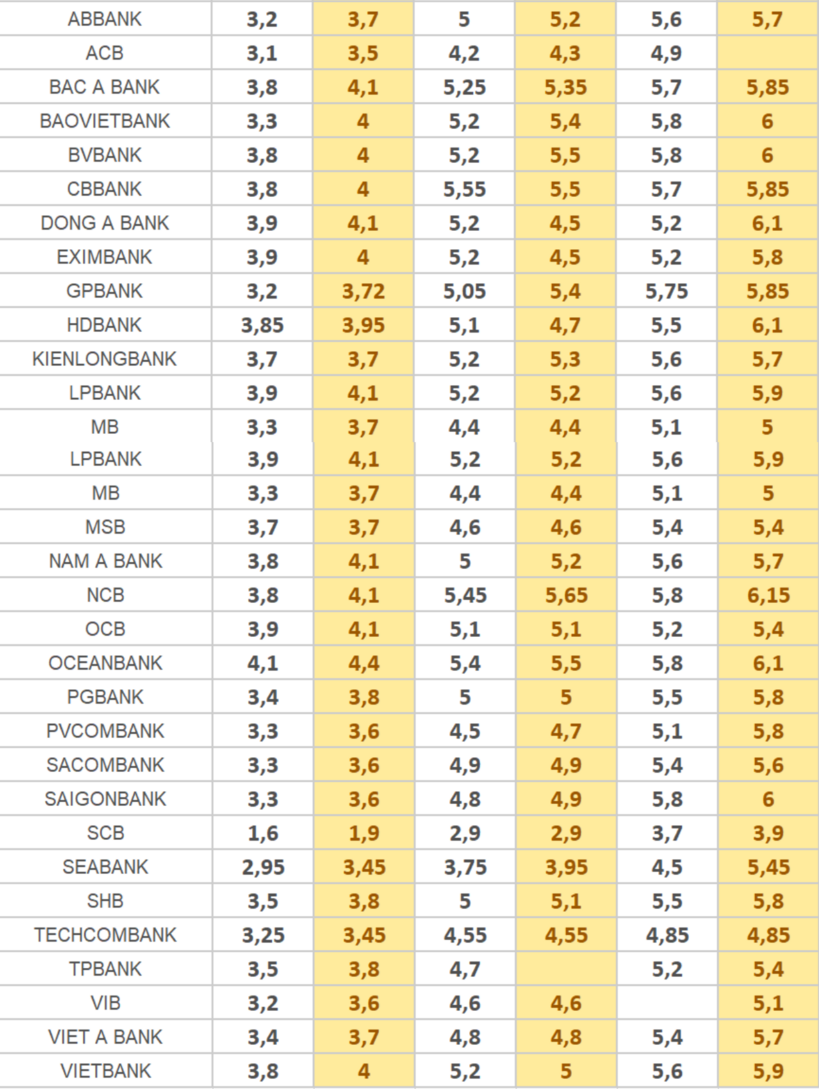
Theo cập nhật mới nhất, hai ngân hàng nổi bật trong việc điều chỉnh tăng là VIB và SHB:
-
VIB nâng lãi suất tiết kiệm trực tuyến: kỳ hạn 1-2 tháng tăng thêm 0,1 điểm % lên lần lượt 3,8% và 3,9%/năm; kỳ hạn 3-5 tháng tăng thêm 0,2 điểm % lên khoảng 4,0%/năm; kỳ hạn dài hơn như 12 tháng đạt 5,0%/năm; 15-18 tháng đạt 5,3%/năm và 24-36 tháng xấp xỉ 5,4%/năm.
-
SHB điều chỉnh mạnh hơn: kỳ hạn 1-2 tháng tăng 0,6 điểm % lên 4,1%/năm; kỳ hạn 3 tháng tăng 0,35 điểm % lên 4,15%/năm; kỳ hạn 4-5 tháng tăng 0,45 điểm % lên 4,25%/năm; kỳ hạn 6 tháng đạt 5,2%/năm, 7-11 tháng 5,3%/năm, 12 tháng 5,4%/năm, 13-24 tháng 5,6%/năm.
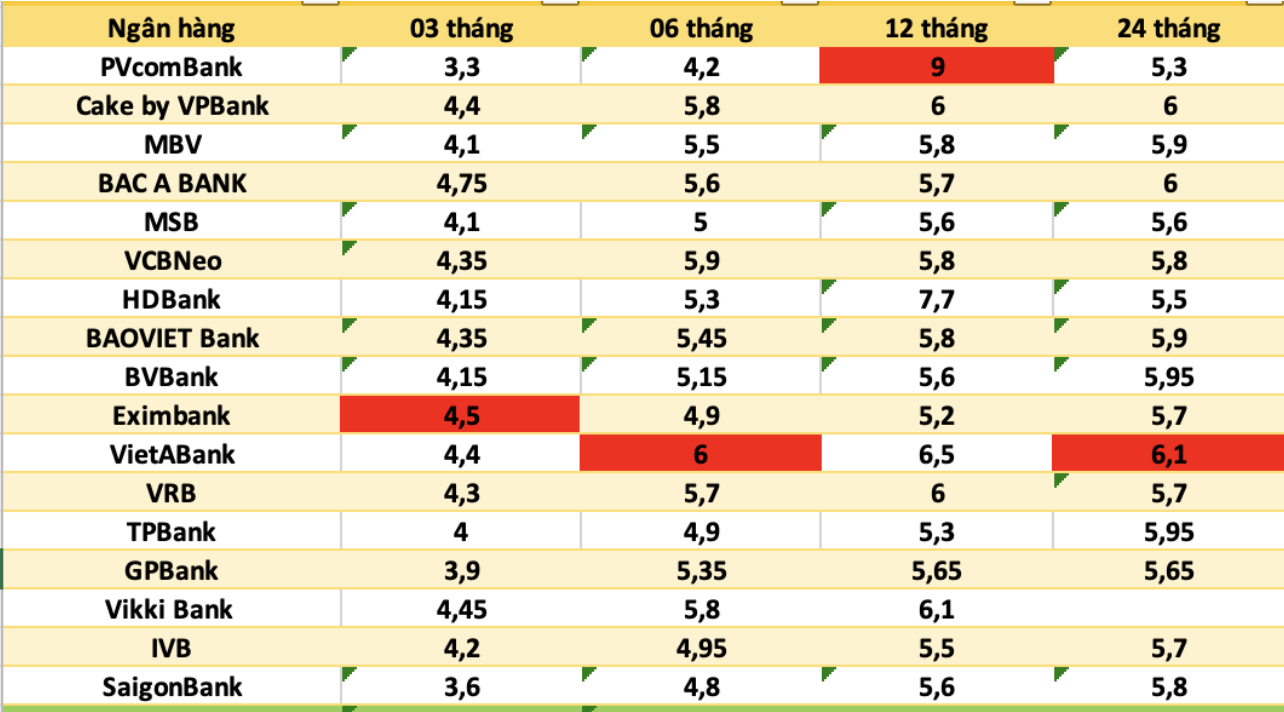
Đáng chú ý, hiện nay mức lãi suất cao nhất trên thị trường đã dao động trong khoảng 6,5-9%/năm, áp dụng cho các gói đặc biệt như:
-
PVcomBank dẫn đầu với 9%/năm cho kỳ hạn 12-13 tháng khi số dư tối thiểu 2.000 tỷ đồng.
-
SHB áp dụng 8,1%/năm cho kỳ hạn 13 tháng và 7,7%/năm cho kỳ hạn 12 tháng với số dư từ 500 tỷ đồng trở lên.
-
Các ngân hàng quy mô vừa và nhỏ như Vikki Bank, Cake by VPBank, HDBank, BVBank, Viet A Bank đang duy trì mức lãi suất từ 6%–6,8%/năm cho kỳ hạn 12–36 tháng.
Sự tăng lãi suất này diễn ra trong bối cảnh nguồn vốn huy động cuối năm đang được các ngân hàng “đặt gánh nặng”. Các chuyên gia ngân hàng nhận định hai xu hướng rõ ràng:
-
Ngân hàng lớn — có tên tuổi và mạng lưới mạnh — đang giữ mức lãi ổn định hoặc chỉ tăng nhẹ, nhằm kiểm soát chi phí vốn và duy trì thanh khoản.
-
Ngân hàng nhỏ và vừa đang tăng lãi suất mạnh hơn, chủ động cạnh tranh huy động vốn nhàn rỗi từ cá nhân và doanh nghiệp, nhất là các gói gửi dài hạn hoặc gửi trực tuyến.
Dù vậy, người gửi tiền cần lưu ý: mức lãi suất cao thường đi kèm điều kiện như gửi mới, số dư lớn hoặc kỳ hạn dài. Việc rút trước hạn hoặc không đáp ứng điều kiện có thể khiến mức lãi thực nhận thấp hơn nhiều. Do đó, khi quyết định gửi tiền dài hạn, người gửi nên cân nhắc kỹ kỳ hạn, ngân hàng và điều kiện đi kèm.
Nhìn về phía trước, các chuyên gia đánh giá: lãi suất huy động có thể tiếp tục duy trì ở mức cao hoặc tăng nhẹ hơn vào những tuần cuối năm, khi nhu cầu vốn tín dụng và thanh khoản đối mặt áp lực từ tăng trưởng kinh tế và hoạt động cuối năm. Tuy nhiên, khả năng tăng mạnh sẽ bị giới hạn bởi tình trạng thanh khoản hệ thống và chính sách điều hành của ngân hàng trung ương.
tiền có thể tận dụng cơ hội này nhưng nên hiểu rõ điều kiện áp dụng để đạt hiệu quả cao nhất.