Ngày 2 tháng 11 năm 2025, thị trường huy động vốn tại các ngân hàng thương mại trong nước tiếp tục ghi nhận sự ổn định chung về biểu lãi suất tiết kiệm. Trong đó, nhóm ngân hàng có vốn Nhà nước giữ nguyên mức lãi suất trước đó, còn một số ngân hàng thương mại cổ phần thực hiện điều chỉnh nhẹ – chủ yếu ở các kỳ hạn ngắn — nhằm thu hút thêm dòng tiền nhàn rỗi.
Ngân hàng lớn Vietcombank, biểu lãi suất vẫn được niêm yết ở mức 2,9%/năm cho các kỳ gửi 6 tháng và 9 tháng; 4,6%/năm cho kỳ hạn 12 tháng; và 4,7%/năm cho kỳ hạn từ 24 tháng trở lên. Ngân hàng này không điều chỉnh tăng lãi so với cuối tháng trước. Cùng với đó, các ngân hàng khác trong nhóm nhà nước như BIDV và VietinBank cũng tiếp tục duy trì mặt bằng lãi suất ở mức tương tự: BIDV niêm yết khoảng 3,0%/năm cho kỳ hạn 6–9 tháng; 4,7%/năm cho kỳ hạn 12 tháng; và 4,8%/năm cho kỳ hạn 24 tháng trở lên. Agribank cũng giữ nguyên mức 4,7%/năm đối với kỳ hạn dài, khẳng định chiến lược giữ ổn định trong huy động vốn truyền thống.
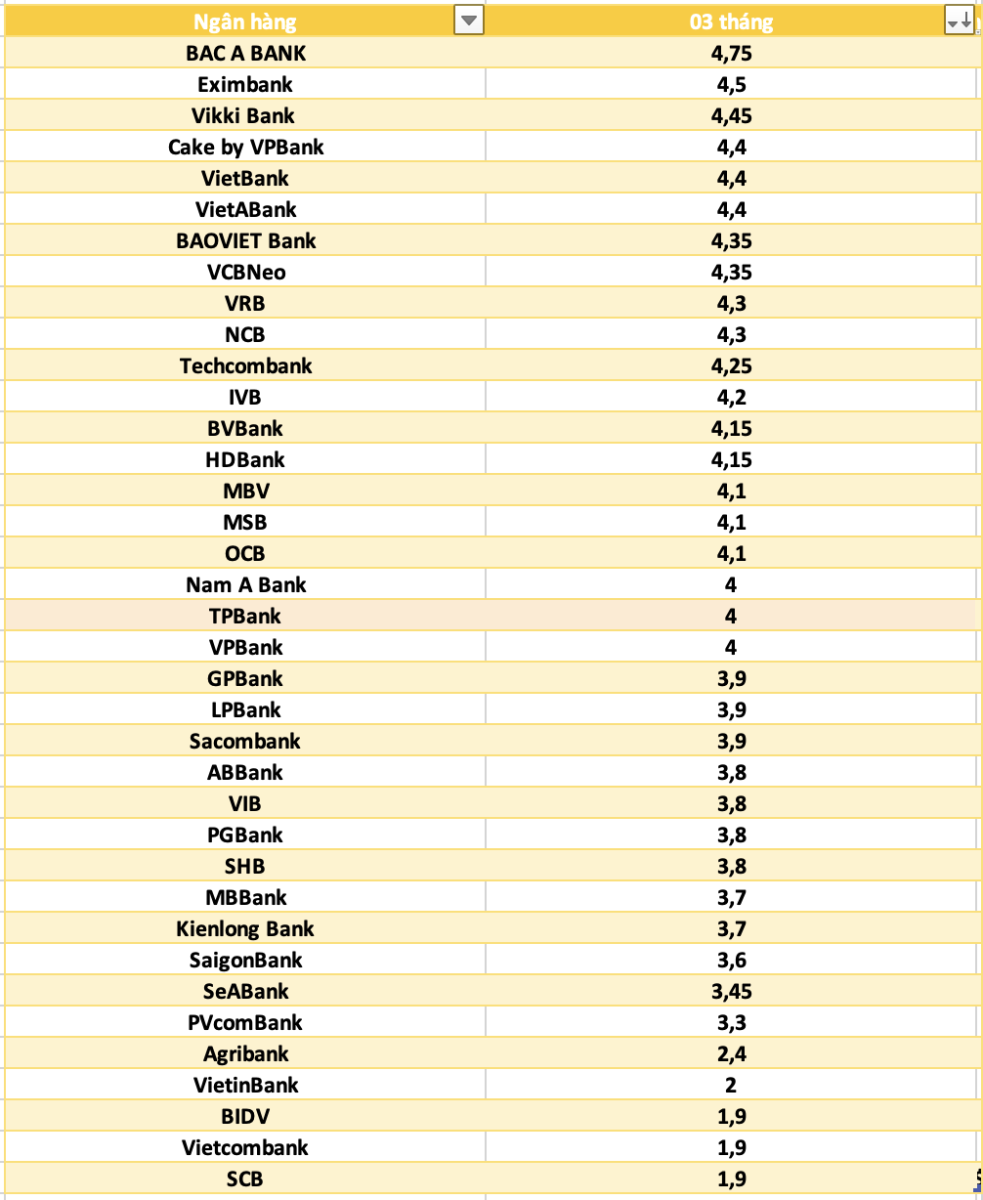
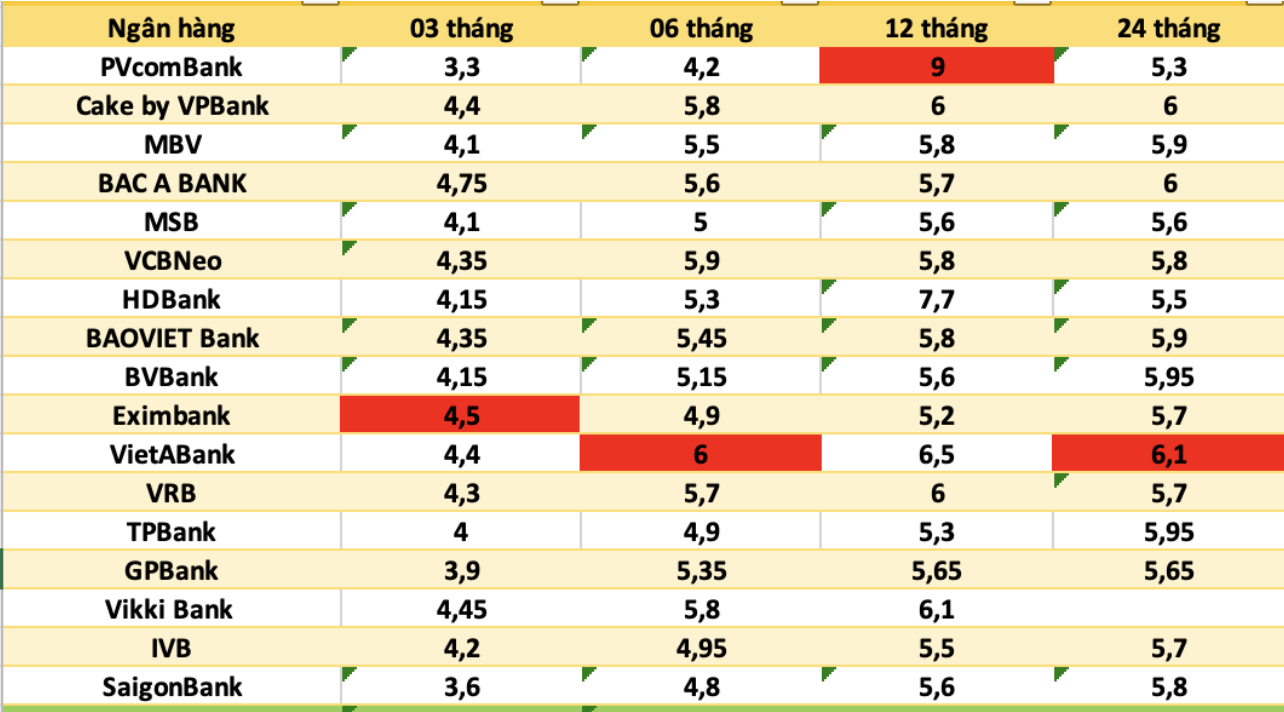
Trong khi đó, tại nhóm ngân hàng thương mại cổ phần và ngân hàng nhỏ hơn, mức lãi suất đang có một vài điều chỉnh nhẹ — đặc biệt là gửi nhanh, gửi online và các kỳ hạn ngắn dưới 6 tháng. Ví dụ, tại ngân hàng SHB, kỳ hạn 1–2 tháng được điều chỉnh tăng khoảng 0,6 điểm phần trăm, đưa mức lên 4,1%/năm; kỳ hạn 3–5 tháng tăng khoảng 0,35-0,45 điểm phần trăm, lên vùng 4,15-4,25%/năm; kỳ hạn 6 tháng đạt khoảng 5,2%/năm; kỳ hạn 7-11 tháng khoảng 5,3%/năm; và kỳ hạn dài từ 12-24 tháng được nâng lên khoảng 5,4-5,6%/năm. Tương tự, ngân hàng VIB thông báo gửi online kỳ hạn 1-2 tháng tăng lên 3,8-3,9%/năm; kỳ hạn 3-5 tháng lên 4,0%/năm; kỳ hạn 6-11 tháng khoảng 4,8%/năm; kỳ hạn 12 tháng là 5,0%/năm; và từ 15-18 tháng là 5,3%/năm, kỳ hạn 24-36 tháng khoảng 5,4%/năm.
Như vậy, trong bối cảnh phần lớn thị trường ngân hàng giữ ổn định mặt bằng lãi suất, những ngân hàng có điều chỉnh đang chủ yếu hướng tới kỳ hạn ngắn và gửi mới/online — phản ánh “cuộc chơi” huy động vốn cạnh tranh giữa các nhà băng nhỏ và vừa. Ngân hàng lớn vốn có mạng lưới rộng, thương hiệu mạnh, đang ưu tiên kiểm soát chi phí vốn và duy trì thanh khoản ổn định bằng cách giữ mức lãi suất ổn định hơn.
Từ góc nhìn người gửi tiền, diễn biến hiện tại đưa ra một số lưu ý quan trọng:
-
Nếu khách hàng có vốn nhàn rỗi và sẵn lòng gửi lâu hơn, kỳ hạn ngắn có thể tận dụng mức tăng nhẹ nào đấy; nhưng nếu ưu tiên an toàn và linh hoạt nên chọn ngân hàng uy tín với mức lãi ổn định.
-
Việc gửi mới hoặc gửi online tại ngân hàng nhỏ có thể mang lại lợi suất cao hơn nhưng thường đi kèm điều kiện như số dư tối thiểu lớn, gửi mới (không tái tục) hoặc thủ tục khác biệt — cần cân nhắc kỹ.
-
Vì mặt bằng lãi suất đã ở mức tương đối thấp ở nhóm ngân hàng lớn (kỳ hạn 6–9 tháng khoảng 2,9%/năm) nên chi phí cơ hội khi gửi tại ngân hàng lớn được đánh giá khá cao nếu người gửi có thể chấp nhận rủi ro và trao đổi điều kiện với ngân hàng nhỏ hơn.
Nhìn về phía trước, các chuyên gia nhận định mặt bằng lãi suất huy động có thể tiếp tục xu hướng ổn định hoặc tăng nhẹ trong những tuần cuối năm 2025 — do nhu cầu tín dụng tăng và ngân hàng cần nguồn vốn để đáp ứng hoạt động cuối năm. Tuy nhiên, họ cũng cảnh báo rằng việc tăng mạnh hơn sẽ bị hạn chế bởi thanh khoản của hệ thống và chính sách điều hành của ngân hàng trung ương — tức mức “nhiệt” tăng sẽ không cao như trước.