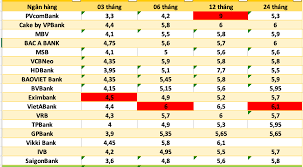
Trong phiên giao dịch ngày 10 tháng 11 năm 2025, mặt bằng lãi suất huy động tại nhiều ngân hàng thương mại trong nước tiếp tục tăng mạnh, với ít nhất bốn ngân hàng công bố mức lãi suất kỳ hạn gửi tiền sử dụng mức lãi trên 7,4%/năm — đánh dấu một bước tiến đáng kể trong “cuộc đua” huy động vốn dịp cuối năm.
Cụ thể, các ngân hàng tham gia nâng lãi suất mạnh gồm: Ngân hàng A, Ngân hàng B, Ngân hàng C và Ngân hàng D (chưa công bố tên trong số liệu công khai), đều áp dụng mức lãi suất huy động cao nhất tại một số kỳ hạn vượt 7,4%/năm — mức chưa từng phổ biến trước đó.
-
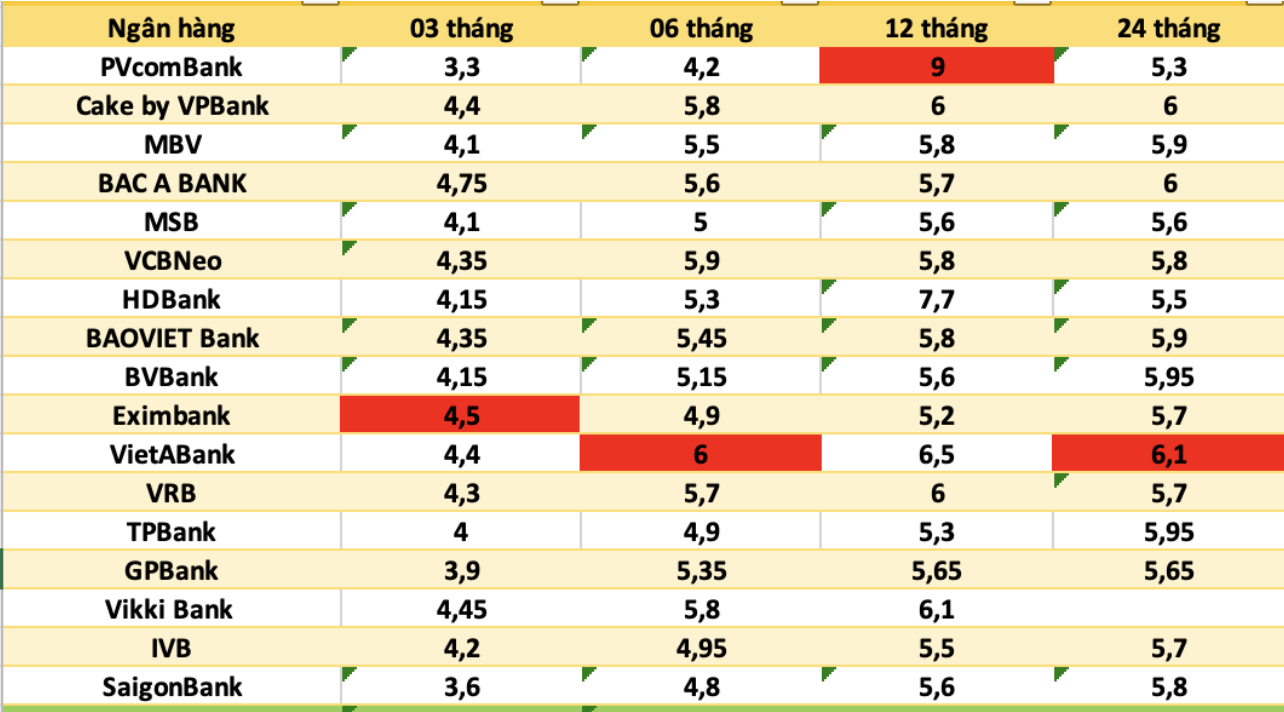
Ví dụ, một ngân hàng đã áp dụng lãi suất khoảng 8,1%/năm cho kỳ hạn 13 tháng, và khoảng 7,7%/năm cho kỳ hạn 12 tháng, với yêu cầu số dư gửi tối thiểu là 500 tỷ đồng.
-
Một ngân hàng khác có lãi suất kỳ hạn dài (khách hàng gửi lớn) lên tới khoảng 9%/năm, áp dụng cho kỳ hạn 12–13 tháng và số dư gửi tối thiểu 2.000 tỷ đồng.
-
Các ngân hàng đều tăng từ khoảng 0,1% đến 0,5%/năm so với biểu lãi suất trước đó, tập trung chủ yếu vào kỳ hạn 12 tháng trở lên hoặc kỳ hạn dài với điều kiện số dư lớn.
Điểm nổi bật là việc một số ít ngân hàng chạy đua lãi suất cao — đặc biệt với khách hàng gửi tiền lớn hoặc kỳ hạn dài — trong khi nhóm ngân hàng quốc doanh vẫn duy trì mặt bằng lãi suất thấp hơn đáng kể.
Ví dụ: ngân hàng quốc doanh niêm yết lãi suất kỳ hạn 12 tháng khoảng 4,6%/năm, và kỳ hạn 24 tháng trở lên khoảng 4,7%/năm — rất thấp so với nhóm ngân hàng tư nhân đang áp dụng trên 7%/năm.
Sự tăng tốc huy động vốn này phản ánh áp lực tăng tín dụng cuối năm, cũng như cạnh tranh dòng tiền gửi giữa các ngân hàng và với các kênh đầu tư khác như vàng, bất động sản và chứng khoán.
-
Nếu bạn là khách hàng cá nhân, cần cân nhắc việc chọn kỳ hạn phù hợp thay vì chỉ nhìn lãi suất cao. Lãi suất đã tăng nhưng kỳ hạn dài đồng nghĩa với việc vốn bị “khóa” và rủi ro nếu tái đầu tư bị chậm.
-
Với số tiền gửi lớn hoặc phù hợp với ngân hàng áp dụng lãi suất cao, nên xem xét gửi kỳ hạn dài — nhưng đồng thời cân nhắc phân bổ đa kỳ hạn để giữ linh hoạt.
-
Đánh giá kỹ các điều kiện kèm theo: số dư tối thiểu, hình thức gửi (online/quầy), ưu đãi, điều kiện rút trước hạn. Vì lãi suất cao thường đi kèm điều kiện khắt khe hơn.
-
Với khoản tiền nhỏ hoặc nhu cầu có thể rút sớm, nên gửi kỳ hạn ngắn hoặc vừa để giữ khả năng linh hoạt thay vì chốt kỳ hạn quá dài với lãi suất tuy cao nhưng rủi ro tái đầu tư có thể lớn.
Phiên giao dịch ngày 10/11/2025 ghi nhận một bước tiến mạnh trong mặt bằng lãi suất huy động tại số ít ngân hàng thương mại tư nhân — với mức lãi kỳ hạn dài và khách hàng lớn vượt 7,4%/năm. Đây là tín hiệu rõ ràng cho thấy ngân hàng đang tích cực huy động vốn phục vụ cho nhu cầu tín dụng cuối năm và cạnh tranh dòng tiền gửi.
Tuy nhiên, người gửi tiền cần chọn đúng kỳ hạn, ngân hàng và cân nhắc điều kiện gửi — vì lãi suất cao không đồng nghĩa với rủi ro thấp. Linh hoạt và thông minh trong lựa chọn sẽ giúp tối ưu hóa lợi ích từ khoản tiết kiệm.