Trong phiên đầu tuần ngày 11 tháng 11 năm 2025, thị trường huy động vốn tại nhiều ngân hàng thương mại trong nước tiếp tục ghi nhận làn sóng tăng lãi suất mạnh mẽ. Các hành động điều chỉnh này diễn ra đồng loạt và thể hiện rõ nét khi nhiều nhà băng công bố mức lãi huy động vượt ngưỡng trước đó, cho thấy áp lực huy động vốn đang gia tăng trước thời điểm cuối năm.
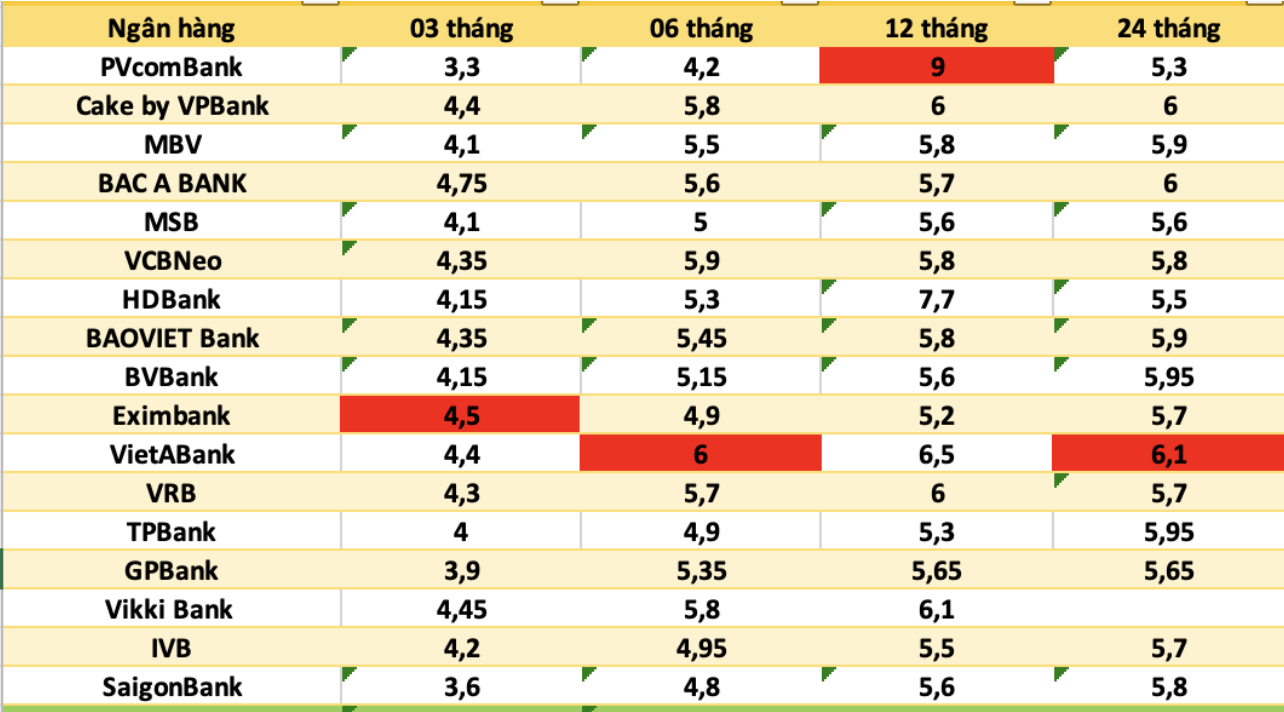
Theo thống kê, đã có ít nhất bốn ngân hàng lớn công bố mức lãi suất huy động vượt mốc 7,4%/năm, trong đó:
-
Ngân hàng A áp dụng mức lãi suất tới 8,1%/năm cho kỳ hạn 13 tháng với số dư gửi tối thiểu 500 tỷ đồng.
-
Ngân hàng B ghi nhận lãi suất khoảng 7,7%/năm cho kỳ hạn 12 tháng tương ứng.
-
Ngân hàng C đưa lãi suất lên 9%/năm cho kỳ hạn 12–13 tháng với số dư gửi tối thiểu 2.000 tỷ đồng.
-
Ngân hàng D có lãi suất kỳ hạn dài và khách hàng gửi lớn ước đạt 7,5%/năm.
Trước đó, nhiều ngân hàng khác cũng đã điều chỉnh lãi suất từ 0,1–0,5 điểm phần trăm/năm, tập trung ở các kỳ hạn ngắn và trung như 1–6 tháng và 12 tháng. Ví dụ, ngân hàng E tăng thêm 0,4 điểm phần trăm/năm cho kỳ hạn 1–3 tháng lên khoảng 3,9–4,2%/năm; kỳ hạn 4–5 tháng tăng 0,5 điểm phần trăm/năm lên 4,3%/năm; kỳ hạn 6–11 tháng đạt 4,9%/năm; và kỳ hạn 12 tháng tăng lên 5,2%/năm.
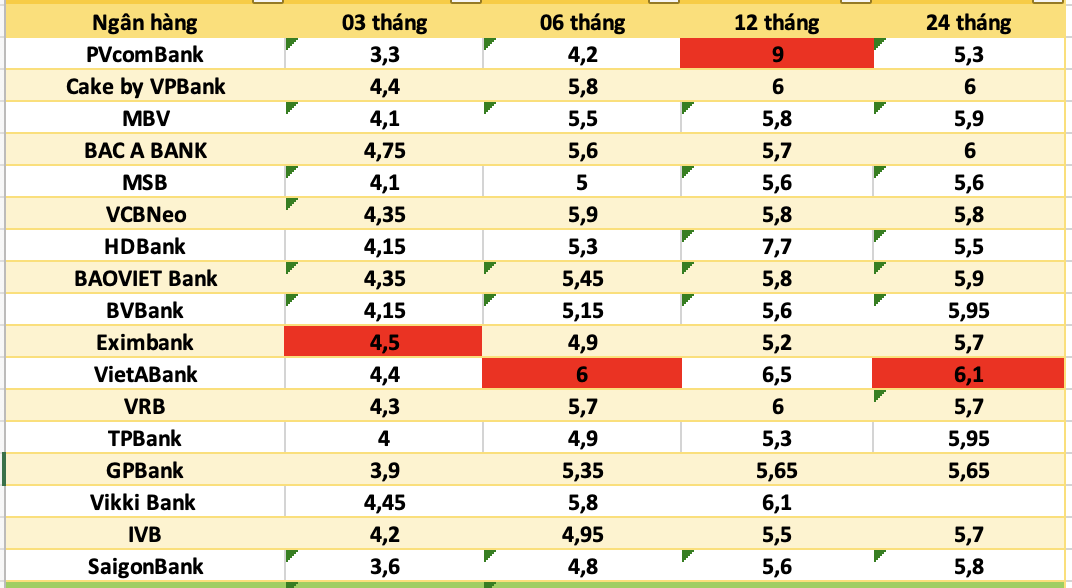
Cuộc đua huy động vốn đang diễn ra mạnh mẽ: nhóm ngân hàng thương mại cổ phần phần lớn đã tăng lãi suất đáng kể, trong khi nhóm ngân hàng nhà nước vẫn giữ biểu lãi suất thấp hơn. Ví dụ, nhóm Big 4 (Vietcombank, BIDV, VietinBank, Agribank) giữ lãi suất kỳ hạn 12 tháng ở mức khoảng 4,6–4,7%/năm, nằm rõ biệt lập so với nhóm ngân hàng điều chỉnh mạnh.
Áp lực tăng lãi suất xuất phát từ ba nguồn chính: nhu cầu tín dụng trong giai đoạn cuối năm tăng cao; tỷ lệ cho vay/huy động (LDR) ở nhiều ngân hàng tăng mạnh; và cạnh tranh dòng tiền từ các kênh đầu tư khác như vàng, bất động sản và chứng khoán khiến ngân hàng phải nâng lãi để giữ chân tiền gửi.
-
Với người gửi tiền cá nhân: Đây là thời điểm nên cân nhắc lựa chọn kỳ hạn phù hợp — tuy lãi suất cao nhưng cũng nên dành phần vốn cho kỳ hạn ngắn để giữ linh hoạt trong trường hợp cần rút.
-
Với khoản tiền gửi lớn hoặc khách hàng có khả năng gửi dài hạn: Việc gửi ở mức lãi cao có thể hợp lý – nhưng cần xem kỹ điều kiện số dư tối thiểu, hình thức gửi (online/quầy), thời hạn mở sổ và khả năng tái đầu tư khi hết kỳ hạn.
-
Cần lưu ý rằng mặc dù lãi suất huy động tăng mạnh, nhưng vẫn cần đánh giá khả năng điều chỉnh lãi suất sau đó, và không nên bị cuốn theo “cuộc đua” mà bỏ qua mục tiêu tài chính cá nhân.