Bước sang ngày 5/11/2025, thị trường tài chính trong nước ghi nhận một đợt tăng mạnh lãi suất tiết kiệm tại hàng loạt ngân hàng thương mại. Diễn biến này cho thấy “cuộc đua” huy động vốn dịp cuối năm đang bước vào giai đoạn sôi động, khi nhu cầu vốn của hệ thống ngân hàng tăng cao để đáp ứng cho hoạt động tín dụng quý IV.
Áp lực vốn mùa cao điểm cuối năm
Chỉ trong vòng hơn một tháng qua, hơn 10 ngân hàng thương mại đã thực hiện điều chỉnh tăng lãi suất huy động. Trong đó, Bac A Bank, Vikki Bank, HDBank, Techcombank, SHB, VIB và LPBank là những cái tên nổi bật khi nâng mạnh lãi suất ở nhiều kỳ hạn.
Theo ghi nhận, Bac A Bank đã ba lần điều chỉnh tăng lãi suất chỉ trong tháng 10, với mức tăng dao động từ 0,45 % đến 0,65 %/năm. Sau lần cập nhật gần nhất, ngân hàng này đang niêm yết:
-
Kỳ hạn 6–8 tháng: 6,0 %/năm
-
Kỳ hạn 9–11 tháng: 6,05 %/năm
-
Kỳ hạn 12 tháng: 6,2 %/năm
-
Kỳ hạn 13–15 tháng: 6,3 %/năm
-
Kỳ hạn 18–36 tháng: 6,5 %/năm
Đây là một trong những mức lãi suất huy động cao nhất thị trường hiện nay, phản ánh rõ xu hướng gia tăng cạnh tranh giữa các ngân hàng tư nhân trong giai đoạn nước rút cuối năm.
Nhiều gói lãi suất đặc biệt cho khách hàng lớn
Không chỉ tăng biểu lãi suất thông thường, nhiều ngân hàng còn tung ra các gói tiền gửi “đặc biệt” dành cho khách hàng doanh nghiệp hoặc cá nhân có số dư lớn, với mức lãi suất cao vượt trội so với mặt bằng chung.
-
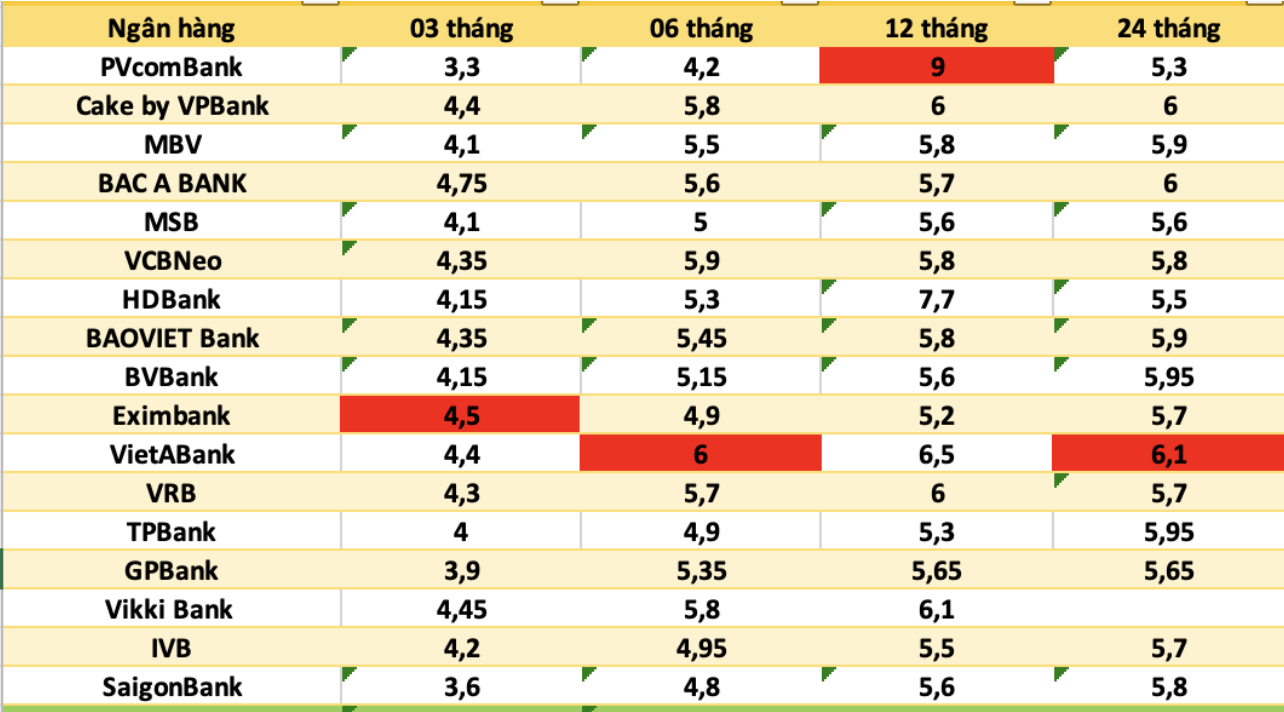
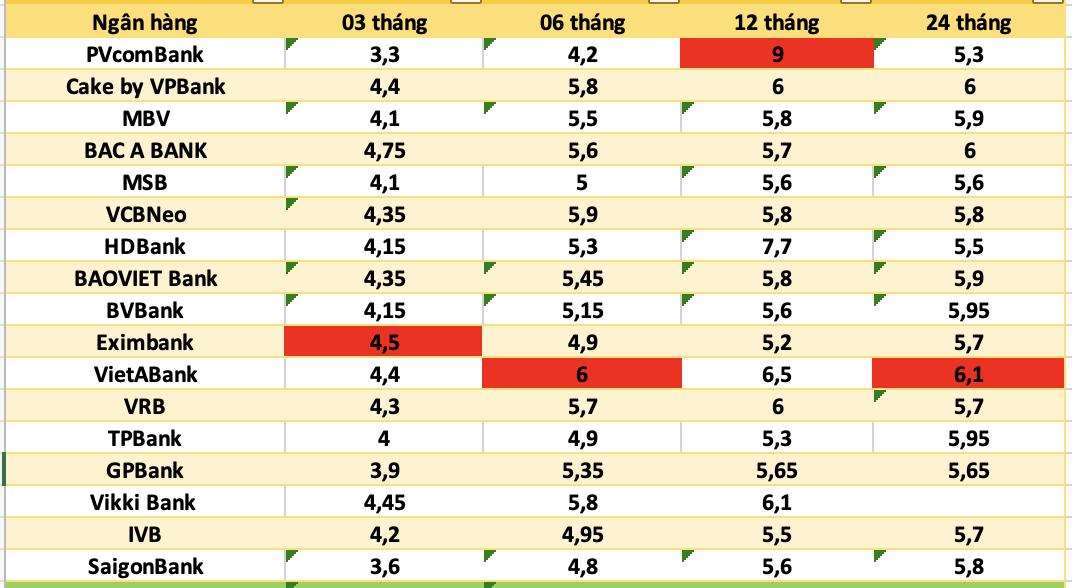
PVcomBank áp dụng lãi suất lên tới 9 %/năm cho kỳ hạn 12–13 tháng, nhưng yêu cầu số dư gửi tối thiểu 2.000 tỷ đồng.
-
HDBank niêm yết 8,1 %/năm cho kỳ hạn 13 tháng và 7,7 %/năm cho kỳ hạn 12 tháng đối với khách hàng gửi từ 500 tỷ đồng trở lên.
-
Vikki Bank đưa ra mức 7,5 %/năm cho kỳ hạn trên 13 tháng, yêu cầu số dư tối thiểu 999 tỷ đồng.
-
LPBank trả 6,5 %/năm cho khách hàng gửi từ 300 tỷ đồng.
Những mức lãi suất này cho thấy xu hướng phân tầng rõ rệt trong chính sách huy động: các ngân hàng sẵn sàng chi trả lãi suất cao hơn để giữ chân nhóm khách hàng lớn, đồng thời đảm bảo nguồn vốn ổn định cho hoạt động kinh doanh cuối năm.
Lãi suất dành cho khách hàng cá nhân tăng dần
Đối với khách hàng cá nhân, mặt bằng lãi suất tiết kiệm hiện cũng đã tăng đáng kể so với đầu quý IV. Nhiều ngân hàng tư nhân hiện niêm yết mức từ 5 % đến 6,3 %/năm tùy kỳ hạn.
Chẳng hạn, các kỳ hạn ngắn từ 1–3 tháng được điều chỉnh lên khoảng 4,1–4,3 %/năm, trong khi kỳ hạn 6 tháng ở mức 5,2 %/năm, và kỳ hạn 12 tháng phổ biến quanh 5,4–6,0 %/năm.
Một số ngân hàng số như Cake by VPBank hay BVBank cũng tham gia “cuộc đua” bằng việc nâng lãi suất online:
-
Cake by VPBank: 6,0 %/năm cho kỳ hạn 12–36 tháng.
-
BVBank: 6,1 %/năm cho kỳ hạn 60 tháng, 6,0 %/năm cho kỳ hạn 48 tháng.
-
Viet A Bank và Bac A Bank: cùng mức 6,0 %/năm cho kỳ hạn 12 tháng.
Như vậy, nhóm ngân hàng tư nhân đang giữ vai trò dẫn dắt xu hướng tăng lãi suất, trong khi nhóm ngân hàng quốc doanh vẫn giữ mức thấp hơn đáng kể.
Ngân hàng nhà nước giữ ổn định chính sách
Ngược lại, bốn “ông lớn” gồm Vietcombank, VietinBank, BIDV và Agribank vẫn duy trì chính sách lãi suất huy động ổn định, bám sát định hướng của Ngân hàng Nhà nước.
-
Vietcombank: kỳ hạn 6–9 tháng ở mức 2,9 %/năm, kỳ hạn 12 tháng 4,6 %/năm, kỳ hạn 24 tháng 4,7 %/năm.
-
VietinBank và BIDV: kỳ hạn 6–9 tháng khoảng 3 %/năm, kỳ hạn 12 tháng 4,7 %/năm, kỳ hạn 24 tháng 4,8 %/năm.
-
Agribank: dao động từ 3,0 %–4,8 %/năm tùy kỳ hạn.
Sự ổn định này giúp cân bằng mặt bằng chi phí vốn trong hệ thống, đồng thời tránh tạo hiệu ứng lan tỏa khiến lãi suất huy động tăng nóng.
Dự báo xu hướng cuối năm 2025
Các chuyên gia nhận định, đợt tăng lãi suất đầu tháng 11 là bước “khởi động” cho giai đoạn cao điểm huy động vốn của ngân hàng trong quý IV. Nhu cầu tín dụng tăng, cùng áp lực đảm bảo thanh khoản và các chỉ tiêu an toàn vốn, khiến nhiều ngân hàng phải chủ động nâng lãi suất để hút tiền gửi.
Tuy nhiên, khả năng lãi suất tăng bứt phá mạnh trong những tháng còn lại của năm là khó xảy ra. Thanh khoản hệ thống hiện vẫn ở mức dồi dào, trong khi Ngân hàng Nhà nước tiếp tục định hướng chính sách tiền tệ linh hoạt, ổn định. Nhiều dự báo cho rằng mặt bằng lãi suất sẽ duy trì quanh mức hiện tại đến hết năm 2025, trước khi có thể giảm nhẹ vào đầu năm 2026 nếu áp lực vốn hạ nhiệt.
Thị trường lãi suất đang chứng kiến sự phân hóa rõ rệt: nhóm ngân hàng tư nhân tăng tốc mạnh mẽ trong cuộc đua hút tiền gửi cuối năm, còn nhóm ngân hàng nhà nước duy trì ổn định để hỗ trợ cân bằng hệ thống. Xu hướng này được dự báo sẽ tiếp diễn đến hết năm, với mức lãi suất trung bình phổ biến quanh 5–6 %/năm đối với khách hàng cá nhân.