Ngày 12 / 11 / 2025, thị trường lãi suất huy động tại các ngân hàng thương mại trong nước ghi nhận các điều chỉnh bất ngờ, thể hiện sự phân hóa rõ rệt: có nhà băng hạ mạnh lãi suất, trong khi nhiều ngân hàng lại tăng lên nhằm thu hút vốn. Xu hướng này tạo nên diễn biến “lỏng-chặt” đồng thời trong hệ thống.
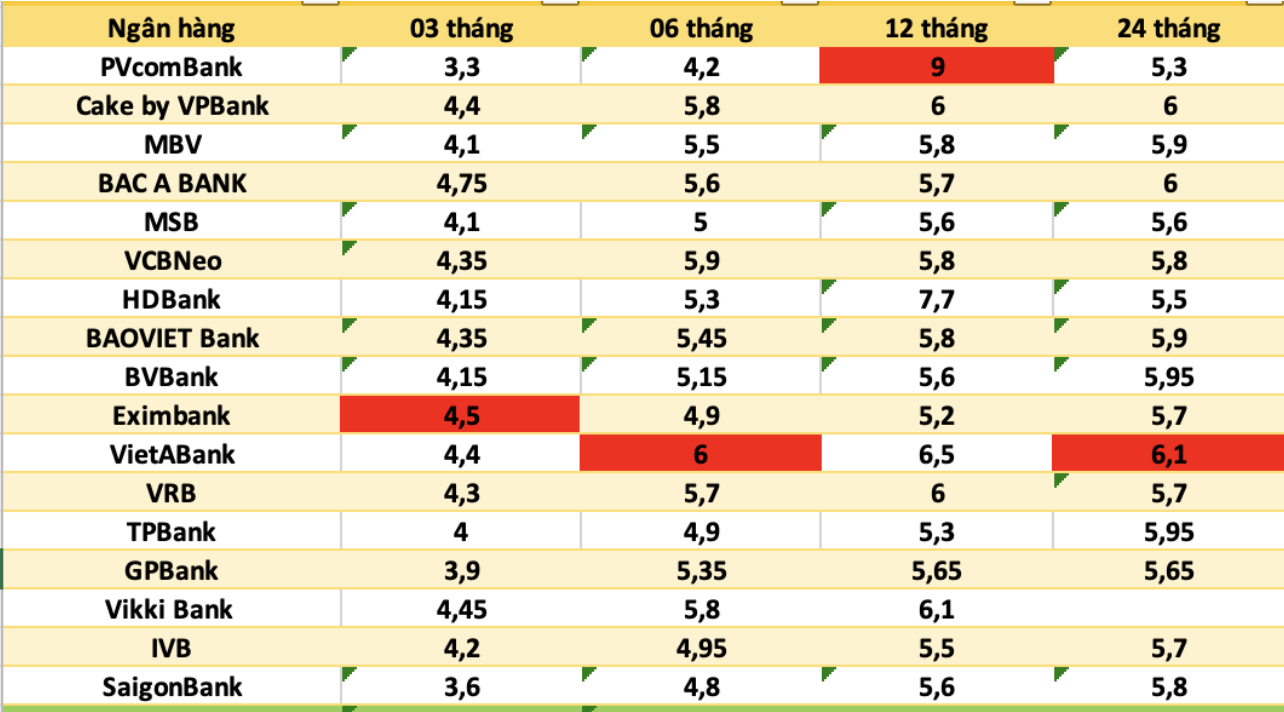
Tại một số ngân hàng, mức điều chỉnh giảm được thực hiện khá mạnh. Cụ thể, ngân hàng HDBank đã giảm lãi suất ưu đãi kỳ hạn 12 tháng từ 7,70%/năm xuống còn chỉ 5,60%/năm, tức hạ tới 2,10 điểm % so với trước đó.
Ngược lại, trường hợp của VIB lại là đi ngược xu hướng: ngân hàng này tăng lãi suất kỳ hạn 12 tháng lên 6,25%/năm, tăng thêm khoảng 1,25 điểm % so với mức trước điều chỉnh – và đây cũng đang là mức lãi suất cao nhất trong số các ngân hàng công bố cho kỳ hạn này.
Bảng tổng hợp lãi suất huy động mới nhất (áp dụng ngày 11/11) tại một số ngân hàng lớn như sau (đơn vị %/năm):
| Ngân hàng |
Kỳ hạn 3 tháng |
Kỳ hạn 6 tháng |
Kỳ hạn 12 tháng |
| Vietcombank |
1,90 |
2,90 |
4,60 |
| VietinBank |
1,90 |
1,90 |
4,70 |
| BIDV |
2,30 |
3,30 |
4,70 |
| Agribank |
2,40 |
3,50 |
4,70 |
| MB |
3,60 |
4,20 |
4,85 |
| Techcombank |
3,55 |
4,85 |
5,75 |
| ACB |
3,50 |
4,20 |
4,90 |
| VPBank |
4,10 |
5,00 |
5,20 |
| Sacombank |
4,10 |
4,80 |
5,30 |
| OCB |
4,00 |
4,90 |
5,00 |
| PGBank |
3,80 |
5,00 |
5,40 |
| Saigonbank |
3,60 |
4,80 |
5,60 |
| SeABank |
3,45 |
3,75 |
4,50 |
| SHB |
4,15 |
5,20 |
5,40 |
| VIB |
3,80 |
4,70 |
6,25 |
| VietABank |
4,00 |
5,10 |
5,60 |
| Vietbank |
4,40 |
5,40 |
5,80 |
| ABBank |
3,70 |
5,20 |
5,50 |
| Bắc Á |
4,55 |
5,80 |
6,00 |
| BVBank |
4,15 |
5,15 |
5,60 |
| Eximbank |
4,50 |
4,90 |
5,20 |
| HDBank |
4,15 |
5,30 |
5,60 |
Như bảng cho thấy, tuy phần lớn ngân hàng niêm yết kỳ hạn 12 tháng quanh mức 4,60 - 5,80%/năm, nhưng vẫn có ngoại lệ như VIB với 6,25%/năm.
Theo các chuyên gia, nguyên nhân chính khiến ngân hàng bật tăng lãi suất huy động kỳ hạn dài là do nhu cầu vốn cho tín dụng cuối năm tăng cao. Dòng tiền huy động cần được tăng cường để hỗ trợ hoạt động cho vay, đồng thời ứng phó với áp lực tỷ giá và chi phí vốn gia tăng.
Việc có nhà băng hạ lãi suất như HDBank được nhìn nhận là nhằm chủ động cơ cấu lại kỳ hạn huy động, tập trung vào chất lượng hơn số lượng khách hàng gửi tiền, hoặc giảm gánh nặng chi phí vốn trong khi chưa cần tăng trưởng huy động mạnh.
Trong bối cảnh đó, sự phân hóa tạo ra mặt bằng lãi suất đa dạng hơn, khách hàng có nhiều lựa chọn, nhưng cũng tăng độ khó cho việc so sánh giữa các ngân hàng và lựa chọn đúng sản phẩm.