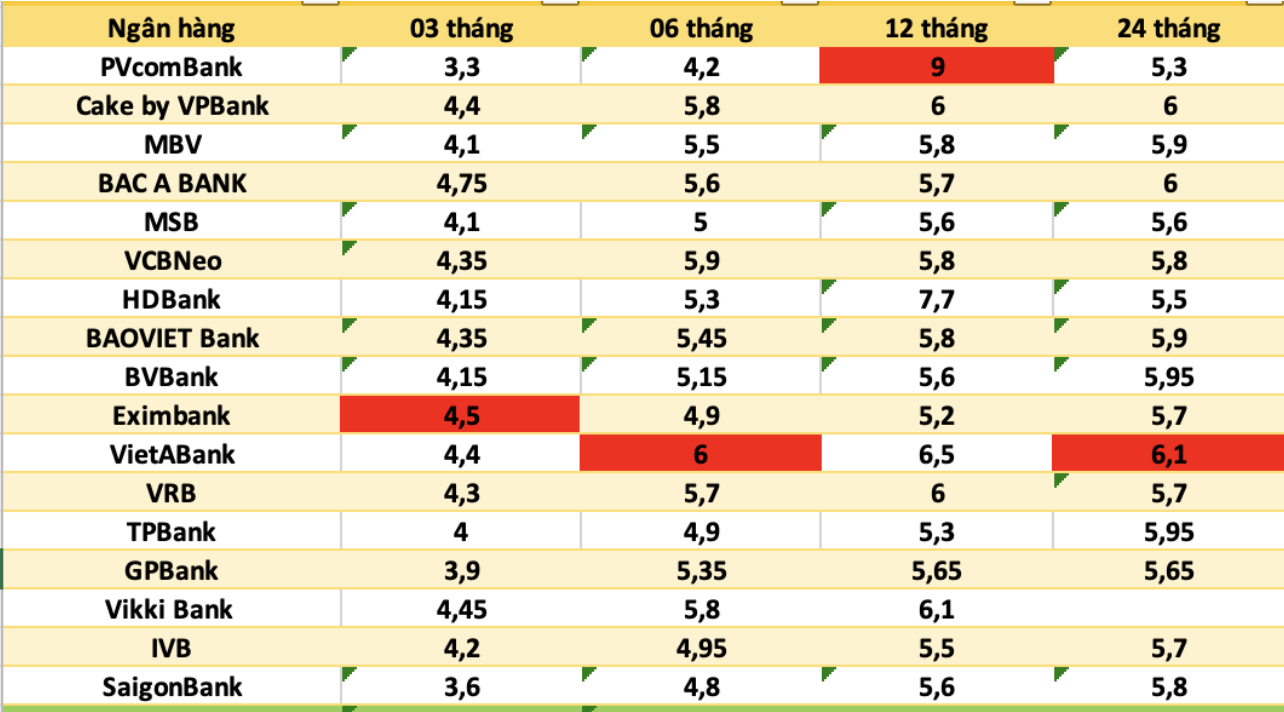
Sáng 13/11/2025, thị trường huy động vốn tại các ngân hàng thương mại Việt Nam tiếp tục chứng kiến tín hiệu tăng mạnh ở nhiều kỳ hạn – đặc biệt là các kỳ hạn từ 6 tháng trở lên. Mức lãi suất huy động thông thường đã vượt mốc 6%/năm, trong khi phân khúc đặc biệt dành cho khoản tiền gửi lớn có thể lên tới 9%/năm.
Tại ngân hàng số Cake by VPBank, bước nhảy lãi suất là rõ nét:
-
Kỳ hạn 6-8 tháng hiện được niêm yết ở mức 6,3%/năm.
-
Kỳ hạn 9-11 tháng là 6,4%/năm.
-
Kỳ hạn 12-36 tháng đạt 6,5%/năm.
Tại một số ngân hàng khác:
-
Bac A Bank: Kỳ hạn từ 18-36 tháng lên tới 6,5%/năm; kỳ hạn 12 tháng ở mức 6,2%/năm; kỳ hạn 13-15 tháng ở mức 6,1%/năm.
-
Viet A Bank: Sản phẩm “Tiết kiệm Đắc Tài” duy trì lãi suất trên 6%/năm, cao nhất là 6,8%/năm cho kỳ hạn 18 tháng (điều kiện tiền gửi tối thiểu 100 triệu đồng tại quầy).
-
HDBank: Áp dụng mức tới 8,1%/năm cho kỳ hạn 13 tháng và 7,7%/năm cho kỳ hạn 12 tháng – song yêu cầu số dư gửi rất lớn (tối thiểu ~500 tỷ đồng).
-
PVcomBank: Mức lãi suất dẫn đầu thị trường 9%/năm áp dụng cho kỳ hạn 12-13 tháng, với điều kiện khách hàng gửi tối thiểu 2.000 tỷ đồng tại quầy.
Ngoài ra, tại Vikki Bank, mức lãi suất 7,5%/năm được áp dụng cho khoản tiền gửi kỳ hạn từ 13 tháng trở lên, với điều kiện gửi từ 999 tỷ đồng trở lên. Tại LPBank, mức 6,5%/năm được chào cho tiền gửi từ 300 tỷ đồng trở lên đối với kỳ hạn tương ứng.
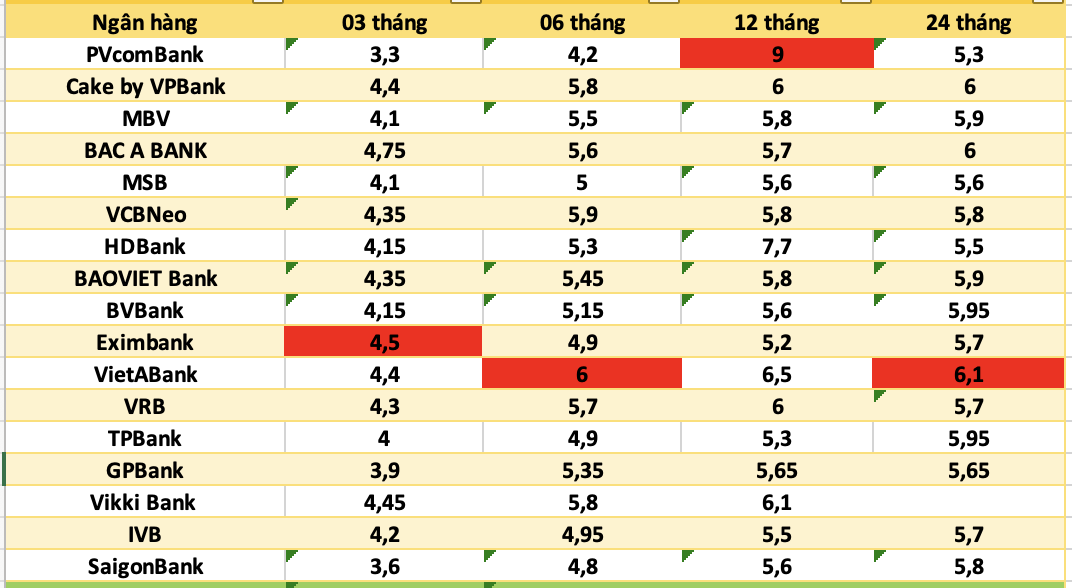
Trên toàn thị trường, mặt bằng lãi suất huy động đang phân hóa rõ rệt – nhiều kỳ hạn phổ thông dành cho khách hàng cá nhân dễ tiếp cận đang vượt mốc 6%/năm, trong khi các kỳ hạn dài cùng với điều kiện gửi lớn hướng tới khách hàng tổ chức đang ở mức rất cao.
Cuộc đua tăng lãi suất huy động diễn ra trong bối cảnh cuối năm – khi nhu cầu sử dụng vốn của doanh nghiệp và khách hàng cá nhân tăng lên. Các ngân hàng phải đảm bảo nguồn vốn huy động để đáp ứng nhu cầu cho vay tăng mạnh và chuẩn bị cho thanh khoản giai đoạn cuối năm.
Việc nhiều ngân hàng công bố lãi suất vượt mốc 6%/năm cho kỳ hạn trung-dài là dấu hiệu cho thấy cạnh tranh huy động vốn đang được đẩy mạnh. Đồng thời, phân khúc tiền gửi lớn – với điều kiện số dư tối thiểu cao – được ưu đãi lãi suất rất hấp dẫn, thể hiện nỗ lực ngân hàng thu hút nguồn vốn ổn định, lớn.
Bên cạnh đó, mức lãi suất huy động cao còn phản ánh áp lực về chi phí vốn gia tăng, cũng như khả năng ngân hàng phải chuẩn bị cho tình huống tăng trưởng tín dụng mạnh hoặc biến động thanh khoản trong những tháng cuối năm.
-
Khách hàng cá nhân nên cân nhắc giữa việc chọn ngân hàng có lãi suất “hồ hởi” vượt 6%/năm và việc đánh giá điều kiện gửi tiền (kỳ hạn, lĩnh lãi, số dư tối thiểu).
-
Với khoản tiền đủ lớn, khách hàng có thể xem xét gửi kỳ hạn dài để hưởng mức lãi suất ưu đãi – nhưng cần đánh giá thanh khoản và nguy cơ lãi suất giảm trong tương lai.
-
Khách hàng cũng nên cân nhắc khả năng nhận lãi theo hình thức lĩnh cuối kỳ hay lĩnh định kỳ, vì điều này ảnh hưởng đến lợi suất thực thu và tính linh hoạt của dòng tiền.
Dự kiến, nếu nhu cầu tín dụng tiếp tục tăng mạnh vào cuối năm và thanh khoản ngân hàng bị siết lại, mặt bằng lãi suất huy động nhiều khả năng sẽ tiếp tục nhích lên – đặc biệt với kỳ hạn từ 12 tháng trở lên. Ngược lại, nếu thanh khoản được bơm tốt và chính sách tiền tệ giữ ổn định, lãi suất có thể “hạ nhiệt”.
Nhưng nhìn chung, với mức lãi suất hiện tại vượt 6%/năm trong nhiều trường hợp, khách gửi tiền cần chuẩn bị cho khả năng “đua” lãi suất sâu hơn để giữ lợi ích, cũng như thận trọng với quy định điều kiện số dư tối thiểu – vì mức khuyến mại lớn nhất đang được dành cho khoản tiền gửi rất lớn.