Sáng 19/11/2025, nền tảng huy động vốn tại các ngân hàng thương mại Việt Nam chứng kiến một làn sóng tăng lãi suất mạnh mẽ. Nhiều nhà băng vừa điều chỉnh biểu lãi huy động ở cả kỳ hạn ngắn và trung-dài, kéo mức lãi suất cao nhất trên thị trường lên tới 9%/năm — đây là con số chưa từng xuất hiện phổ biến ở các kỳ hạn dành cho khách hàng thông thường.
Diễn biến nổi bật trên thị trường
-
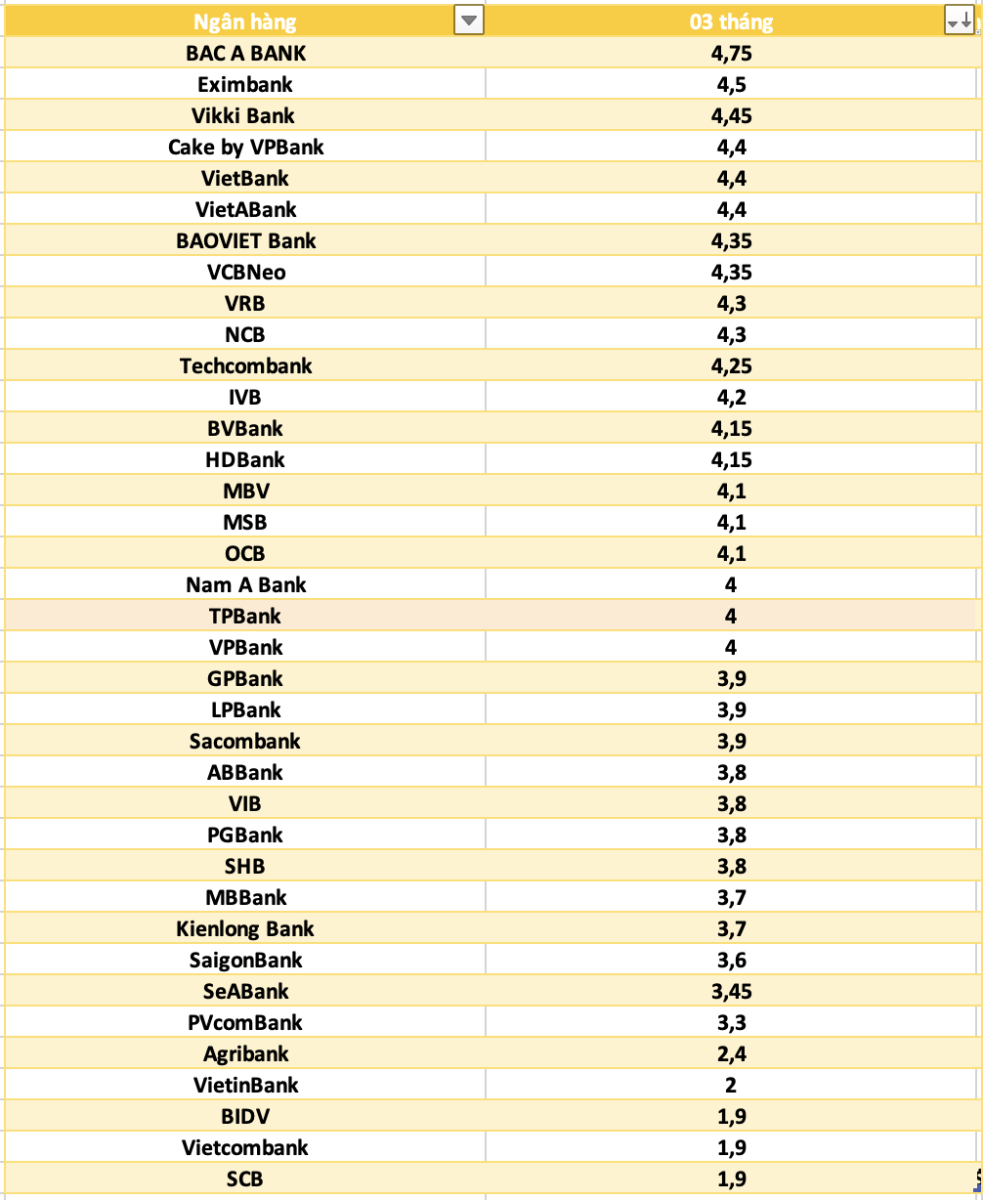
Ngân hàng Nam A Bank trở thành tâm điểm khi tăng mạnh lãi suất tiết kiệm trực tuyến tại nhiều kỳ hạn: kỳ hạn 1 tháng được nâng thêm 0,8 điểm %/năm lên 4,6%/năm; kỳ hạn 2 tháng tăng 0,85 điểm %; nhóm 3–5 tháng được đẩy lên 4,75%/năm gần mức trần cho phép.
-
Đối với kỳ hạn trung – dài: Nam A Bank nâng lãi kỳ hạn 6 tháng lên 5,7%/năm, kỳ hạn 7–11 tháng lên 5,6%/năm, kỳ hạn 12–13 tháng và 14–17 tháng tăng lần lượt lên 5,7% và 5,8%/năm; nhóm kỳ hạn 24–36 tháng ở mức 5,9%/năm. Với khoản tiền gửi lớn (từ 500 tỷ đồng trở lên), mức lãi suất đặc biệt được áp dụng là 6,5%/năm hoặc 6,3%/năm tùy kỳ hạn.
-
Ngân hàng NCB cũng điều chỉnh biểu lãi: kỳ hạn 1–5 tháng khoảng 4,3–4,7%/năm, kỳ hạn 6–9 tháng ở mức 5,65–5,75%/năm, và kỳ hạn 10–12 tháng đã chạm 5,8%/năm.
-
Tính từ đầu tháng 11 tới nay, có khoảng 17 ngân hàng đã cập nhật biểu lãi suất, trong đó 16 ngân hàng tăng lãi gồm VPBank, MB Bank, HDBank, BVBank, Sacombank, BaoVietBank, PVcomBank, LPBank, Cake by VPBank, và Nam A Bank, NCB… Ngân hàng duy nhất điều chỉnh ngược chiều là KienlongBank — giảm ở một vài kỳ hạn trung bình nhưng lại tăng ở kỳ hạn ngắn.
-
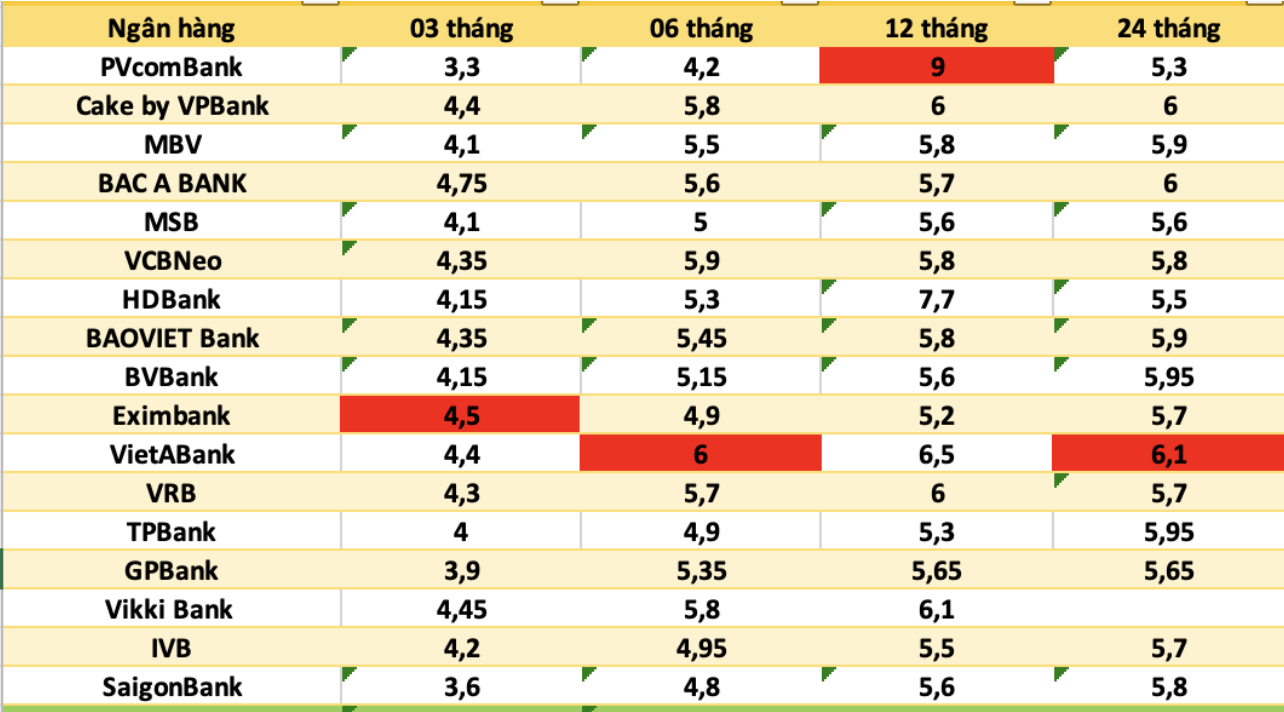
Mức lãi suất đặc biệt dành cho các khoản tiền gửi lớn hiện vươn tới 9%/năm với điều kiện số dư rất lớn (ví dụ ngân hàng PVcomBank áp mức 9%/năm cho kỳ hạn 12–13 tháng với số dư tối thiểu 2.000 tỷ đồng). Nhiều ngân hàng khác như HDBank, IVB, ACB, LPBank áp dụng mức từ 6% đến 8,1%/năm cho khách hàng gửi lớn.
-
Không chỉ các khoản lớn, nhiều ngân hàng đưa lãi suất phổ thông dành cho khách hàng cá nhân ở kỳ hạn dài lên khoảng 6% – 6,5%/năm — ít điều kiện số dư tối thiểu cao — như thương hiệu Vikki Bank, Cake by VPBank, BVBank, Viet A Bank, Bac A Bank.
Nguyên nhân & bối cảnh thị trường
Những lý do chính khiến mặt bằng lãi suất huy động tăng mạnh hiện nay gồm:
-
Áp lực vốn cuối năm: Nhiều ngân hàng chuẩn bị cho hoạt động cho vay tăng tốc vào cuối năm, trong khi nguồn vốn huy động chưa thể đáp ứng kịp — dẫn tới cạnh tranh huy động mạnh.
-
Chi phí vốn gia tăng: Biến động tỷ giá, lãi suất quốc tế cao và khả năng tăng chi phí huy động buộc ngân hàng phải trả lãi suất cao hơn để thu hút vốn trong nước.
-
Tín hiệu từ chính sách tiền tệ: Dù chưa có thay đổi lớn từ cơ quan điều hành, nhưng ngân hàng đã chủ động nâng lãi để bảo đảm nguồn vốn an toàn trước các rủi ro vĩ mô.
-
Đối thủ cạnh tranh lớn: Khi một ngân hàng tăng lãi mạnh, các ngân hàng khác buộc phải nâng theo để không mất khách — tạo hiệu ứng domino tăng lãi suất trên diện rộng.
-
Khách hàng cá nhân gửi tiền: Đây là thời điểm “vàng” để gửi tiết kiệm nếu không cần rút trước hạn vì mức lãi suất tăng rõ rệt — tuy nhiên cần lưu ý kỳ hạn gửi và điều kiện lĩnh lãi.
-
Khách hàng gửi lớn / doanh nghiệp: Mức lãi suất ưu đãi 6% – 9%/năm là cơ hội lớn — nhưng đòi hỏi số dư gửi rất lớn hoặc kỳ hạn dài — chưa hẳn phù hợp với người gửi nhỏ lẻ hoặc cần linh hoạt.
-
Doanh nghiệp cần vay vốn: Khi huy động tăng mạnh, chi phí vốn của ngân hàng có thể tăng và đẩy lãi suất cho vay lên — đây là rủi ro với doanh nghiệp.
-
Ngân hàng: Việc huy động vốn cao giúp đảm bảo thanh khoản, nhưng nếu chi phí vốn tăng quá nhanh sẽ ảnh hưởng tới lợi nhuận — ngân hàng cần cân đối giữa huy động và cho vay hiệu quả.