Sáng 21/11/2025, thị trường huy động vốn tại các ngân hàng thương mại Việt Nam tiếp tục ghi nhận một đợt tăng lãi suất mới, khi Ngân Hàng TMCP Phương Đông (OCB) trở thành ngân hàng thứ 19 chính thức tăng lãi suất huy động kể từ đầu tháng 11. Động thái này càng làm rõ sức ép cạnh tranh nguồn vốn và xu hướng lãi suất đầu vào tăng ở các nhà băng.
Tiết điều chỉnh tại OCB và toàn thị trường
OCB vừa công bố điều chỉnh biểu lãi suất huy động trực tuyến dành cho khoản tiền gửi dưới 100 triệu đồng như sau:
-
Kỳ hạn 1 tháng: tăng 0,30 điểm %/năm, lên 4,20%/năm.
-
Kỳ hạn 2 tháng: tăng lên 4,30%/năm.
-
Kỳ hạn 3-4 tháng: tăng lên 4,40%/năm.
-
Kỳ hạn 5 tháng: tăng lên 4,65%/năm.
-
Kỳ hạn 6-11 tháng: được niêm yết ở 5,30%/năm.
-
Kỳ hạn 12-15 tháng: 5,40%/năm.
-
Kỳ hạn 18 tháng: 5,60%/năm.
-
Kỳ hạn 21 tháng: 5,70%/năm.
-
Kỳ hạn 24 tháng: 5,80%/năm.
-
Kỳ hạn 36 tháng: đạt 5,90%/năm.
-
Kỳ hạn 1-2 tháng: 4,45%/năm
-
Kỳ hạn 3 tháng: 4,50%/năm
-
Kỳ hạn 4 tháng: 4,60%/năm
-
Kỳ hạn 5 tháng: 4,70%/năm
-
Kỳ hạn 6-11 tháng: 5,45%/năm
-
Kỳ hạn 12 tháng: 5,55%/năm
-
Kỳ hạn 13-36 tháng: 6,00%/năm
Đối với tài khoản gửi từ 500 triệu đồng trở lên, biểu lãi suất của OCB ghi nhận:
-
Kỳ hạn 1-2 tháng: 4,50%/năm
-
Kỳ hạn 3 tháng: 4,55%/năm
-
4 tháng: 4,65%/năm
-
5 tháng: 4,75%/năm
-
Kỳ hạn 6-11 tháng: 5,50% – 5,60%/năm
-
Kỳ hạn 12 tháng: 5,60%/năm
-
Kỳ hạn 13-36 tháng: 6,20%/năm
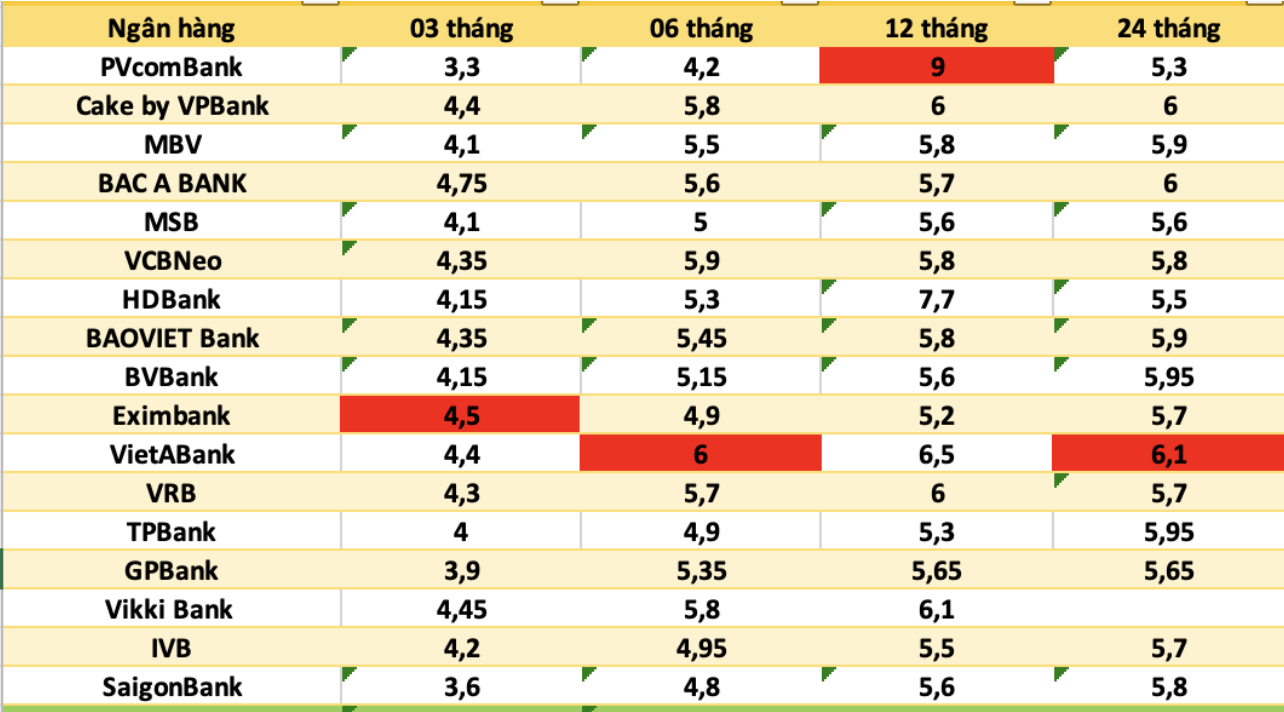
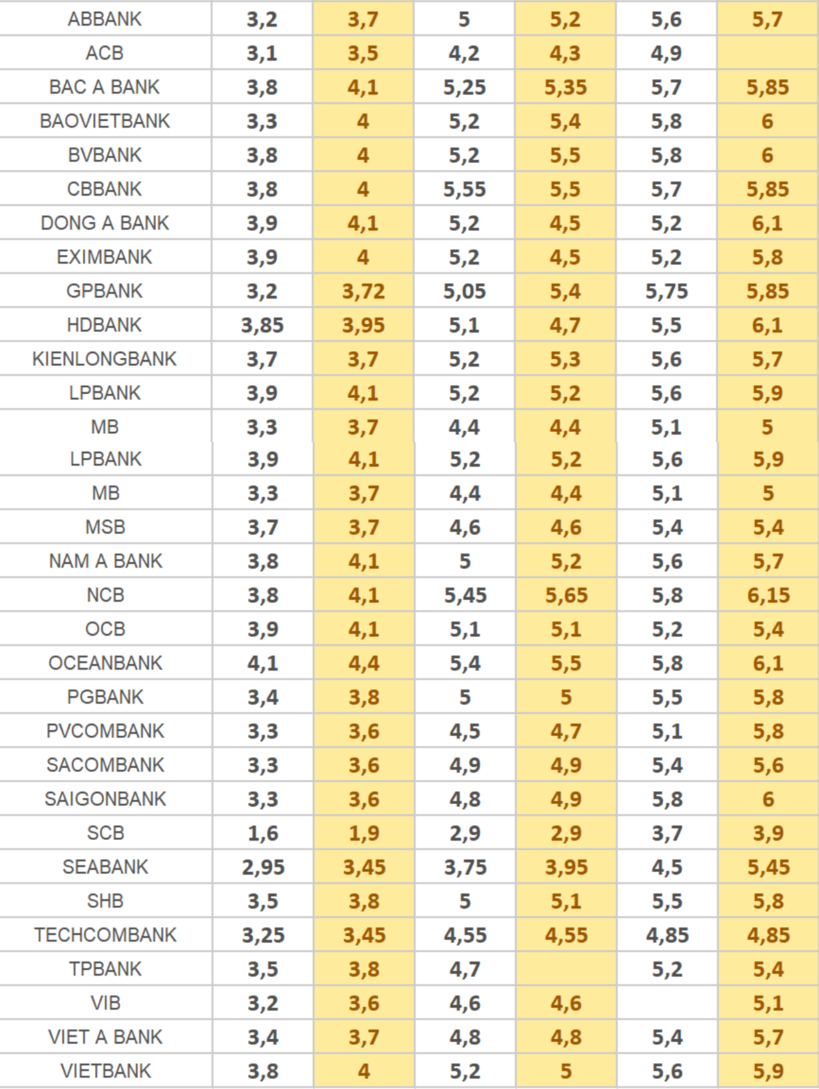
Bảng so sánh biểu lãi suất vừa công bố ngày 20/11/2025 ghi nhận nhiều ngân hàng khác cũng ở mức lãi suất cao hơn trước:
- Ví dụ: Ngân Hàng TMCP Bắc Á niêm yết kỳ hạn 6 tháng đạt 6,20%/năm, kỳ hạn 12 tháng là 6,40%/năm, kỳ hạn 18-36 tháng lên tới 6,50%/năm.
- Nhiều ngân hàng khác như Ngân Hàng TMCP Quốc Dân (NCB), Ngân Hàng TMCP Việt Nam Thương Tín (VietBank)… cũng tăng lãi suất kỳ hạn ngắn-trung lên mức 4% – 5%/năm.
Việc lãi suất huy động tăng mạnh hiện nay được ghi nhận do nhiều yếu tố:
-
Thứ nhất, nhu cầu vốn cuối năm tăng nhanh khi các ngân hàng đẩy mạnh tín dụng, trong khi nguồn huy động chưa kịp tăng tương ứng — tạo áp lực huy động vốn.
-
Thứ hai, chi phí vốn đầu vào, bao gồm cả huy động và ngoại hối, có xu hướng tăng khi đồng USD và lãi suất liên ngân hàng có xu hướng tăng.
-
Thứ ba, ngân hàng tăng lãi suất để thu hút khách hàng và giữ chân dòng tiền gửi khi có các kênh đầu tư khác nổi lên cạnh tranh như bất động sản, chứng khoán, ngoại tệ.
-
Với người gửi cá nhân: lãi suất tăng mang lại cơ hội tốt hơn để gửi tiết kiệm, đặc biệt cho những khoản tiền không cần rút gấp. Tuy nhiên, kỳ hạn dài thường đi kèm điều kiện cao hơn (số dư tối thiểu, lĩnh lãi cuối kỳ) — người gửi nên cân nhắc giữa mức lợi suất và khả năng linh hoạt rút tiền.
-
Với doanh nghiệp: chi phí huy động vốn tăng sẽ ảnh hưởng tới lãi suất cho vay — việc ngân hàng huy động với lãi suất cao có thể kéo lãi suất cho vay tăng theo, ảnh hưởng tới doanh nghiệp cần vốn trong giai đoạn cuối năm.
-
Với ngân hàng: mặc dù huy động tăng giúp cải thiện thanh khoản, nhưng chi phí vốn cao cũng làm giảm biên lợi nhuận thuần (NIM) — ngân hàng cần quản lý tốt chi phí vốn để duy trì lợi nhuận.