Sáng 22/11/2025, thị trường huy động vốn tại các ngân hàng thương mại Việt Nam đang chứng kiến một làn sóng tăng lãi suất mạnh và lan rộng: hơn 20 ngân hàng đồng loạt điều chỉnh lãi suất huy động ở cả kỳ hạn ngắn và dài. Đây được xem là động thái phản ánh nhu cầu vốn tăng cao vào cuối năm và sự cạnh tranh nguồn vốn giữa các nhà băng đang nóng lên.
Trong số các ngân hàng tăng lãi đáng chú ý, Ngân hàng TMCP Phương Đông (OCB) dẫn đầu với mức tăng 0,15–0,4 điểm phần trăm/năm tùy kỳ hạn. Cụ thể:
-
Đối với khách gửi tiền dưới 100 triệu đồng gửi online:
-
Kỳ hạn 1–4 tháng: lãi suất tăng 0,30 điểm %, lên 4,20%/năm.
-
Kỳ hạn 5 tháng: tăng 0,15 điểm %, còn 4,65%/năm.
-
Kỳ hạn 6–15 tháng: tăng 0,30 điểm %, lên 5,50%/năm.
-
Kỳ hạn 18–24 tháng: tăng 0,40 điểm %, lên 5,60%/năm.
-
Kỳ hạn 36 tháng: tăng 0,30 điểm %, lên 5,90%/năm.
-
Đối với khoản tiền từ 100 đến dưới 500 triệu đồng: lãi suất dao động từ 4,45% đến 6,00%/năm tùy kỳ hạn.
-
Với khoản tiền từ 500 triệu đồng trở lên: các mức lãi suất ưu đãi áp dụng như 4,75%/năm kỳ hạn 3–5 tháng, và ở kỳ hạn dài 13–36 tháng có thể đạt tới 6,20%/năm.
Không chỉ OCB, nhiều ngân hàng khác cũng đẩy mạnh tăng lãi:
-
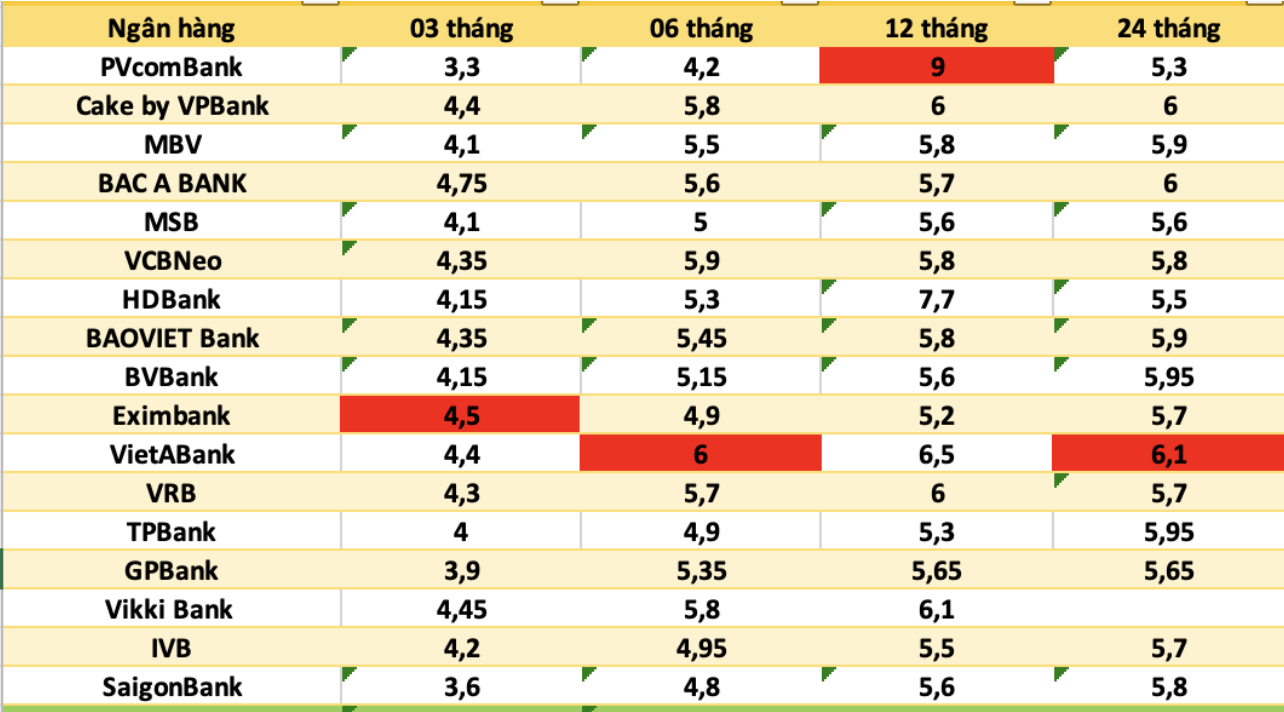
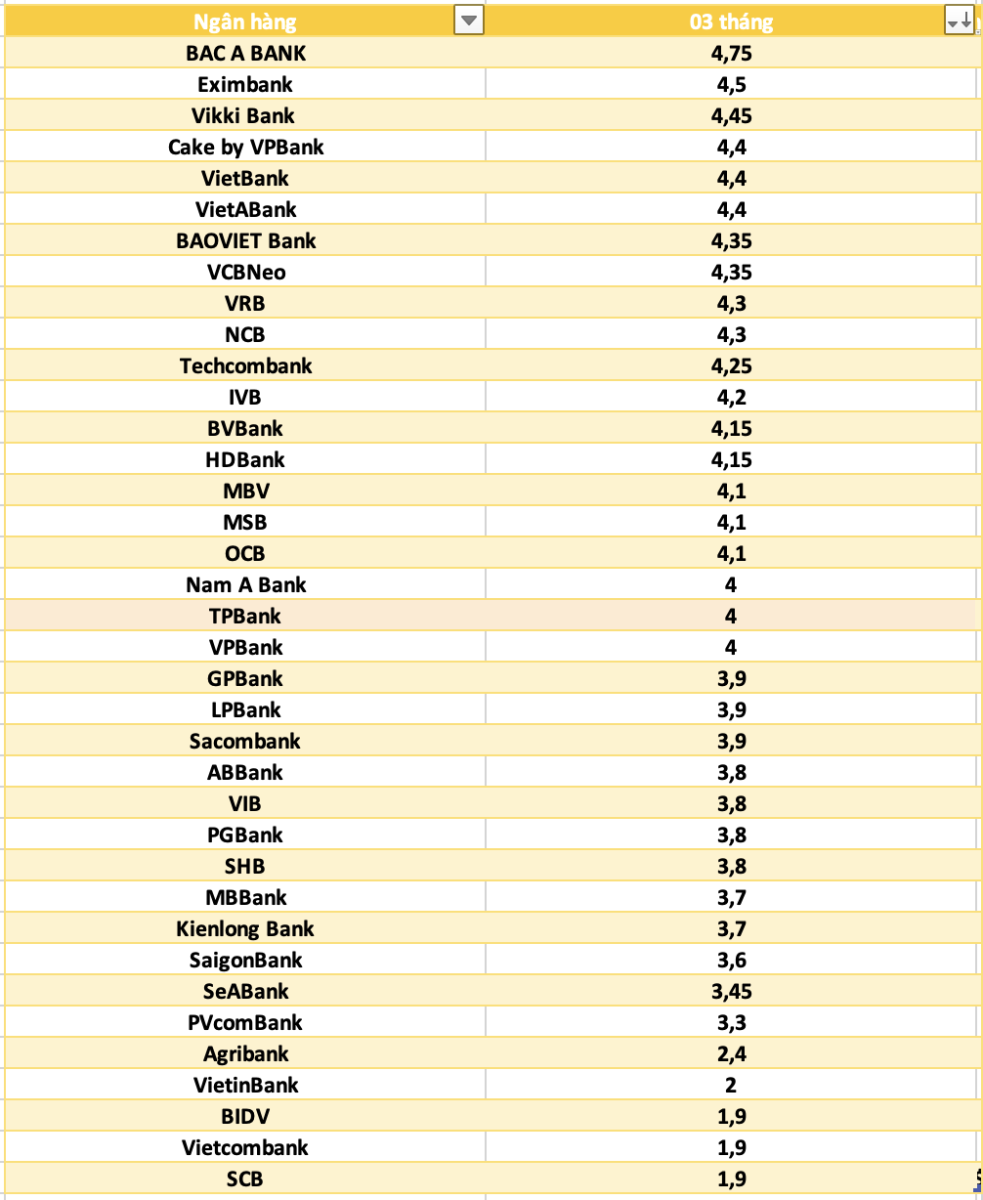
Kỳ hạn ngắn dưới 6 tháng ở một số nhà băng như MB Bank, Nam A Bank, VIB và Bac A Bank được niêm yết ở mức 4,75%/năm.
-
-
Nhóm lãi suất đặc biệt dành cho khách hàng gửi lớn hoặc có điều kiện đặc biệt đang được áp dụng với mức 6,5% đến 9%/năm. Ví dụ: PVcomBank đưa ra mức 9%/năm cho kỳ hạn 12–13 tháng với số dư gửi tối thiểu lên tới 2.000 tỷ đồng; HDBank áp mức 8,1%/năm cho kỳ hạn 13 tháng với số dư gửi từ 500 tỷ đồng trở lên.
Ở nhóm khách hàng gửi tiền thông thường (không yêu cầu số dư lớn), nhiều ngân hàng niêm yết lãi suất từ 6%/năm trở lên cho các kỳ hạn dài. Ví dụ: Cake by VPBank niêm yết mức 6,3 – 6,5%/năm cho kỳ hạn 6–36 tháng; Bac A Bank áp 6,3%/năm cho kỳ hạn 12 tháng, 6,4%/năm cho 13–15 tháng và 6,5%/năm cho 18–36 tháng.
Nguyên nhân chính khiến lãi suất huy động tăng mạnh hiện nay gồm:
-
Cuối năm là thời điểm nhu cầu vốn của các ngân hàng tăng, tín dụng được đẩy mạnh trong khi huy động vốn chưa tăng tương ứng — dẫn tới áp lực tăng lãi đầu vào để thu hút tiền gửi.
-
Chi phí vốn huy động trong nước đang gia tăng, tác động bởi biến động lãi suất quốc tế và cạnh tranh giữa các ngân hàng trong việc giữ chân dòng tiền gửi.
-
Các ngân hàng điều chỉnh tăng lãi để chủ động giữ khách hàng kỳ hạn dài, tránh tình trạng rút nhanh vào dịp cuối năm hoặc dịch chuyển ngân hàng.
-
Hiệu ứng “lan tỏa” khi một số ngân hàng lớn tăng lãi suất trước đã khiến các ngân hàng khác phải nâng theo để không “góp vốn thất thế”.
-
Với người gửi cá nhân: đây là cơ hội thuận lợi để gửi tiết kiệm với mức lãi suất cao hơn, nhưng cần lưu ý điều kiện gửi (kỳ hạn, số dư tối thiểu, hình thức gửi online hoặc tại quầy) và khả năng rút trước hạn.
-
Với doanh nghiệp: chi phí vốn huy động tăng có thể kéo lãi suất cho vay tăng theo — doanh nghiệp cần chuẩn bị kế hoạch huy động vốn và quản lý chi phí vốn tốt hơn.
-
Với ngân hàng: mặc dù huy động vốn tăng giúp cải thiện thanh khoản, nhưng chi phí vốn tăng cũng có thể ảnh hưởng đến biên lợi nhuận — ngân hàng cần cân đối giữa tăng trưởng và chi phí.
-
Nếu nhu cầu vốn tiếp tục tăng và nguồn huy động không kịp đáp ứng — lãi suất huy động có thể tiếp tục leo lên trên 6%/năm đối với nhiều ngân hàng cho kỳ hạn dài trong khoảng cuối năm.
-
Ngược lại, nếu nguồn vốn được bổ sung mạnh hoặc ngân hàng quản lý tốt thanh khoản — lãi suất có thể chững lại hoặc tăng nhẹ.
-
Khuyến nghị: người gửi tiền nên theo dõi sát biểu lãi suất từng ngân hàng, so sánh giữa gửi online và quầy, cũng như lưu ý điều kiện kèm theo (số dư tối thiểu, hình thức nhận lãi).
-
Doanh nghiệp cần lập kế hoạch huy động vốn sớm, có thể cân nhắc gửi ngắn hạn nếu chưa chắc kỳ hạn dài, đồng thời theo dõi lãi suất cho vay và môi trường kinh doanh cuối năm.