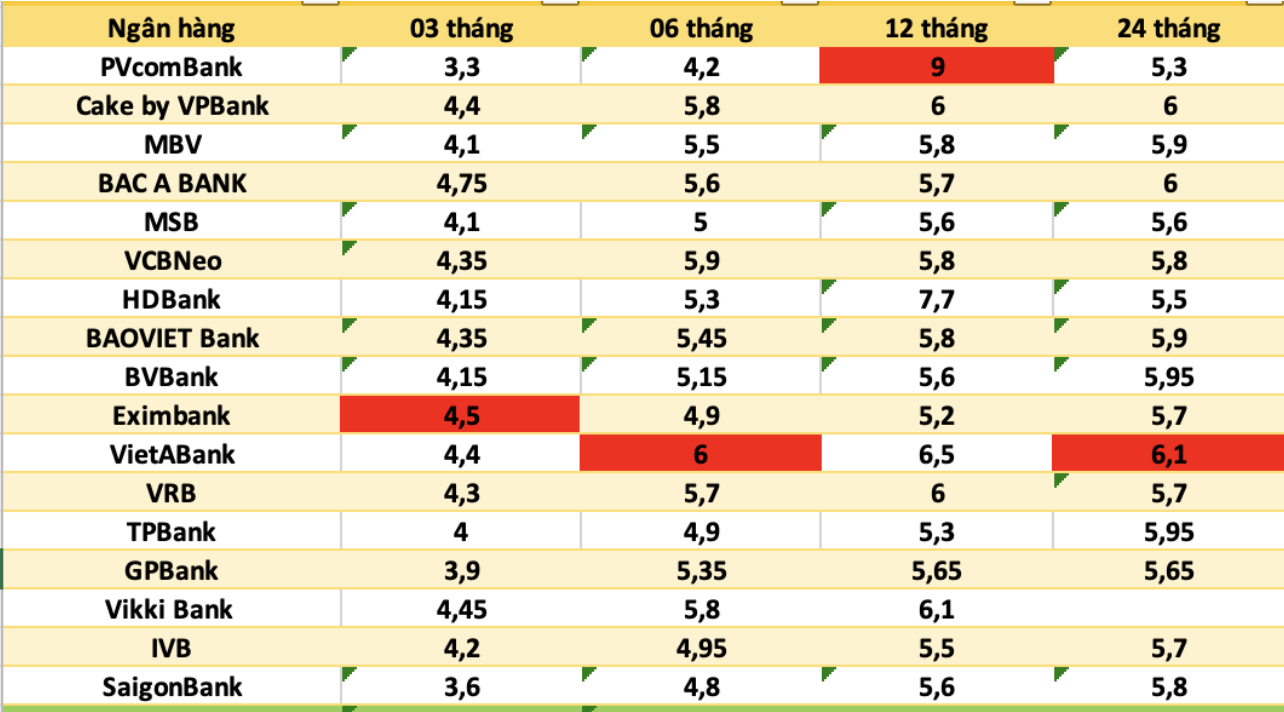
Sáng 24/11/2025, thị trường huy động vốn tại các ngân hàng thương mại Việt Nam tiếp tục chứng kiến đợt tăng mạnh lãi suất tiết kiệm. Ghi nhận tại thời điểm này có hơn 10 ngân hàng đã niêm yết lãi suất huy động từ 6%/năm trở lên, cho thấy cạnh tranh nguồn vốn đang bước vào giai đoạn “nóng” vào cuối năm.
Những mức lãi suất đáng chú ý
-
Ngân hàng IVB áp dụng lãi suất 6,15%/năm cho kỳ hạn 36 tháng, điều kiện gửi tối thiểu từ 1.500 tỷ đồng trở lên.
-
Ngân hàng ACB cũng công bố mức lãi suất từ khoảng 6%/năm ở một số kỳ hạn dài dành cho khách hàng cá nhân hoặc doanh nghiệp với gửi lớn.
-
Các ngân hàng khác, khi quy mô và điều kiện phù hợp, cũng công bố mức lãi suất dao động từ 6%/năm đến gần 7%/năm — đặc biệt với khách hàng gửi tiền lớn hoặc chương trình ưu đãi đặc biệt.
Sự xuất hiện rộng rãi của mức lãi suất từ 6% trở lên – không chỉ ở vài ngân hàng nhỏ – mà lan tới nhiều ngân hàng quy mô trung và lớn, cho thấy động lực huy động vốn đang tăng mạnh.
Hai động lực chính thúc đẩy lãi suất huy động tăng mạnh:
-
Khối lượng tín dụng tăng cuối năm: Nhu cầu vốzn của nền kinh tế được dự báo tăng tốc vào những tháng cuối năm, trong khi nguồn vốn huy động mới chưa tăng tương ứng, tạo áp lực huy động của các ngân hàng.
-
Chi phí huy động tăng: Với môi trường vĩ mô và quốc tế có biến động — như lãi suất USD, tỷ giá và chi phí vốn — ngân hàng phải cạnh tranh hơn để giữ và thu hút dòng tiền gửi bằng đồng Việt Nam. Điều này khiến mặt bằng lãi suất huy động được đẩy lên.
-
Người gửi cá nhân: Đây là cơ hội để gửi tiết kiệm với mức lãi suất cao hơn — nếu bạn không cần rút vốn trong ngắn hạn và sẵn sàng gửi với kỳ hạn dài hơn thì có thể được lãi suất tốt hơn. Nhưng cần lưu ý điều kiện gửi, số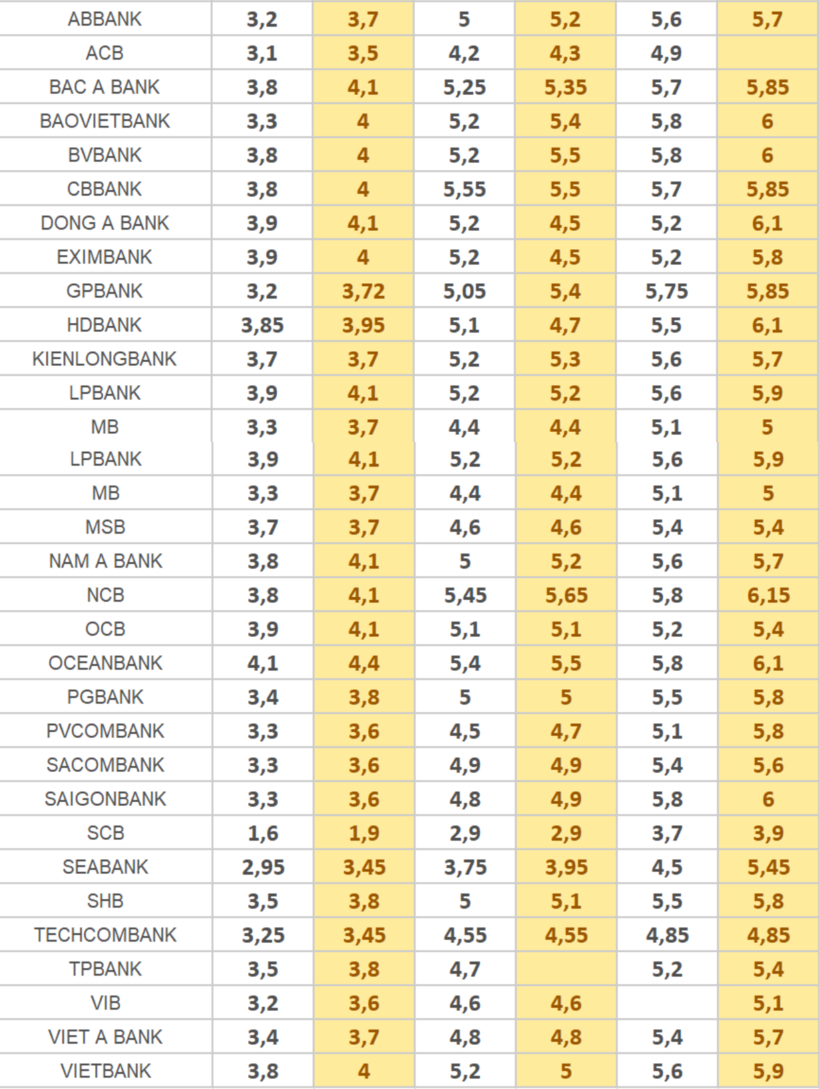 dư tối thiểu và khả năng rút trước hạn.
-
Doanh nghiệp: Khi huy động vốn của các ngân hàng tăng lãi suất, chi phí vốn đầu vào có thể tăng — từ đó, lãi suất cho vay có thể tăng, ảnh hưởng tới kế hoạch vay vốn cuối năm. Doanh nghiệp cần lên kế hoạch sớm.
-
Ngân hàng: Mặc dù huy động tiền gửi cao hơn giúp thanh khoản cải thiện, nhưng chi phí vốn tăng cao có thể ảnh hưởng tới biên lợi nhuận (NIM) — ngân hàng cần quản lý chặt chi phí.
-
Người gửi tiền nên so sánh giữa lãi suất, kỳ hạn và điều kiện gửi tại nhiều ngân hàng — không chỉ nhìn vào con số “6%+” mà bỏ qua điều kiện kèm theo.
-
Nếu bạn không cần rút sớm, nên cân nhắc gửi kỳ hạn 12 tháng trở lên, vì nhiều ngân hàng đang trả lãi tốt hơn cho kỳ hạn dài.
-
Doanh nghiệp nên cân nhắc huy động hoặc vay vốn sớm — vì chi phí vốn có thể tăng hơn nữa nếu ngân hàng vẫn phải đua huy động.
-
Luôn để tâm tới biến động lãi suất, tỷ giá và chính sách tiền tệ để đánh giá xu hướng huy động và cho vay — vì tín hiệu đầu vào thường ảnh hưởng đến lãi suất huy động.