Lãi suất ngân hàng ngày 6/8 tiếp tục ổn định, nhiều kỳ hạn phổ thông duy trì trên 6%/năm. ABBank hiện giữ mức lãi suất đặc biệt cao nhất thị trường là 9,65%/năm, theo sau là PVcomBank, HDBank và Vikki Bank.
Thị trường lãi suất tiết kiệm trong ngày 6/8 tiếp tục chứng kiến sự phân hóa rõ nét giữa hai nhóm sản phẩm: lãi suất phổ thông dành cho khách hàng cá nhân thông thường và lãi suất đặc biệt áp dụng riêng cho nhóm khách hàng có số tiền gửi cực lớn – thường là các tổ chức hoặc cá nhân siêu giàu.
Trong bối cảnh mặt bằng lãi suất huy động vẫn neo ở mức thấp, nhiều ngân hàng buộc phải triển khai chính sách lãi suất “hai tầng” nhằm tăng cường khả năng huy động vốn trung và dài hạn, đặc biệt khi tín dụng đang dần phục hồi và bước vào chu kỳ tăng tốc trở lại.
Hiện tại, lãi suất tiết kiệm cao nhất trên thị trường dao động từ 6% đến 9,65%/năm. Tuy nhiên, để tiếp cận các mức cao hơn 7%/năm, người gửi tiền phải đáp ứng điều kiện rất nghiêm ngặt về số dư tối thiểu, kỳ hạn gửi, và thường chỉ được áp dụng tại quầy, không triển khai online.
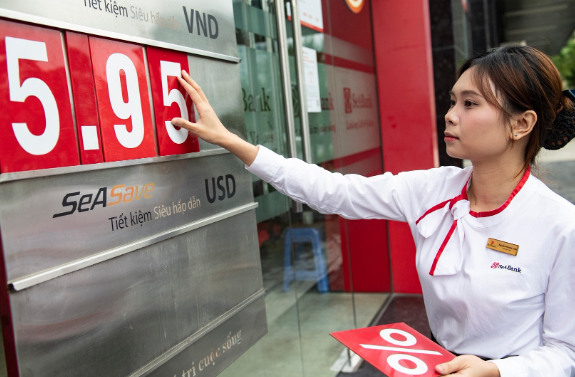
Cuộc đua lãi suất trong nhóm siêu khách hàng
Dẫn đầu thị trường hiện nay là ABBank, với mức lãi suất đặc biệt 9,65%/năm – cao nhất ghi nhận đến thời điểm hiện tại. Mức lãi suất này chỉ áp dụng cho các khoản tiền gửi mới hoặc tái tục sổ tiết kiệm kỳ hạn 13 tháng, với điều kiện khách hàng phải gửi từ 1.500 tỷ đồng trở lên. Đây là chính sách được thiết kế riêng cho nhóm tổ chức tài chính hoặc các cá nhân siêu giàu, và không phổ biến với đại đa số người gửi tiền.
Tương tự, PVcomBank cũng đang niêm yết mức lãi suất ưu đãi 9%/năm cho kỳ hạn 12–13 tháng, nhưng chỉ áp dụng cho số dư tối thiểu từ 2.000 tỷ đồng và giao dịch tại quầy. Đáng chú ý, lãi suất phổ thông tại ngân hàng này cho cùng kỳ hạn hiện chỉ dao động từ 5%–5,1%/năm, cho thấy mức chênh lệch lên tới gần 4 điểm phần trăm giữa hai nhóm khách hàng.
HDBank triển khai mức lãi suất 8,1%/năm cho kỳ hạn 13 tháng và 7,7%/năm cho kỳ hạn 12 tháng, nhưng điều kiện là số tiền gửi tối thiểu phải từ 500 tỷ đồng. Trong khi đó, với khách hàng cá nhân thông thường, HDBank hiện chỉ chi trả mức 5,5%–5,7%/năm cho kỳ hạn 12 tháng – thấp hơn đến 2 điểm phần trăm so với nhóm ưu tiên.
Vikki Bank cũng tham gia cuộc đua bằng cách cộng thêm 1,8 điểm phần trăm vào lãi suất cơ sở cho những khách hàng gửi từ 999 tỷ đồng trở lên. Như vậy, lãi suất kỳ hạn từ 13 tháng tại đây có thể lên đến 7,5%/năm, trong khi mức phổ thông tại quầy vẫn giữ ở 5,7%/năm.
Ngoài các “ông lớn” trên, nhiều ngân hàng khác cũng triển khai các gói lãi suất ưu đãi với điều kiện số dư cao. Bac A Bank áp dụng mức 6,2%/năm cho khoản tiền gửi từ 1 tỷ đồng, kỳ hạn từ 18 đến 36 tháng. IVB (Indovina Bank) công bố mức 6,15%/năm cho kỳ hạn 36 tháng, nhưng khách hàng phải gửi từ 1.500 tỷ đồng. ACB cũng có chính sách riêng: áp dụng mức 6%/năm cho kỳ hạn 13 tháng, lĩnh lãi cuối kỳ nếu số dư từ 200 tỷ đồng.
LPBank lại thiết kế lãi suất linh hoạt theo hình thức lĩnh lãi. Với khoản tiền gửi từ 300 tỷ đồng, khách hàng có thể nhận mức 6,5%/năm nếu lĩnh lãi cuối kỳ, 6,3%/năm nếu lĩnh theo tháng và 6,07%/năm nếu chọn lĩnh đầu kỳ.
Người gửi nhỏ lẻ vẫn có cơ hội nhận lãi 6%/năm
Trong khi nhóm khách hàng đặc biệt tiếp cận được mức lãi suất “đỉnh”, thì người gửi phổ thông vẫn có cơ hội nhận mức lãi trên 6%/năm nếu biết lựa chọn ngân hàng phù hợp.
Ngân hàng số Cake by VPBank đang duy trì mức 6%/năm cho kỳ hạn 12–18 tháng và 24–36 tháng, không yêu cầu số dư tối thiểu. HDBank cũng giữ nguyên mức 6%/năm cho kỳ hạn 18 tháng đối với khách hàng cá nhân gửi online hoặc tại quầy.
BVBank công bố mức 6%/năm cho kỳ hạn 48 tháng, và 6,1%/năm cho kỳ hạn 60 tháng, trong khi VietABank và Bac A Bank cùng áp dụng mức 6%/năm cho các kỳ hạn trung và dài từ 18 đến 36 tháng.
Các chuyên gia tài chính nhận định, trong ngắn hạn, mặt bằng lãi suất tiền gửi sẽ chưa có nhiều biến động mạnh. Dữ liệu từ các ngân hàng cho thấy lãi suất đang ổn định trong tuần đầu tháng 8 và chưa xuất hiện dấu hiệu điều chỉnh lớn.
Tuy nhiên, trong bối cảnh tín dụng có xu hướng tăng tốc vào quý III và IV/2025, một số ngân hàng có thể điều chỉnh cục bộ lãi suất huy động, đặc biệt ở nhóm kỳ hạn trung và dài hạn. Mức chênh lệch lãi suất giữa các phân khúc khách hàng nhiều khả năng vẫn duy trì, khi nhu cầu huy động vốn lớn từ khối tổ chức vẫn đang ở mức cao.

.jpg "Soi cầu lô bao hôm nay 26/01/2026")
.jpeg "Soi cầu xổ số Bạch Kim hôm nay 26/01/2026")