Tỷ giá USD hôm nay 27/8, thị trường tự do đảo chiều tăng mạnh so với phiên trước đó. Các ngân hàng thương mại cũng tăng mạnh giá cả 2 chiều mua – bán đồng USD. Tỷ giá trung tâm giảm mạnh về mức 25.273 đồng.
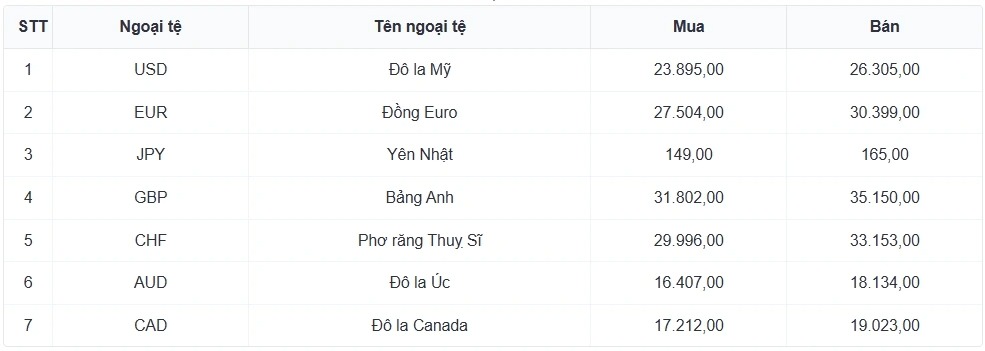
Tỷ giá USD trong nước sáng 27/8 ghi nhận một bức tranh phân hóa rõ nét: tỷ giá trung tâm giảm, nhóm ngân hàng thương mại điều chỉnh nhích lên, còn thị trường tự do lại bật tăng mạnh. Cụ thể, Ngân hàng Nhà nước (NHNN) công bố tỷ giá trung tâm ở mức 25.273 VND/USD, giảm 18 đồng so với phiên liền trước. Tại Sở Giao dịch NHNN, mức tham khảo duy trì 24.060 VND/USD (mua vào) và 26.550 VND/USD (bán ra). Khối ngân hàng thương mại niêm yết quanh vùng 26.140 – 26.530 VND/USD (Vietcombank), 26.160 – 26.520 VND/USD (BIDV), 26.005 – 26.536 VND/USD (VietinBank) và 26.140 – 26.520 VND/US (Eximbank). Trên thị trường tự do, giá giao dịch phổ biến 26.563 – 26.648 VND/USD, cao hơn đáng kể so với mức niêm yết chính thức.
Diễn biến trái chiều này phản ánh ba lớp động lực đan xen. Lớp thứ nhất là tín hiệu điều hành: việc NHNN hạ nhẹ tỷ giá trung tâm cho thấy định hướng tiếp tục bình ổn mặt bằng tỷ giá, hạn chế kỳ vọng tăng một chiều và tạo “neo” tâm lý cho thị trường chính thức. Trong bối cảnh thanh khoản tiền đồng đã bớt căng so với giai đoạn cao điểm và lạm phát trong tầm kiểm soát, dư địa kỹ thuật để NHNN linh hoạt “điều chỉnh nhỏ” tỷ giá trung tâm là có, nhằm giảm độ nhạy của thị trường trước biến động bên ngoài.
Lớp thứ hai xuất phát từ cung – cầu ngoại tệ thực. Mùa cao điểm nhập khẩu cuối quý III bắt đầu hình thành, doanh nghiệp có nhu cầu mua USD giao ngay và kỳ hạn để thanh toán, trong khi dòng kiều hối và giải ngân vốn FDI theo tháng có thể chưa bù đắp kịp thời. Chênh lệch giữa giá tự do và giá ngân hàng vì vậy mở rộng, đặc biệt khi một bộ phận cá nhân/doanh nghiệp muốn giao dịch nhanh, linh hoạt về thời điểm và khối lượng. Khi chênh lệch này kéo dài, hành vi “phòng thủ” (giữ USD nhiều hơn, bán ra ít hơn) càng khiến giá tự do neo cao.
Lớp thứ ba đến từ bối cảnh quốc tế. Chỉ số Dollar Index (DXY) đang suy yếu nhẹ quanh mốc 98,2 điểm, phản ánh kỳ vọng thị trường toàn cầu về chu kỳ nới lỏng dần của Cục Dự trữ Liên bang Mỹ (Fed) trong bối cảnh một số chỉ báo tăng trưởng Mỹ chậm lại và lạm phát có dấu hiệu hạ nhiệt theo tháng. Tuy nhiên, “USD yếu ở ngoài” không tự động chuyển thành “VND mạnh ở trong” nếu cấu trúc cung – cầu nội địa chưa thuận. Nói cách khác, yếu tố quốc tế đang hỗ trợ giảm áp lực tổng thể lên tỷ giá, nhưng **nhu cầu ngoại tệ ngắn hạn trong nước mới là biến số giải thích tốt nhất cho chênh lệch giữa các thị trường.
Khoảng chênh lệch ngân hàng – tự do hiện duy trì vài chục đến hơn 100 đồng/USD. Trong ngắn hạn, biên chênh này khó thu hẹp mạnh nếu nhu cầu thanh toán nhập khẩu và gom USD còn cao. Với doanh nghiệp có dòng thu USD ổn định, nên tận dụng bán kỳ hạn để khóa biên lợi nhuận thay vì chờ đợi thêm, bởi khi chênh lệch hạ nhiệt thường đi kèm điều chỉnh ở cả hai bên giá.
Vùng giá đáng chú ý ở thị trường tự do là quanh 26.650 VND/USD: nếu bị xuyên thủng theo hướng tăng và duy trì nhiều phiên, kỳ vọng tăng ngắn hạn có thể lan sang nhóm ngân hàng (thông qua cầu ngoại tệ chuyển kênh). Ở chiều ngược lại, 26.200 – 26.300 VND/USD đang là vùng đệm tâm lý của thị trường ngân hàng; khi thanh khoản ngoại tệ tốt hơn, giá mua – bán tại các nhà băng thường quay về dải này.
Chiến lược phòng ngừa rủi ro: doanh nghiệp nhập khẩu nên kết hợp giao ngay – kỳ hạn – hoán đổi theo lịch thanh toán, tránh “dồn cục” nhu cầu vào một thời điểm. Doanh nghiệp xuất khẩu có thể chia nhỏ việc bán USD (laddering) và cân nhắc tỷ lệ bán kỳ hạn tối thiểu 30–50% doanh thu ngoại tệ dự kiến, nhằm bảo vệ biên lợi nhuận trước rủi ro đảo chiều đột ngột nếu DXY hồi phục.
Ở góc độ chính sách, việc NHNN duy trì tỷ giá trung tâm giảm nhẹ đồng thời để thị trường ngân hàng tự điều chỉnh tăng ở mức vừa phải cho thấy cách tiếp cận hai mũi: dùng “neo” trung tâm để ổn định kỳ vọng, nhưng không kìm cứng giá giao dịch thực tế, giúp dòng chảy ngoại tệ phản ánh cung – cầu thật, từ đó giảm động cơ chuyển dịch sang khu vực phi chính thức. Nếu cần, các công cụ thị trường mở, bán ngoại tệ can thiệp có mục tiêu, và biện pháp kỹ thuật với trạng thái ngoại tệ hệ thống vẫn là “hộp đồ nghề” sẵn sàng để làm phẳng đỉnh sóng.
Một yếu tố thường bị bỏ qua là mặt bằng lãi suất VND. Lãi suất tiền đồng trung – dài hạn đã nhích lên ở một số kỳ hạn, trong khi lãi suất USD trong nước về cơ bản rất thấp. Chênh lệch lợi suất dương cho VND hỗ trợ ổn định tỷ giá về trung – dài hạn, miễn là lạm phát được kiểm soát và kỳ vọng chính sách nhất quán. Vì vậy, biến động hiện tại có tính ngắn hạn – theo mùa vụ nhiều hơn là tín hiệu cho một xu hướng mất giá kéo dài của VND.
Tổng hợp lại, tỷ giá USD ngày 27/8 phản ánh một trạng thái “mềm ở trung tâm, bền ở ngân hàng, cứng ở tự do”. Sức nặng của cầu ngoại tệ phục vụ thanh toán và tâm lý nắm giữ ngắn hạn đang giữ cho thị trường tự do ở vùng cao, trong khi nền tảng quốc tế (USD yếu đi) và khung điều hành trong nước (tỷ giá trung tâm giảm, thanh khoản VND cải thiện) lại là các lực kéo điều hòa. Với doanh nghiệp và nhà đầu tư, chiến lược hợp lý nhất lúc này không phải đánh cược theo chiều mà là quản trị rủi ro theo kịch bản, khóa trước những mức giá đáp ứng yêu cầu lợi nhuận của mình, và duy trì kỷ luật phòng ngừa trong giai đoạn nhạy cảm cuối quý.