Theo báo cáo mới nhất của Knight Frank Việt Nam, thị trường bất động sản quý III/2025 ghi nhận sự phục hồi rõ nét trên cả ba lĩnh vực chính: nhà ở, văn phòng và bất động sản thương mại, với tâm lý thị trường tích cực nhờ kỳ vọng về nâng hạng thị trường chứng khoán và việc vận hành trung tâm tài chính quốc tế tại TP.HCM. Những yếu tố này được đánh giá là động lực lớn củng cố niềm tin nhà đầu tư trong giai đoạn chuyển tiếp sang quý IV – thời điểm thường có thanh khoản cao nhất năm.
Thị trường căn hộ: Sôi động cả hai đầu Hà Nội – TP.HCM, phân khúc hạng sang chiếm ưu thế
Tại TP.HCM, giá chào bán sơ cấp căn hộ trung bình đạt 3.752 USD/m², tăng 0,6% so với quý trước và 8,8% so với cùng kỳ năm 2024. Dù mức tăng nhẹ, 90% dự án hiện hữu vẫn giữ giá ổn định để cạnh tranh với nguồn cung mới. Trong quý, thị trường ghi nhận 1.800 căn hộ mở bán mới và 2.600 căn tồn kho, nâng tổng nguồn cung sơ cấp lên 4.400 căn, trong đó phân khúc hạng sang chiếm 57%.
Đáng chú ý, Thành phố Thủ Đức chiếm tới 80% nguồn cung mới với các dự án tiêu biểu như The Privé, Elysian, trong khi khu Tây (Trellia Cove) và khu Nam (Khải Hoàn Prime) đóng góp phần còn lại. Nhu cầu vẫn ổn định với 2.200 căn được tiêu thụ, đạt tỷ lệ hấp thụ 49%, nhờ chính sách thanh toán linh hoạt và quỹ hàng giới hạn. Dự báo quý IV, TP.HCM sẽ đón 4.500 căn mới, chủ yếu từ các dự án hiện hữu, đẩy giá bán sơ cấp trung bình tiệm cận 4.000 USD/m².
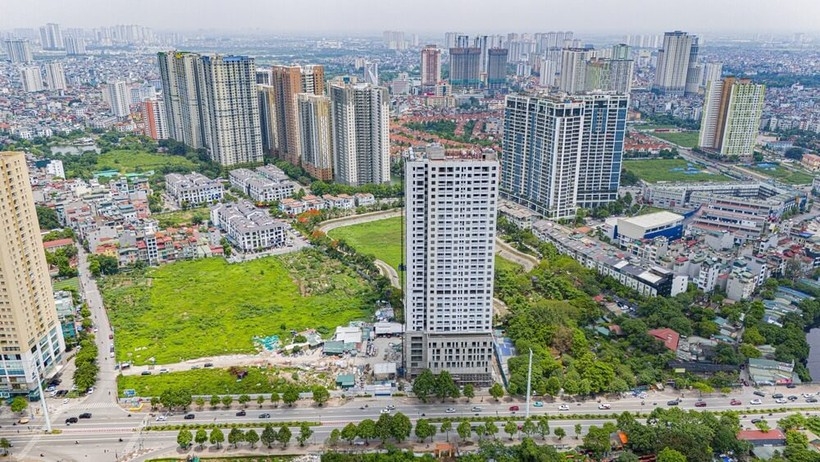
Tại Hà Nội, giá bán sơ cấp trung bình đạt 3.524 USD/m², tăng 7% theo quý và 23% theo năm – mức tăng mạnh nhất trong 5 năm trở lại đây. Sự bứt phá đến từ các dự án hạng sang mới tại Cầu Giấy, Long Biên và Đông Anh, với giá bán dao động 5.000–6.000 USD/m². Tổng nguồn cung quý III đạt 6.800 căn, trong đó 5.600 căn mới mở bán và 1.200 căn tồn kho.
Thị trường ghi nhận 5.700 căn tiêu thụ, đạt tỷ lệ hấp thụ 86%, nhưng giảm nhẹ so với quý II. Dự án Masteri Sky Quarter trở thành điểm sáng khi đạt 80% lượng bán chỉ sau vài ngày, minh chứng cho sức hút của mô hình căn hộ thấp tầng cao cấp. Knight Frank dự báo, quý IV/2025 Hà Nội sẽ có thêm 7.800 căn hộ mới, giá bán trung bình tăng lên 4.000 USD/m², và công nghệ bán hàng như livestream, đấu giá trực tuyến, ứng dụng AI sẽ trở thành xu hướng nổi bật.
Thị trường văn phòng: Tỷ lệ trống giảm, văn phòng xanh chiếm ưu thế
Tại TP.HCM, giá thuê văn phòng hạng A trung bình đạt 59,9 USD/m², giảm 1,5% theo quý, trong khi văn phòng hạng B ở mức 33,2 USD/m², giảm nhẹ 0,5%. Dù giá thuê điều chỉnh, tỷ lệ trống toàn thị trường giảm từ 14,3% xuống 13%, nhờ chính sách ưu đãi thuê và miễn phí thời gian đầu của chủ tòa nhà. Tổng nguồn cung giữ ổn định ở mức 1,8 triệu m², trong đó Quận 1 chiếm hơn 50%, khẳng định vị thế là trung tâm văn phòng cao cấp hàng đầu.
Một xu hướng đáng chú ý là 80% hợp đồng thuê mới tại Hà Nội và TP.HCM được ký trong các tòa nhà đạt chứng nhận xanh, phản ánh sự chuyển dịch mạnh sang bất động sản bền vững. Trong quý III, 48% giao dịch thuê lớn đến từ doanh nghiệp logistics, bên cạnh ngành công nghệ thông tin – nhóm khách thuê chủ lực. Dự án The Kross, dự kiến hoàn thiện quý I/2026, sẽ bổ sung thêm 32.000 m² sàn văn phòng hạng A cho khu trung tâm.
Tại Hà Nội, giá thuê hạng A đạt 35,6 USD/m², giảm 1,1% theo quý, trong khi hạng B tăng nhẹ 0,5% lên 19,7 USD/m² nhờ nguồn cung mới ở Mỹ Đình. Tỷ lệ lấp đầy trung bình giảm còn 83%, do lượng sàn trống tăng từ các tòa nhà cũ. Trong quý, Hà Nội chào đón 27.860 m² sàn mới từ dự án Pearl Tower, nâng tổng nguồn cung lên 2 triệu m², tập trung chủ yếu ở khu Tây và cận trung tâm (70%).
Mức hấp thụ ròng đạt 6.300 m², giảm 66% so với quý trước, song các tòa nhà đạt chuẩn xanh như Grand Terra và Capital Place vẫn ghi nhận hiệu suất tốt. Knight Frank dự báo, đến cuối năm 2025, Hà Nội sẽ có thêm 51.800 m² sàn hạng A mới, và trong 5 năm tới, nguồn cung dồi dào ở Tây Hồ Tây có thể tạo áp lực giảm giá thuê và tỷ lệ lấp đầytrên toàn thị trường.
Triển vọng chung: Thị trường củng cố đà phục hồi, kỳ vọng bứt tốc cuối năm
Knight Frank nhận định, thị trường bất động sản Việt Nam quý III/2025 cho thấy dấu hiệu phục hồi bền vững. Dù còn vướng mắc về pháp lý đất đai và cấp giấy chứng nhận quyền sử dụng đất, đặc biệt tại các khu trung tâm, nhưng tâm lý nhà đầu tư đang tích cực trở lại. Nhu cầu ở thực và đầu tư dài hạn vẫn là động lực chính của thị trường, đặc biệt trong bối cảnh kinh tế vĩ mô ổn định, lãi suất thấp và chính sách hỗ trợ mạnh mẽ từ Chính phủ.
Các chuyên gia dự báo, trong quý IV và đầu năm 2026, thị trường nhà ở và văn phòng sẽ tiếp tục khởi sắc, với sự xuất hiện của nhiều dự án hạng sang và công trình xanh, khẳng định xu hướng đô thị hóa cao cấp và phát triển bền vững tại hai trung tâm kinh tế lớn nhất cả nước.