Tính đến cuối tháng 7/2025, dư nợ tín dụng bất động sản đã chính thức vượt mốc 4,08 triệu tỷ đồng, chiếm 23,68% tổng dư nợ toàn nền kinh tế và tăng 16,95% so với cuối năm 2024.
Con số này cho thấy bất động sản tiếp tục là “đầu kéo” của tín dụng, tạo lực đẩy phục hồi cho thị trường tài chính – kinh tế, nhưng đồng thời đặt ra yêu cầu kiểm soát chặt chẽ dòng vốn để hạn chế rủi ro. Theo số liệu từ Ngân hàng Nhà nước, dư nợ tín dụng bất động sản những năm gần đây tăng trưởng cao hơn mặt bằng chung, với tỷ lệ tăng 11,81% trong năm 2023, 20,79% trong năm 2024 và chỉ riêng 7 tháng đầu năm 2025 đã đạt 16,95%. Đáng chú ý, phần vốn này chủ yếu tập trung vào kinh doanh bất động sản thay vì cho vay tiêu dùng hay tự sử dụng, vốn chỉ tăng ở mức 12,4%. Riêng dư nợ tín dụng phục vụ hoạt động kinh doanh bất động sản đã đạt 1,79 triệu tỷ đồng, tăng 23,87% so với cuối năm 2024.
Khảo sát từ 20 ngân hàng thương mại cho thấy xu hướng dòng vốn đổ mạnh vào bất động sản tiếp tục rõ nét, khi tốc độ tăng trưởng cho vay bất động sản tại nhiều ngân hàng cao gấp 2 đến 5 lần, thậm chí tới 8 lần so với mức tăng cho vay khách hàng thông thường. VIB dẫn đầu với mức tăng 78,4% dư nợ bất động sản, gấp gần 8 lần so với mức tăng trưởng tín dụng khách hàng 9,9%. NamABank cũng ghi nhận mức tăng 49,3%, trong khi Sacombank tăng 42,8%, cao gấp gần 5 lần so với tốc độ tăng cho vay chung. Đáng chú ý, Saigonbank dù dư nợ tín dụng toàn ngân hàng giảm 7,2% nhưng dư nợ cho vay kinh doanh bất động sản vẫn tăng tới 30,9%. Xét về con số tuyệt đối, Techcombank và VPBank tiếp tục là hai ngân hàng dẫn đầu cho vay kinh doanh bất động sản, lần lượt đạt 227.400 tỷ đồng và 192.800 tỷ đồng tính đến cuối quý II/2025, với mức tăng tương ứng 21,6% và 3,3% so với cuối năm trước.
Các chuyên gia cho rằng việc tín dụng bất động sản tăng mạnh một phần xuất phát từ sự khơi thông pháp lý sau khi Luật Đất đai sửa đổi có hiệu lực, tạo điều kiện cho các ngân hàng giải ngân cho những dự án đủ điều kiện. Tuy nhiên, việc áp dụng định giá đất theo nguyên tắc thị trường khiến chi phí đầu vào của doanh nghiệp bất động sản tăng lên, kéo giá bán sản phẩm neo ở mức cao. Ông Nguyễn Hoàng Linh, Giám đốc Nghiên cứu Công ty Quản lý Quỹ Vietcombank (VCBF), nhận định những vướng mắc về pháp lý dần được tháo gỡ giúp tín dụng có thêm dư địa, song đồng thời làm tăng áp lực vốn cho doanh nghiệp. Thực tế, nhiều ngân hàng như PVcomBank, Techcombank có tỷ trọng dư nợ bất động sản trên 30% tổng dư nợ, cho thấy mức độ phụ thuộc lớn vào lĩnh vực địa ốc.
Ở phía doanh nghiệp, nhu cầu vay vốn cũng tăng mạnh. Novaland ghi nhận dư nợ vay ngân hàng lên tới 21.169 tỷ đồng, tăng 42% so với đầu năm, trong đó vay dài hạn tăng tới 63% lên 16.537 tỷ đồng. Các khoản vay áp dụng lãi suất thả nổi cộng biên độ 3-4%, nhiều hợp đồng có mức sàn 10,2-11%/năm. Trong nửa đầu năm 2025, Novaland được phê duyệt tín dụng 15.050 tỷ đồng và đã giải ngân 4.640 tỷ đồng. Tại Taseco Land, dư nợ ngân hàng cũng tăng 37% lên 4.805,7 tỷ đồng, trong khi chi phí lãi vay đạt 85 tỷ đồng, tăng 29% so với cùng kỳ.
Tuy nhiên, các chuyên gia cảnh báo cần kiểm soát chặt chẽ dòng vốn chảy vào bất động sản. Ông Nguyễn Trí Hiếu, chuyên gia tài chính – ngân hàng, cho rằng diễn biến tăng trưởng nóng một phần xuất phát từ mục tiêu tín dụng 16% đặt ra từ đầu năm và kỳ vọng thị trường bất động sản phục hồi. Song nếu không điều chỉnh kịp thời, rủi ro bong bóng giá sẽ hiện hữu, nhất là khi giá nhà tại các đô thị lớn đang ở mức rất cao. Chính sách tín dụng cần ưu tiên dự án có đầy đủ pháp lý, phục vụ nhu cầu ở thực, hạn chế dòng vốn đổ vào đất nền, đầu cơ và thổi giá.
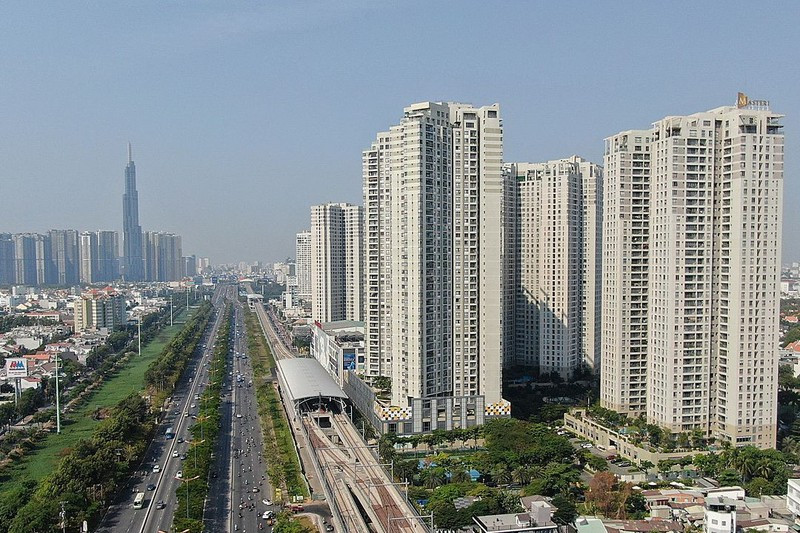
Thực tế, khi kênh trái phiếu doanh nghiệp được tái cơ cấu và siết chặt tiêu chuẩn phát hành, nhiều chủ đầu tư đã quay trở lại phụ thuộc mạnh vào kênh tín dụng ngân hàng. Báo cáo của Bộ Xây dựng cho thấy trong 9 tháng năm 2025, giá bán căn hộ chung cư tại Hà Nội và TP.HCM tiếp tục duy trì ở mức cao. Tại Hà Nội, giá sơ cấp trung bình đạt 70-80 triệu đồng/m2, tăng 33% so với cùng kỳ năm trước; tại TP.HCM, mức giá khoảng 75 triệu đồng/m2, tăng 36%. Bộ Xây dựng thừa nhận giá bất động sản hiện chưa phản ánh đúng giá trị thực, một phần do hiện tượng găm hàng, nâng giá và đầu cơ, gây mất cân đối cung – cầu và vượt quá khả năng chi trả của người dân.
Diễn biến này cho thấy bất động sản vẫn là “đầu kéo” tín dụng, hỗ trợ phục hồi thị trường nhưng cũng tiềm ẩn nhiều rủi ro. Sự phục hồi niềm tin và sức cầu là tín hiệu tích cực, song việc dòng vốn nóng len lỏi trở lại cùng tình trạng đầu cơ đất nền ở một số khu vực đang đặt ra những thách thức lớn. Để thị trường phát triển bền vững, cần sự giám sát chặt chẽ, chính sách tín dụng hợp lý và chiến lược phát triển nhà ở xã hội, nhà ở thương mại giá phù hợp, nhằm cân bằng cung – cầu và giảm áp lực cho người mua thực.