Trên thị trường bất động sản, hình thức mua chung cư khi chưa xây xong – hay còn gọi là mua “nhà hình thành trong tương lai” – đã trở nên phổ biến trong hơn một thập kỷ qua. Nhiều dự án mở bán từ giai đoạn móng, khách hàng chỉ cần thanh toán 20–30% giá trị hợp đồng là có thể giữ chỗ, hưởng mức giá thấp hơn đáng kể so với thời điểm bàn giao. Tuy nhiên, bên cạnh cơ hội sinh lời, việc mua căn hộ khi công trình chưa hoàn thiện cũng tiềm ẩn không ít rủi ro về pháp lý, tiến độ và chất lượng xây dựng mà người mua cần cân nhắc kỹ lưỡng.
Theo Luật Kinh doanh bất động sản 2014, chủ đầu tư chỉ được phép bán nhà hình thành trong tương lai khi đáp ứng đủ điều kiện pháp lý: có giấy phép xây dựng, biên bản nghiệm thu phần móng, bảo lãnh ngân hàng cho người mua và hồ sơ dự án được Sở Xây dựng xác nhận đủ điều kiện bán. Đây là các tiêu chí bắt buộc để đảm bảo người mua không bị thiệt hại nếu dự án chậm tiến độ hoặc chủ đầu tư gặp khó khăn tài chính. Tuy nhiên, thực tế vẫn có nhiều dự án mở bán “lách luật”, khi chưa hoàn thiện móng hoặc chưa được cơ quan chức năng xác nhận, khiến khách hàng dễ gặp rủi ro.
Ưu điểm dễ thấy nhất khi mua căn hộ chưa xây xong là giá bán thấp hơn 5–15% so với giai đoạn hoàn thiện. Người mua có thể chia nhỏ dòng tiền theo tiến độ, giảm áp lực tài chính và tận dụng cơ hội tăng giá khi dự án bàn giao. Nhiều nhà đầu tư tận dụng điều này để “lướt sóng” – mua sớm, bán lại khi dự án cất nóc hoặc hoàn thiện, thu lợi nhanh mà không cần sở hữu lâu dài. Tuy nhiên, chiến lược này chỉ hiệu quả khi dự án có uy tín và thị trường đang trong xu hướng tăng.
Ngược lại, rủi ro lớn nhất của việc mua chung cư chưa xây xong là phụ thuộc hoàn toàn vào năng lực chủ đầu tư. Nếu dự án bị đình trệ, chậm tiến độ hoặc thay đổi thiết kế, người mua dễ bị “mắc kẹt” trong thời gian dài. Nhiều trường hợp, chủ đầu tư chậm bàn giao hàng năm trời, thậm chí dừng thi công do thiếu vốn, trong khi người mua vẫn phải trả lãi vay ngân hàng. Ngoài ra, chất lượng công trình sau khi hoàn thiện có thể khác xa với cam kết ban đầu, dẫn đến tranh chấp kéo dài giữa cư dân và chủ đầu tư.
Một yếu tố khác cần chú ý là hợp đồng mua bán căn hộ hình thành trong tương lai. Đây là văn bản ràng buộc pháp lý quan trọng nhất, quy định rõ tiến độ thanh toán, thời hạn bàn giao, chính sách phạt chậm tiến độ và trách nhiệm bảo hành. Người mua nên kiểm tra kỹ điều khoản về quyền đơn phương chấm dứt hợp đồng, hoàn tiền, cũng như cam kết bảo lãnh ngân hàng – một trong những yếu tố đảm bảo quyền lợi nếu dự án bị dừng thi công. Việc ký hợp đồng tại sàn giao dịch hoặc văn phòng công chứng cũng giúp tăng tính pháp lý và minh bạch.
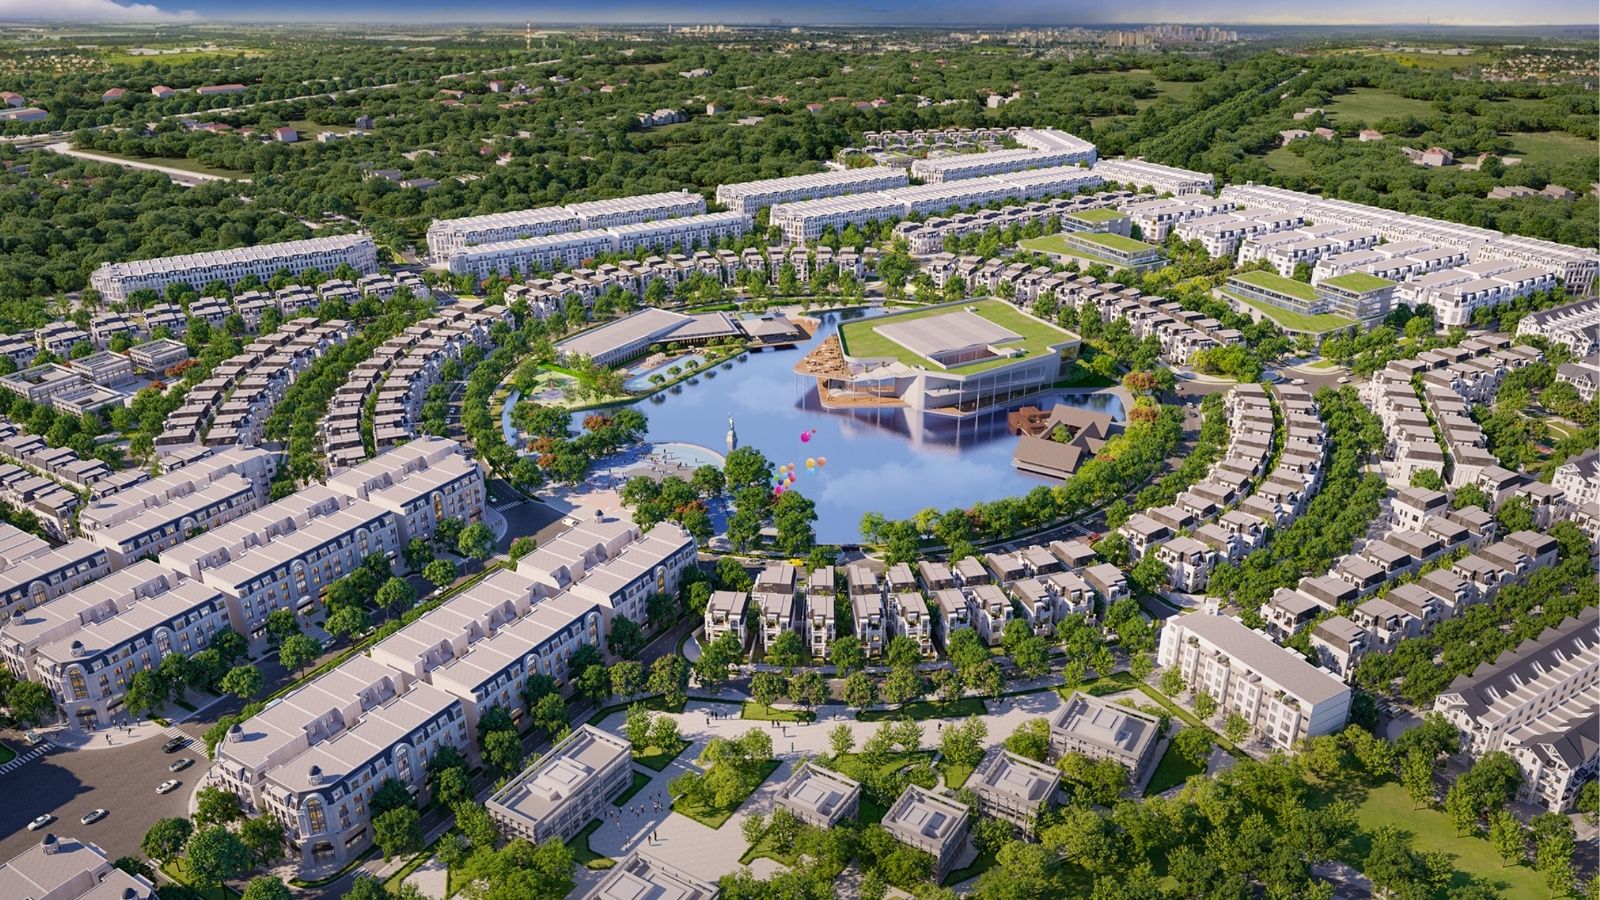
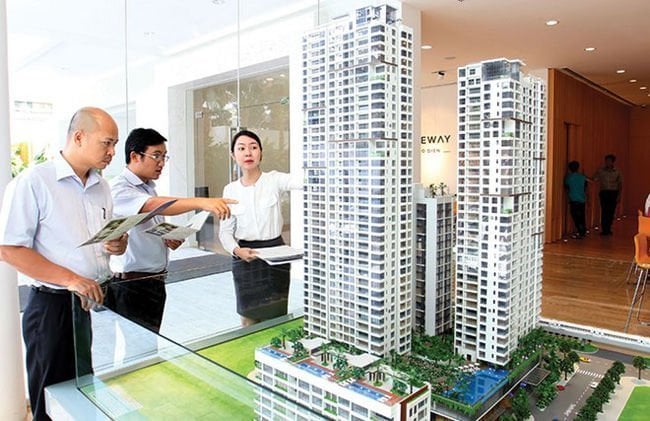
Đối với người mua để ở, việc lựa chọn dự án uy tín, tiến độ thi công rõ ràng và được ngân hàng thẩm định là yếu tố then chốt. Nên ưu tiên các chủ đầu tư lớn, có năng lực tài chính mạnh, đã từng bàn giao nhiều dự án đúng hẹn. Bên cạnh đó, cần trực tiếp đến công trường kiểm tra tiến độ, so sánh thực tế với mô hình và bản vẽ phối cảnh để tránh mua theo quảng cáo hoặc hình ảnh 3D không phản ánh đúng thực tế.
Ngoài yếu tố pháp lý và tiến độ, rủi ro về tài chính cũng đáng lưu tâm. Khi mua căn hộ chưa xây, người mua thường phải trả theo từng giai đoạn, từ 5–10 đợt thanh toán kéo dài 1–2 năm. Trong thời gian này, nếu lãi suất tăng, dòng tiền gặp khó hoặc giá thị trường giảm, việc bán lại căn hộ chưa bàn giao sẽ không dễ dàng. Đặc biệt, nếu dự án bị đình trệ, người mua có thể vừa mất vốn, vừa không nhận được nhà đúng hạn.
Tuy vậy, ở góc độ đầu tư dài hạn, mua chung cư từ sớm vẫn là lựa chọn hấp dẫn nếu người mua am hiểu thị trường và chọn đúng dự án. Trong bối cảnh quỹ đất trung tâm ngày càng hạn chế, giá bán căn hộ tăng đều qua từng giai đoạn xây dựng, việc “xuống tiền” sớm giúp tối ưu lợi nhuận. Song điều quan trọng nhất vẫn là kiểm tra kỹ pháp lý, yêu cầu chủ đầu tư cung cấp giấy xác nhận đủ điều kiện bán của Sở Xây dựng, cùng văn bản bảo lãnh ngân hàng cho từng căn hộ.
Các chuyên gia khuyến nghị, người mua nên thận trọng trước những lời quảng cáo “bán trước pháp lý”, “giữ chỗ nội bộ”, “đặt cọc thiện chí” khi dự án chưa hoàn thiện móng. Bất kỳ giao dịch nào trước khi có xác nhận của cơ quan quản lý đều tiềm ẩn rủi ro mất tiền, không được pháp luật công nhận. Trong trường hợp muốn đầu tư sớm, nên ký thỏa thuận đặt cọc có điều khoản hoàn tiền rõ ràng, tránh chuyển toàn bộ giá trị hợp đồng khi dự án chưa đủ điều kiện mở bán.
Tóm lại, mua chung cư khi chưa xây xong vừa là cơ hội, vừa là thử thách. Người mua có thể hưởng lợi về giá và khả năng sinh lời, nhưng đồng thời phải đối mặt với rủi ro pháp lý và tiến độ. Quyết định đúng đắn chỉ có thể đến khi người mua tìm hiểu kỹ chủ đầu tư, pháp lý dự án, hợp đồng và khả năng tài chính của bản thân. Trên thị trường bất động sản, cơ hội luôn đi cùng rủi ro – nhưng với sự tỉnh táo và hiểu luật, người mua vẫn có thể biến rủi ro thành lợi thế.