Chuyên gia cảnh báo, dòng vốn tăng nóng vào bất động sản dễ gây “sốt ảo”, suy giảm thanh khoản, đe dọa hệ thống ngân hàng và đẩy giấc mơ an cư của người dân xa hơn.
Dòng vốn tín dụng đang đổ mạnh vào bất động sản, tạo nên những con số tăng trưởng kỷ lục nhưng đồng thời cũng dấy lên lo ngại về nguy cơ “sốt ảo” và rủi ro hệ thống tài chính. Tính đến ngày 31/7/2025, dư nợ tín dụng bất động sản đã đạt khoảng 4,1 triệu tỷ đồng, tăng gần 17% so với cuối năm 2024 và chiếm tới gần 24% tổng dư nợ toàn nền kinh tế.
Trong đó, dư nợ cho vay kinh doanh bất động sản chiếm khoảng 1,79 triệu tỷ đồng, tăng gần 24%, trong khi cho vay tiêu dùng nhà ở tăng hơn 12%. Nhiều ngân hàng ghi nhận mức tăng trưởng tín dụng bất động sản vượt xa mức chung, như VIB tăng 78,4%, NamABank tăng 49,3% và Sacombank tăng 42,8%, cho thấy xu hướng “bơm vốn” mạnh mẽ vào địa ốc, bất chấp rủi ro tiềm ẩn.
Nguyên nhân của sự bùng nổ dòng vốn này đến từ nhiều yếu tố. Trước hết, lãi suất thấp cùng việc tháo gỡ vướng mắc pháp lý giúp doanh nghiệp bất động sản dễ dàng tiếp cận vốn vay. Bên cạnh đó, nhiều chủ đầu tư áp dụng cơ chế “miễn lãi – ân hạn gốc” hoặc chỉ yêu cầu khách hàng thanh toán 10-30% giá trị căn hộ ban đầu, khiến chi phí tài chính trở nên nhẹ nhàng và khuyến khích đầu cơ. Trong khi đó, vốn tín dụng dành cho sản xuất kinh doanh bị hạn chế do lợi nhuận thấp và khó chứng minh hiệu quả, nên ngân hàng có xu hướng tập trung cho vay địa ốc với tài sản đảm bảo rõ ràng.
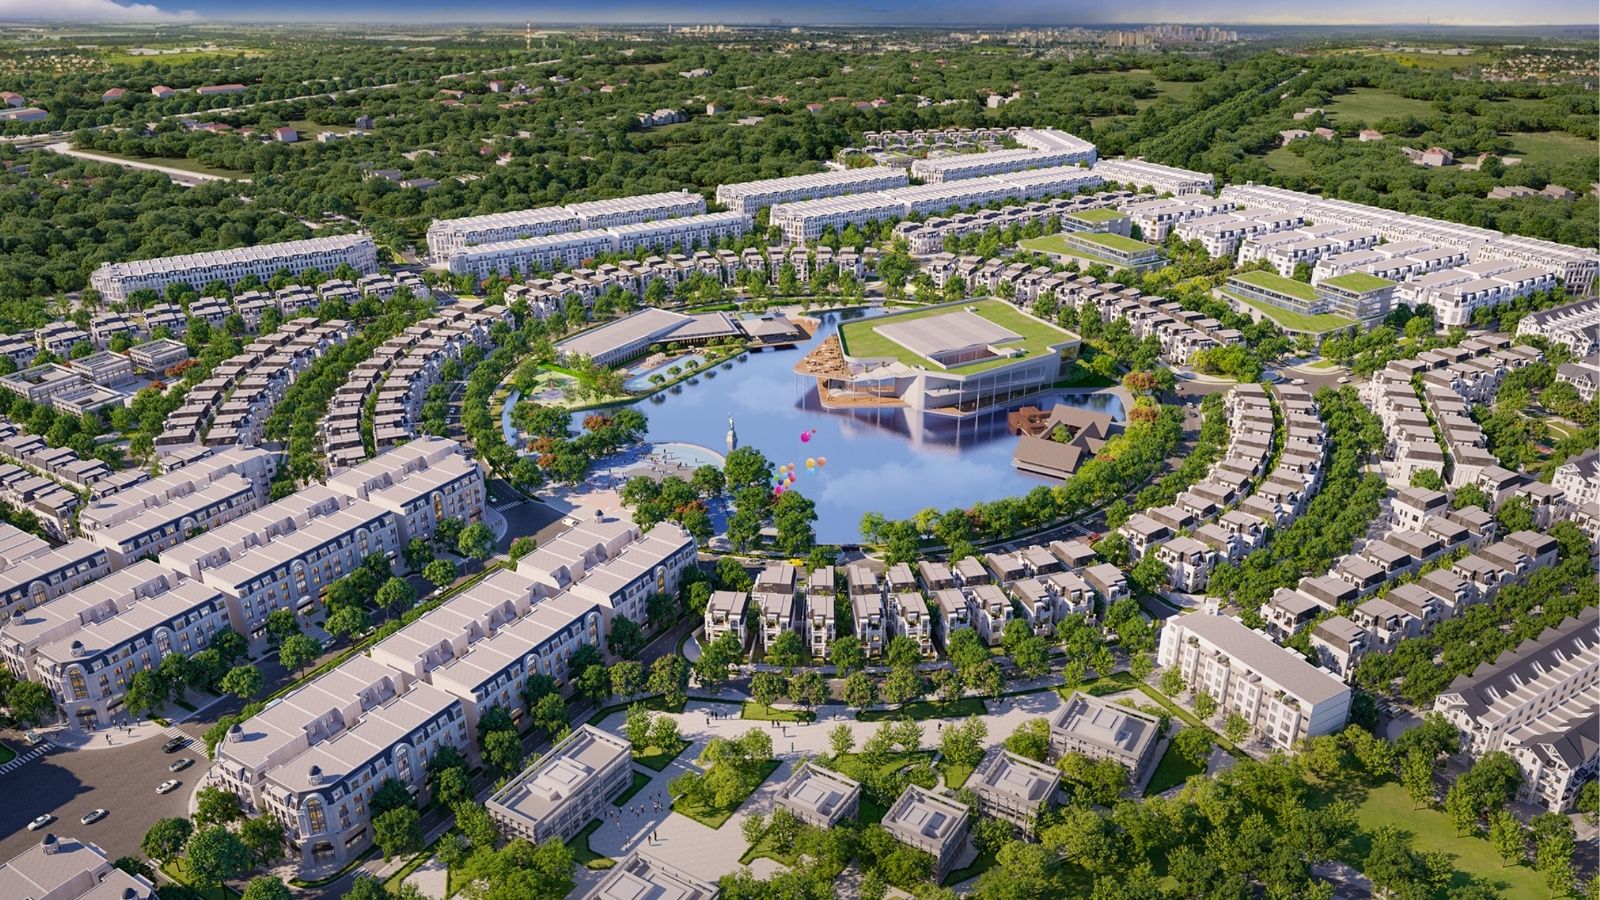
Tuy nhiên, việc dòng tiền dồn dập chảy vào bất động sản tiềm ẩn nhiều hệ quả. Giá nhà đất ở nhiều khu vực, đặc biệt là đất nền và dự án vùng ven, đã bị đẩy lên 50-60% so với cùng kỳ, trong khi hạ tầng chưa hoàn thiện, tạo nên nguy cơ bong bóng. Nếu nhu cầu đầu cơ rút lui, thị trường có thể chứng kiến cảnh bán tháo, thanh khoản lao dốc, nhiều dự án rơi vào trạng thái “đóng băng”. Nguy hiểm hơn, khi dư nợ bất động sản chiếm tới gần 1/4 toàn bộ tín dụng ngân hàng, một cú sốc ở thị trường này có thể kéo theo hệ lụy cho hệ thống tài chính, buộc ngân hàng phải tăng mạnh trích lập dự phòng nợ xấu. Đáng lo ngại, tình trạng giá nhà tăng chóng mặt khiến giấc mơ an cư của người dân có nhu cầu thực ngày càng xa vời.
Để kiểm soát rủi ro, giới chuyên gia khuyến nghị cần siết chặt cho vay đầu cơ, tăng hệ số rủi ro với tín dụng bất động sản, đồng thời ưu tiên vốn cho dự án nhà ở xã hội và nhà ở thương mại giá hợp lý. Bên cạnh đó, cần đa dạng hóa kênh huy động vốn trung – dài hạn thay vì phụ thuộc vào ngân hàng, tăng tính minh bạch thị trường qua các trung tâm giao dịch bất động sản, kiểm soát tình trạng găm hàng và thổi giá. Điều quan trọng hơn cả là định hướng dòng vốn vào nhu cầu thực, hỗ trợ người trẻ và các gia đình thu nhập trung bình tiếp cận nhà ở, thay vì để vốn ngân hàng tiếp tục nuôi dưỡng các cơn “sốt đất” ảo tiềm ẩn nhiều rủi ro cho toàn nền kinh tế.