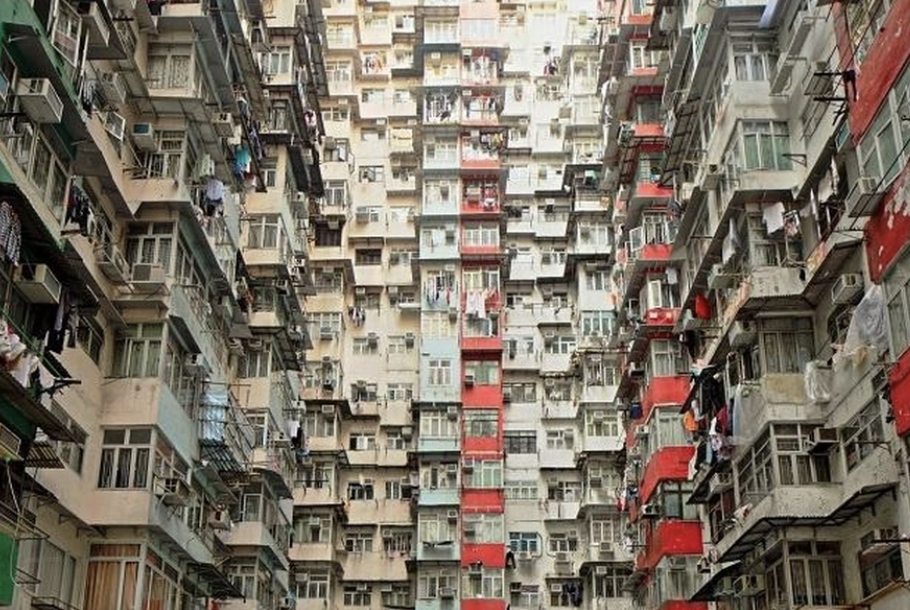
Sở hữu một ngôi nhà – giấc mơ tưởng chừng hiển nhiên với tầng lớp trung lưu nay đang trở nên xa vời tại nhiều thành phố lớn trên thế giới.
Việc sở hữu một ngôi nhà ở các đô thị lớn đang trở thành thách thức ngày càng lớn đối với người dân trung lưu và lao động, đặc biệt tại các quốc gia phát triển. Theo nghiên cứu công bố hồi tháng 5/2025 của Trung tâm Dân số và Chính sách thuộc Đại học Chapman (Mỹ), nhiều khu vực tại California và các đô thị lớn trên thế giới đã rơi vào tình trạng "vượt ngoài khả năng chi trả".
Nghiên cứu được thực hiện tại 95 thị trường nhà ở trong quý III/2024, so sánh trực tiếp giữa giá nhà trung bình và thu nhập trung bình hằng năm của người dân. Kết quả cho thấy, không có thị trường nào được đánh giá là “có thể chi trả được” theo tiêu chuẩn quốc tế. Trong đó, 12 khu vực nằm trong nhóm “vượt ngoài khả năng chi trả” – tức nơi mà giá nhà cao hơn ít nhất 9 lần thu nhập hằng năm.
Mỹ và Australia chiếm đa số trong nhóm thị trường bất khả thi
Tại Mỹ, bốn khu vực đô thị lớn của bang California – bao gồm San Jose, Los Angeles, San Francisco và San Diego – đều có mặt trong danh sách các thành phố khó mua nhà nhất. Riêng San Jose đứng thứ 3 toàn cầu với tỷ lệ giá nhà cao gấp 12,1 lần thu nhập. Thành phố du lịch Honolulu (Hawaii) cũng lọt vào top 10, với tỷ lệ giá nhà/thu nhập lên tới 10,8 lần.
Trong khi đó, Australia ghi nhận ba đại diện gồm Sydney, Adelaide và Melbourne. Sydney xếp thứ hai thế giới với tỷ lệ 13,8 lần, chỉ sau Hồng Kông – nơi giá nhà trung bình cao gấp 14,4 lần thu nhập, duy trì vị trí đắt đỏ nhất toàn cầu trong nhiều năm liên tiếp.
Danh sách 10 thị trường nhà ở “vượt ngoài khả năng chi trả” bao gồm:
1. Hồng Kông (Trung Quốc): 14,4 lần
2. Sydney (Australia): 13,8 lần
3. San Jose (Mỹ): 12,1 lần
4. Vancouver (Canada): 11,8 lần
5. Los Angeles (Mỹ): 11,2 lần
6. Adelaide (Australia): 10,9 lần
7. Honolulu (Mỹ): 10,8 lần
8. San Francisco (Mỹ): 10,0 lần
9. Melbourne (Australia): 9,7 lần
10. San Diego (Mỹ): 9,5 lần.
Ông Joel Kotkin – Giám đốc Trung tâm Dân số và Chính sách Đại học Chapman – nhận định: “Giá nhà tăng vọt là hệ quả trực tiếp của các chính sách hạn chế mở rộng phát triển sang vùng ven. Đây vốn là cách phát triển truyền thống của nhiều đô thị, nay lại bị kiểm soát chặt”.
Tại California, chính quyền bang hiện áp dụng chính sách bảo tồn đất tự nhiên, đồng thời thúc đẩy mô hình nhà ở mật độ cao như chung cư, căn hộ, hay các dạng nhà phụ nằm trong sân sau (ADU). Tuy nhiên, theo ông Wendell Cox – đồng tác giả nghiên cứu – các biện pháp này chưa thật sự giải quyết được bài toán nhà giá rẻ, bởi phần lớn sản phẩm mới đều nhỏ, giá cao, và không đáp ứng được nhu cầu của tầng lớp trung lưu muốn ổn định lâu dài.
Australia đối mặt với kịch bản tương tự, khi các đô thị lớn như Sydney hay Melbourne phát triển nhà cao tầng nhưng vẫn không thể cân bằng được cung – cầu thực tế. Việc kiểm soát gắt gao việc chuyển đổi mục đích sử dụng đất, thiếu đất xây dựng mới, cùng với chi phí xây dựng tăng cao đã đẩy giá nhà lên mức kỷ lục.
Hệ lụy lan rộng: Tầng lớp trung lưu rơi vào bẫy chi phí
Theo ông David Leis – Chủ tịch Trung tâm Chính sách Công Frontier (Mỹ), sự suy giảm khả năng mua nhà đang trở thành nguyên nhân then chốt gây ra cuộc khủng hoảng chi phí sinh hoạt tại nhiều quốc gia. Tầng lớp trung lưu, vốn là lực lượng lao động chủ lực trong xã hội, hiện đang bị đẩy xa khỏi giấc mơ sở hữu nhà.
Ở Mỹ, giá nhà tăng cao khiến nhiều hộ gia đình có ngân sách thấp hơn đáng kể so với giá thị trường, buộc họ phải tiếp tục đi thuê dài hạn. Việc này khiến họ khó tích lũy tài sản, đặc biệt là khoản tiền trả trước – vốn là điều kiện bắt buộc khi vay mua nhà. Tình trạng này cũng khiến giới trẻ chậm lập gia đình hoặc di cư ra khỏi các đô thị lớn để tìm môi trường sống dễ chịu hơn.
Chuyên gia tài chính Andrew Herzog (Texas) cho biết: “Trong phần lớn trường hợp, tôi khuyên khách hàng nên kéo dài quá trình tìm nhà, tránh vay mượn quá sức và tiếp tục xây dựng quỹ khẩn cấp, quỹ hưu trí. Nếu thiếu nền tảng tài chính, việc sở hữu nhà có thể trở thành gánh nặng thay vì giấc mơ”.
Giải pháp “tăng mật độ xây dựng” vẫn là con dao hai lưỡi. Nhiều đô thị đang hướng tới mô hình nhà nhỏ, giá vừa, được xây dựng hàng loạt với quy hoạch đồng bộ. Tuy nhiên, điều này đòi hỏi sự phối hợp chặt chẽ giữa quy hoạch đô thị – tài chính – và chính sách nhà ở quốc gia. Nếu không, tình trạng phân tầng thu nhập – bất bình đẳng sở hữu nhà – sẽ tiếp tục gia tăng.
Bài toán nhà ở vẫn đang là một thách thức toàn cầu. Với đà tăng giá như hiện tại, giấc mơ “an cư lạc nghiệp” tại các thành phố lớn có thể ngày càng xa tầm tay của hàng triệu người trẻ và gia đình lao động.