Trong bối cảnh thị trường bất động sản đang bước vào giai đoạn thanh lọc mạnh mẽ, hàng loạt dự án được quảng bá “giảm giá sốc”, “chiết khấu tới 40%”, “mua nhà 0 đồng lãi suất” xuất hiện dày đặc. Tuy nhiên, không ít trong số đó chỉ là chiêu truyền thông nhằm thu hút khách hàng, khiến người mua dễ rơi vào “bẫy giá” nếu không tỉnh táo. Việc nhận biết đâu là căn hộ giảm giá thật, đâu là chiêu khuyến mãi ảo trở thành kỹ năng cần thiết cho bất kỳ nhà đầu tư hay người mua ở thực nào.
Trước hết, cần hiểu rõ rằng “giảm giá thật” thường đến từ áp lực bán hàng thực tế của chủ đầu tư hoặc các nhà đầu tư thứ cấp cần dòng tiền gấp. Những dự án này thường có mức giảm trực tiếp trên hợp đồng mua bán, thể hiện rõ trong biên bản thỏa thuận hoặc hóa đơn thanh toán. Ngược lại, các chương trình “giảm giá ảo” lại đánh vào tâm lý ham rẻ, thường kèm các điều kiện mập mờ như “chiết khấu khi mua kèm gói nội thất”, “giảm khi thanh toán sớm 95%”, hoặc “tặng vàng – trừ vào giá”.
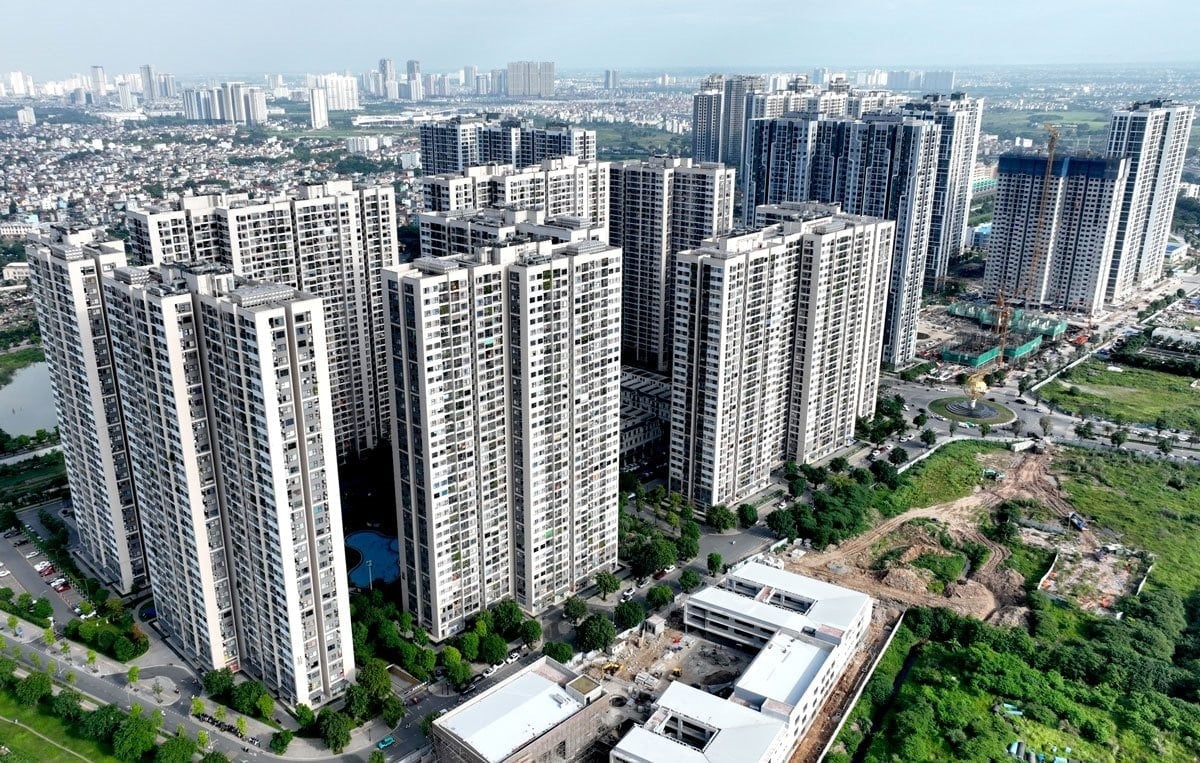
Người mua thông minh nên yêu cầu được xem bảng giá gốc do chủ đầu tư công bố, so sánh với các đợt mở bán trước đó để xác định mức giảm có thực sự đáng kể hay không. Nếu mức giảm vượt quá 15–20% so với mặt bằng chung mà không có lý do rõ ràng (như vị trí khuất, hướng xấu, căn tồn kho lâu), cần đặt dấu hỏi về tính minh bạch. Ngoài ra, các căn hộ “giảm mạnh” thường nằm ở tầng thấp, gần thang rác, hoặc hướng tây nắng gắt – yếu tố ảnh hưởng đến giá trị sử dụng và khả năng thanh khoản sau này.
Một mẹo khác là kiểm tra tiến độ pháp lý và xây dựng của dự án. Những dự án đang trong giai đoạn hoàn thiện, chuẩn bị bàn giao thường dễ xuất hiện chiết khấu thật để giải phóng hàng tồn. Ngược lại, dự án mới ra mắt mà rao “giảm 30%” thường chỉ là công cụ tạo hiệu ứng thị trường. Việc kiểm tra thông tin pháp lý qua cổng thông tin Sở Xây dựng, hoặc hỏi trực tiếp môi giới được cấp mã dự án là cách giúp người mua tránh rơi vào chiêu trò quảng cáo sai lệch.
Khi giao dịch với nhà đầu tư thứ cấp, người mua cần yêu cầu hợp đồng ủy quyền hoặc giấy tờ chứng minh quyền sở hữu hợp pháp trước khi đặt cọc. Các trường hợp “bán cắt lỗ sâu” nhưng giấy tờ chưa hoàn thiện thường tiềm ẩn nguy cơ tranh chấp hoặc không sang tên được. Bên cạnh đó, đừng quên so sánh với giá giao dịch thực tế trên thị trường thông qua các sàn uy tín như Batdongsan, Chotot Nhà, hoặc dữ liệu giao dịch công khai của chính quyền địa phương.
Một tín hiệu đáng tin cậy khác là khi các ngân hàng thương mại đồng ý thẩm định và cho vay lại đối với căn hộ đó. Nếu ngân hàng từ chối định giá, hoặc chỉ cho vay tỷ lệ thấp, nhiều khả năng căn hộ có vấn đề pháp lý hoặc giá bị thổi phồng. Việc sử dụng dịch vụ thẩm định độc lập là bước khôn ngoan để xác định giá trị thực, đặc biệt với các căn hộ trung – cao cấp.
Cuối cùng, người mua nên tỉnh táo trước các chiêu “truyền thông cảm xúc” như livestream mở bán “cháy hàng”, video “khách đặt cọc liên tục” hay quảng cáo “giảm giá duy nhất hôm nay”. Phần lớn chỉ là kỹ thuật marketing nhằm tạo cảm giác khan hiếm, thúc đẩy quyết định mua vội. Một căn hộ tốt, giá hợp lý luôn có thời gian để bạn cân nhắc, không bao giờ bị ép mua trong 24 giờ.
Giữa “ma trận” thông tin thị trường, người mua khôn ngoan không chạy theo khuyến mãi, mà tập trung vào giá trị thật – pháp lý rõ – tiến độ minh bạch. Bởi căn hộ tốt không phải là căn rẻ nhất, mà là căn có thể giữ giá và sinh lời lâu dài.