Trên thị trường hiện nay, không ít mảnh đất có giá tốt, vị trí đẹp nhưng lại đang bị thế chấp ngân hàng. Nhiều người mua vì muốn “chớp thời cơ” mà bỏ qua kiểm tra pháp lý, dẫn đến rắc rối: không sang tên được, mất cọc, thậm chí vướng kiện tụng kéo dài. Để mua đất đang thế chấp an toàn, người mua cần hiểu rõ quy định pháp luật và xử lý đúng quy trình ngay từ đầu.
Trước hết, cần xác định rõ tình trạng thế chấp của tài sản. Khi một thửa đất đang thế chấp, sổ đỏ (Giấy chứng nhận quyền sử dụng đất) thường được ngân hàng giữ làm tài sản bảo đảm cho khoản vay. Chủ đất vẫn có quyền sử dụng đất, nhưng không được tự ý chuyển nhượng, mua bán hoặc tặng cho nếu chưa được ngân hàng chấp thuận. Vì vậy, mọi giao dịch dân sự trong thời điểm này nếu không có văn bản giải chấp hoặc đồng ý của bên nhận thế chấp đều không có giá trị pháp lý.
Tình huống phổ biến là người bán rao bán đất nhưng chưa rút sổ từ ngân hàng, hứa sẽ “chuộc sổ sau khi nhận tiền cọc”. Đây là rủi ro lớn, vì người mua không thể kiểm soát việc người bán có thật sự thanh toán nợ và lấy lại sổ đỏ hay không. Trong trường hợp người bán không thực hiện, ngân hàng vẫn có quyền phát mãi tài sản để thu hồi nợ, và người mua có thể mất trắng tiền đã đặt.
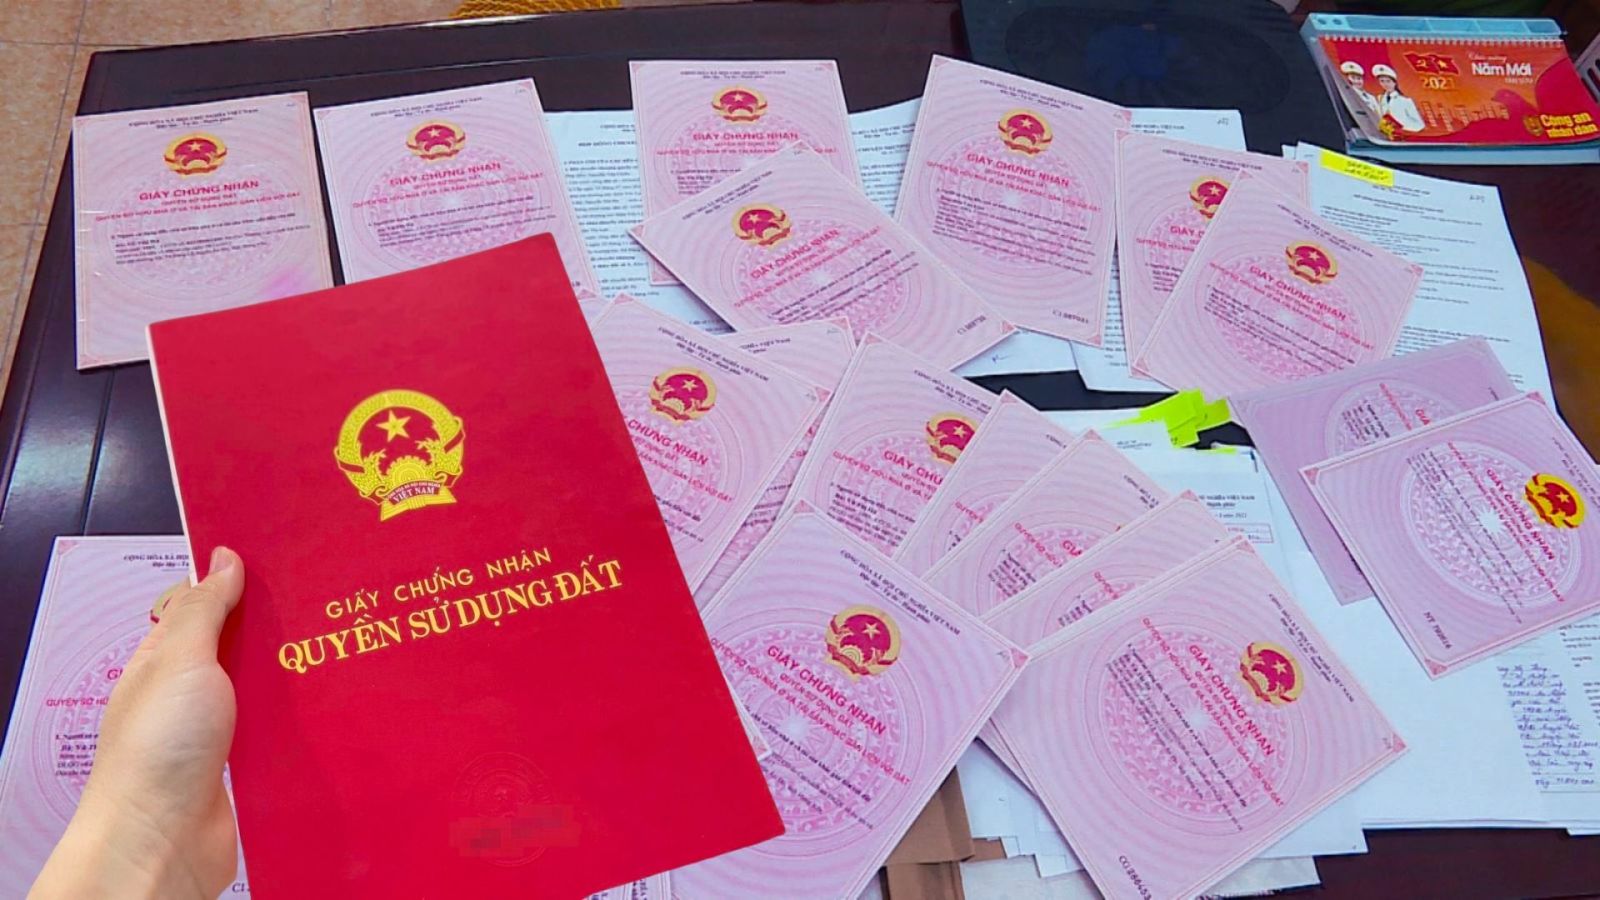
Giải pháp an toàn nhất là thực hiện giao dịch ba bên – gồm người bán, người mua và ngân hàng giữ sổ đỏ. Ba bên cùng lập thỏa thuận tại ngân hàng: người mua thanh toán trực tiếp phần tiền tương ứng với khoản nợ của người bán để giải chấp tài sản, phần còn lại (nếu có) sẽ được chuyển cho người bán sau khi sổ đỏ được rút ra. Toàn bộ quá trình này nên được thực hiện bằng văn bản có công chứng, ghi rõ nghĩa vụ và thời điểm bàn giao giấy tờ.
Sau khi ngân hàng xác nhận đã giải chấp và trả lại sổ đỏ, người bán mới đủ điều kiện pháp lý để ký hợp đồng chuyển nhượng quyền sử dụng đất. Hợp đồng này phải được công chứng tại phòng công chứng, kèm theo giấy chứng nhận đã xóa đăng ký thế chấp trên hồ sơ địa chính. Đây là bước quyết định để đảm bảo quyền sở hữu của người mua được pháp luật công nhận.
Trường hợp người mua không muốn hoặc không thể thực hiện giao dịch ba bên, vẫn có thể thỏa thuận đặt cọc có điều kiện. Theo đó, trong hợp đồng đặt cọc phải nêu rõ: người bán cam kết hoàn tất việc giải chấp trong thời hạn nhất định (ví dụ 15 hoặc 30 ngày), nếu không thực hiện đúng, tiền cọc sẽ hoàn trả gấp đôi. Tuy nhiên, đây vẫn chỉ là phương án tạm thời, tiềm ẩn rủi ro nếu người bán mất khả năng thanh toán hoặc ngân hàng thu hồi nợ cưỡng chế.
Một số người lựa chọn mua theo hình thức chuyển nhượng kèm nghĩa vụ trả nợ ngân hàng – nghĩa là người mua trả thay phần nợ, ngân hàng đồng ý chuyển nghĩa vụ vay sang tên mình. Tuy nhiên, hình thức này chỉ thực hiện được khi ngân hàng đồng ý bằng văn bản, vì họ có quyền thẩm định năng lực tài chính của người mới. Nếu ngân hàng không chấp thuận, giao dịch sẽ không hợp pháp dù hai bên có ký giấy tay hay thỏa thuận riêng.
Đối với người mua, bước quan trọng nhất là kiểm tra thông tin pháp lý của thửa đất tại Văn phòng đăng ký đất đai. Hồ sơ sẽ thể hiện rõ đất có đang bị thế chấp, tranh chấp, kê biên hay không. Không nên tin hoàn toàn vào lời hứa của người bán hoặc giấy photo sổ đỏ. Chỉ khi có xác nhận xóa đăng ký thế chấp được cập nhật trong hệ thống, mới được xem là tài sản đã “sạch” để giao dịch.
Ngoài ra, người mua cần kiểm tra kỹ xem đất có nằm trong quy hoạch, hành lang bảo vệ công trình, hay khu vực hạn chế giao dịch không. Việc đất đang thế chấp đôi khi là do chủ cũ gặp khó khăn về tài chính, nhưng cũng có trường hợp họ cố tình “gài bẫy” bán nhanh tài sản đang vướng pháp lý. Nếu phát hiện mâu thuẫn về thông tin – chẳng hạn diện tích thực khác với sổ, hoặc đất đang bị ngân hàng thông báo thu hồi – người mua tuyệt đối không nên tiếp tục giao dịch.
Về thủ tục sang tên, sau khi hợp đồng chuyển nhượng đã công chứng và bên bán hoàn tất việc giải chấp, người mua nộp hồ sơ sang tên tại Văn phòng đăng ký đất đai, kèm theo giấy xác nhận xóa thế chấp và biên lai thuế, lệ phí trước bạ. Thời gian xử lý thường từ 10–15 ngày làm việc. Khi hoàn tất, sổ đỏ mới sẽ được cấp tên người mua – lúc này giao dịch mới chính thức hoàn tất.
Có thể thấy, mua đất đang thế chấp không bị cấm, nhưng phải đi đúng quy trình pháp lý. Nếu làm qua loa hoặc giao dịch bằng giấy tay, người mua có thể mất cả tiền lẫn đất. Do đó, trước khi đặt cọc, hãy luôn yêu cầu được làm việc trực tiếp tại ngân hàng hoặc có luật sư, công chứng viên tham gia. Một chút cẩn trọng lúc đầu sẽ giúp tránh những rắc rối pháp lý kéo dài sau này.