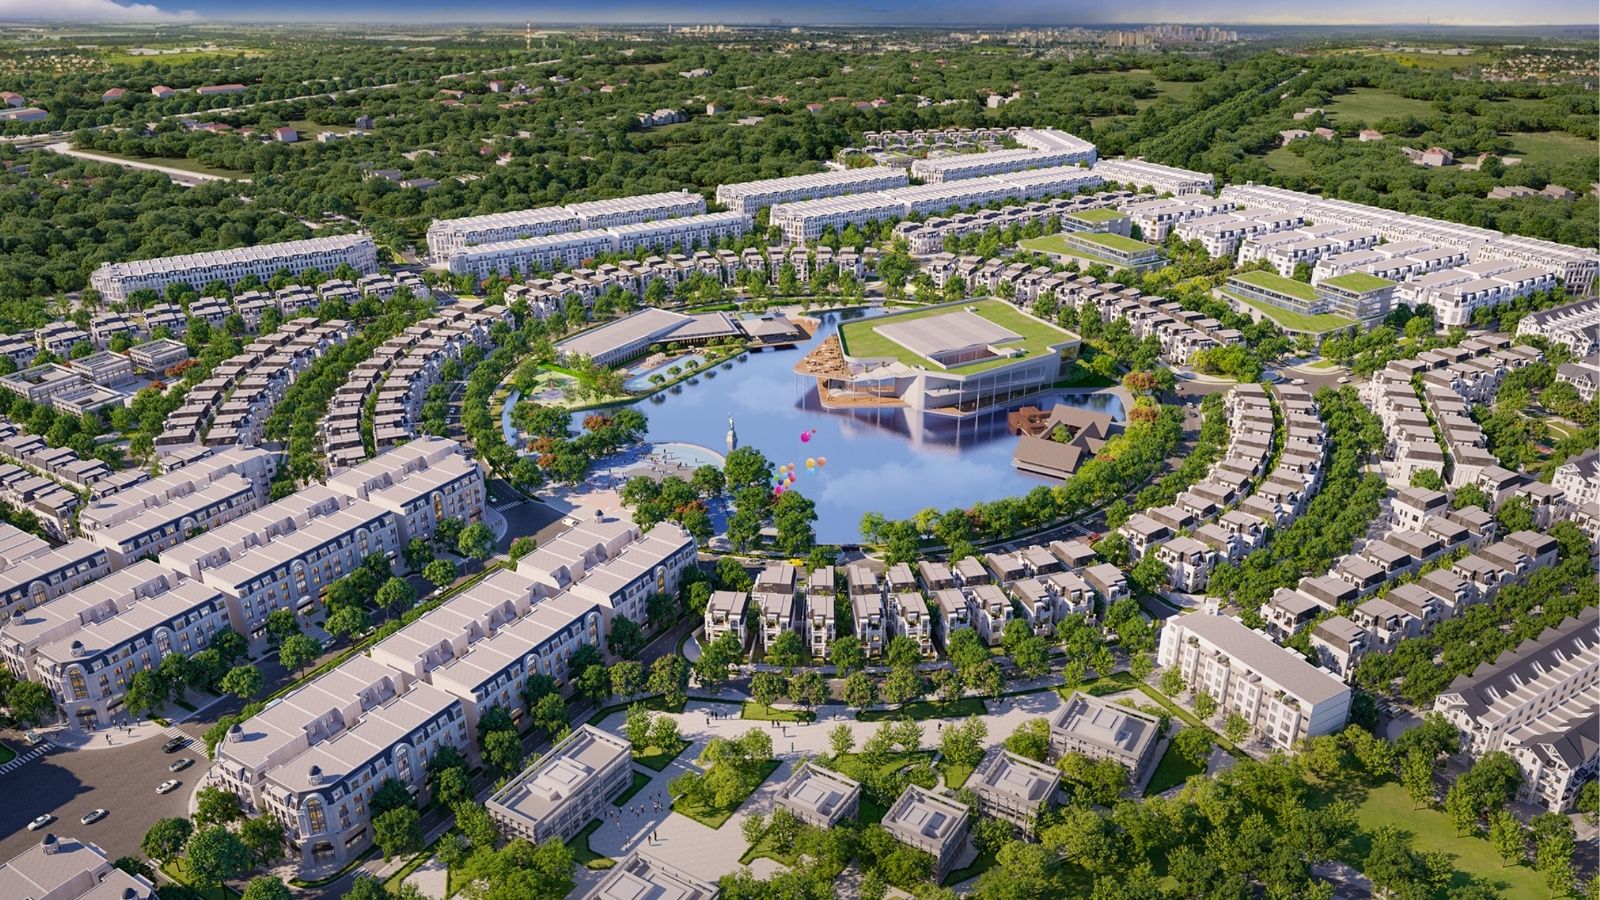
Với hàng loạt dự án nhà ở xã hội mới được khởi công, các cơ chế tín dụng ưu đãi được điều chỉnh linh hoạt hơn, cùng sự hỗ trợ bổ sung vốn ủy thác từ nhiều địa phương cho Ngân hàng Chính sách Xã hội (NHCSXH), cơ hội tiếp cận nhà ở đang được mở rộng đáng kể cho người dân trên toàn quốc. Những động thái này không chỉ giúp tăng nguồn cung nhà ở mà còn giảm gánh nặng tài chính cho các hộ gia đình thu nhập thấp và trung bình, góp phần thúc đẩy mục tiêu an sinh xã hội trong bối cảnh đô thị hóa nhanh chóng tại Việt Nam.
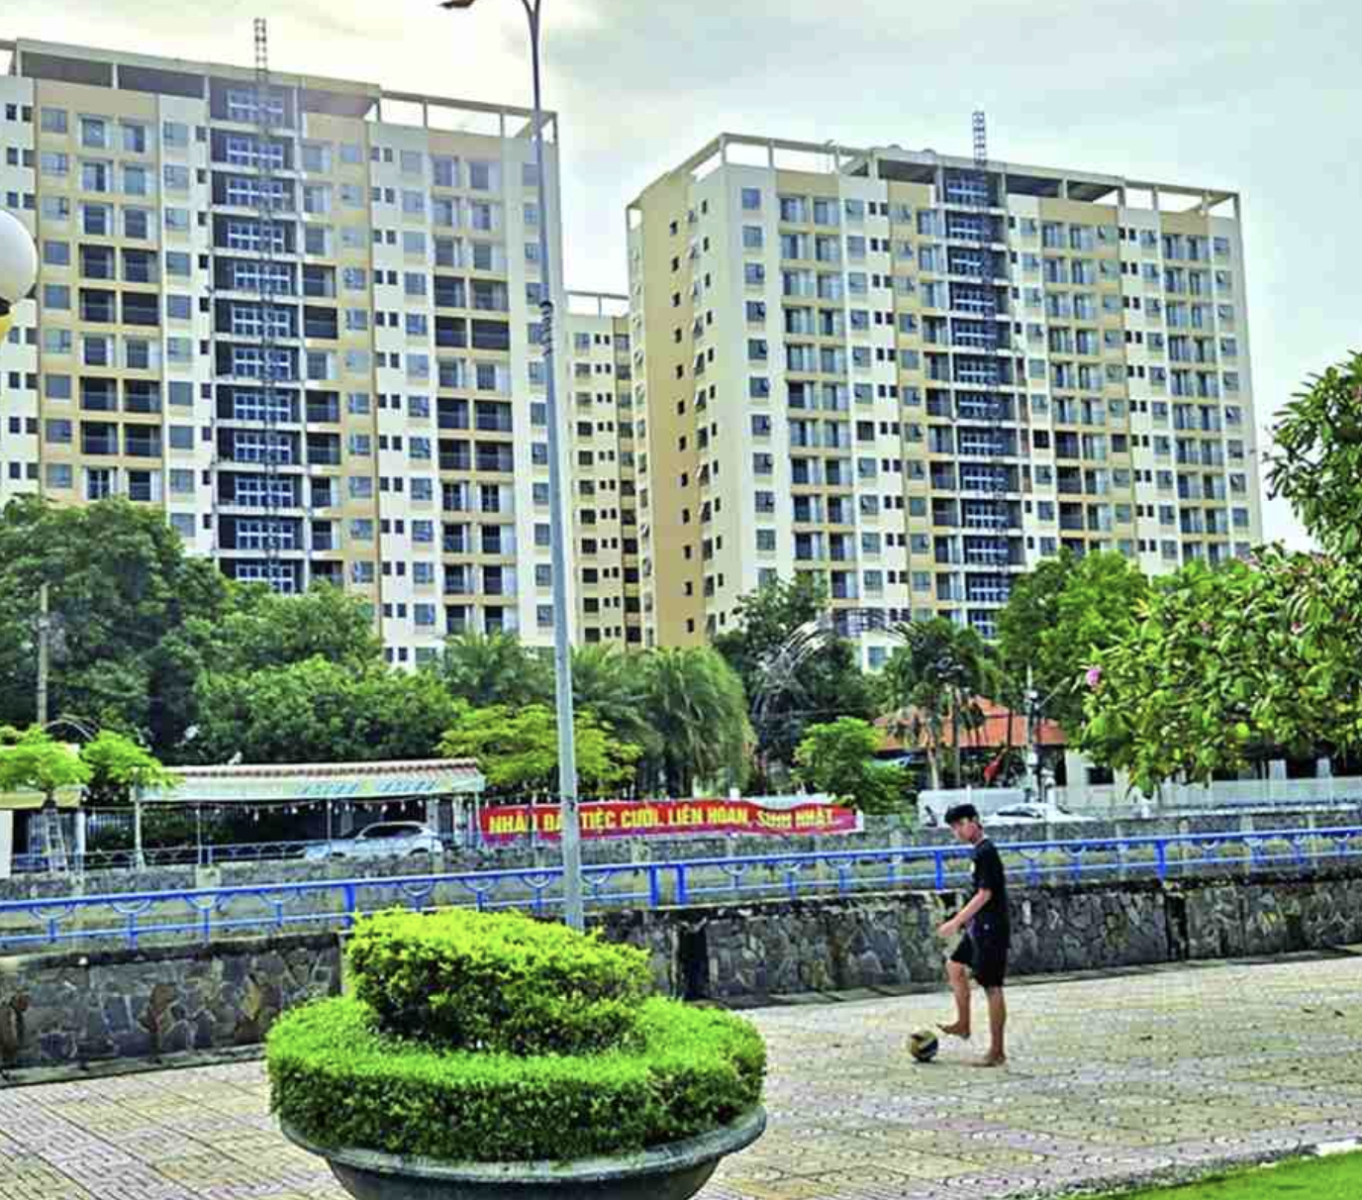
Theo thống kê mới nhất từ Bộ Xây dựng, tính đến nay, cả nước đã triển khai 692 dự án nhà ở xã hội với tổng quy mô vượt quá 633.000 căn hộ. Trong số đó, 146 dự án đã hoàn thành và bàn giao, 144 dự án đang trong giai đoạn thi công tích cực, và hơn 400 dự án khác đã nhận được chấp thuận chủ trương đầu tư từ các cơ quan chức năng. Đặc biệt, chỉ trong 7 tháng đầu năm 2025, đã có gần 37.000 căn hộ được hoàn tất, và dự kiến cả năm sẽ đạt con số ấn tượng trên 73.000 căn.
Riêng tháng 8/2025, thêm 22 dự án mới được khởi công trên toàn quốc, giúp bổ sung nguồn cung đáng kể sau một giai đoạn dài bị chậm tiến độ do ảnh hưởng từ các yếu tố kinh tế và dịch bệnh trước đây. Những dự án này không chỉ tập trung ở các thành phố lớn mà còn lan tỏa ra các khu vực ngoại ô và nông thôn, tận dụng quỹ đất sau khi sáp nhập địa giới hành chính tại nhiều tỉnh thành.
Bên cạnh việc đẩy mạnh xây dựng, chính sách tín dụng cho vay mua nhà ở xã hội cũng đang chứng kiến những thay đổi tích cực, nhằm tạo điều kiện thuận lợi hơn cho người dân. Vào trung tuần tháng 9/2025, Bộ Xây dựng đã hoàn thiện và trình Chính phủ hồ sơ dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 100/2024/NĐ-CP. Dự thảo này đề xuất nhiều quy định mới mang tính hỗ trợ cao, chẳng hạn như giảm lãi suất cho vay từ mức 6,6%/năm xuống còn 5,4%/năm, giúp giảm đáng kể chi phí lãi vay hàng tháng cho người vay.
Ngoài ra, dự thảo còn quy định rõ ngưỡng thu nhập để đủ điều kiện vay: 20 triệu đồng/tháng đối với người độc thân, 40 triệu đồng/tháng đối với vợ chồng, và 30 triệu đồng/tháng đối với trường hợp độc thân nuôi con nhỏ. Một điểm cải tiến quan trọng khác là việc đơn giản hóa thủ tục xác nhận thu nhập, chuyển giao thẩm quyền từ UBND cấp xã sang công an cấp xã, nhằm rút ngắn thời gian xử lý hồ sơ và giảm thiểu các thủ tục hành chính rườm rà, phiền hà cho người dân khi tiếp cận vốn vay.
Hiện nay, nguồn vốn từ NHCSXH vẫn đóng vai trò chủ lực trong hoạt động cho vay nhà ở xã hội, với tổng dư nợ đạt khoảng 19.000 tỷ đồng tính đến tháng 7/2025. Điểm nổi bật là sau các đợt sáp nhập địa giới hành chính tại nhiều tỉnh thành, các địa phương đã chủ động bổ sung vốn ủy thác cho NHCSXH, đồng thời mở rộng đối tượng được hưởng chính sách ưu đãi. Điều này không chỉ tăng cường nguồn lực tài chính mà còn giúp các dự án nhà ở xã hội phát triển mạnh mẽ hơn tại các xã, phường xa trung tâm, nơi quỹ đất dồi dào và giá cả phù hợp với người thu nhập thấp.
Ví dụ điển hình tại Cần Thơ, sau khi hợp nhất với Hậu Giang và Sóc Trăng, chi nhánh NHCSXH địa phương đã nhận được phân bổ tổng cộng 567 tỷ đồng vốn, trong đó Trung ương đóng góp 450 tỷ đồng và ngân sách TP. Cần Thơ bổ sung 117 tỷ đồng. Trong các tháng còn lại của năm 2025, NHCSXH dự kiến cần thêm khoảng 318 tỷ đồng để đáp ứng nhu cầu cho vay nhà ở xã hội, và nhiều khả năng sẽ tiếp tục được bố trí vốn kịp thời để hỗ trợ người dân mua nhà. Những biện pháp này đang giúp địa phương mở rộng cơ hội cho các hộ gia đình, đặc biệt là những người lao động di cư hoặc cư dân nông thôn mới đô thị hóa.
Ông Đỗ Diệp Gia Hợp, Phó Trưởng phòng Bảo trì khai thác công trình giao thông thuộc Sở Xây dựng TP. Hồ Chí Minh, chia sẻ rằng chính sách vay mua nhà ở xã hội tại thành phố đang có nhiều mở rộng quan trọng. Cụ thể, TP. Hồ Chí Minh sẽ triển khai Đề án hỗ trợ đào tạo nghề, giới thiệu việc làm, vay vốn và mua – thuê mua nhà ở xã hội dành cho cán bộ, công chức, viên chức, người hoạt động không chuyên trách, và người lao động sau khi sắp xếp tổ chức bộ máy. Đồng thời, đối tượng được vay vốn cũng được mở rộng, bao gồm cả những trường hợp đã sở hữu nhà nhưng ở xa nơi làm việc, giúp giảm gánh nặng di chuyển và cải thiện chất lượng cuộc sống cho người lao động.
Tại TP. Hồ Chí Minh, người mua nhà ở xã hội có thể tiếp cận vốn vay ưu đãi qua hai kênh chính. Đầu tiên là Quỹ Phát triển nhà ở TP. Hồ Chí Minh, với mức vay tối đa lên đến 70% giá trị căn hộ (không vượt quá 900 triệu đồng/hồ sơ), thời hạn vay 20 năm và lãi suất chỉ 3,2%/năm. Thứ hai là vay từ NHCSXH chi nhánh TP. Hồ Chí Minh, với hạn mức vay tới 80% giá trị hợp đồng thuê mua, thời hạn kéo dài 25 năm, và lãi suất áp dụng theo mức dành cho hộ nghèo do Thủ tướng Chính phủ quy định. Những lựa chọn này đang tạo điều kiện linh hoạt, giúp nhiều gia đình tiếp cận nhà ở mà không phải chịu áp lực tài chính quá lớn.
Tại các tỉnh như Tây Ninh, Đồng Tháp và Vĩnh Long, hoạt động đầu tư xây dựng nhà ở xã hội cũng đang được thúc đẩy mạnh mẽ. Đến cuối tháng 8/2025, Vĩnh Long đã triển khai khoảng 10 dự án với hơn 5.600 căn hộ, trong đó hơn 1.000 căn đã hoàn thành và bàn giao cho người dân. Tại Tây Ninh, khoảng 4.400 căn hộ nhà ở xã hội đã được bán ra thị trường, và hàng nghìn gia đình đã tiếp cận các khoản vay ưu đãi từ NHCSXH, góp phần giải quyết nhu cầu nhà ở cho công nhân và lao động địa phương.
Theo đại diện Hiệp hội Bất động sản TP. Hồ Chí Minh, việc triển khai theo Nghị quyết số 09/2023/NQ-HĐND đang mang lại hiệu quả cao. Cụ thể, Công ty Đầu tư Tài chính Nhà nước TP. Hồ Chí Minh (HFIC) đang cho vay hỗ trợ lãi suất dành cho các chủ đầu tư dự án nhà ở xã hội, với mỗi dự án được vay tối đa 200 tỷ đồng và thời hạn vay lên đến 7 năm. Song song đó, gói tín dụng 120.000 tỷ đồng (đã được nâng lên mức 145.000 tỷ đồng) đã tiếp cận hơn 40 dự án nhà ở xã hội trên toàn quốc, giúp đẩy nhanh tiến độ xây dựng và giảm chi phí vốn cho các doanh nghiệp tham gia.
Triển vọng khởi sắc cho thị trường nhà ở xã hội
Thị trường nhà ở xã hội trong các năm tới dự kiến sẽ có nhiều khởi sắc về nguồn cung, với hàng loạt dự án mới được tạo lập tại các địa bàn xã, phường xa trung tâm các tỉnh thành, nơi giá bán phù hợp với khả năng chi trả của người dân. Sự kết hợp giữa việc điều chỉnh chính sách về điều kiện, đối tượng vay vốn và lãi suất theo hướng có lợi hơn sẽ giúp hoạt động cho vay nhà ở xã hội trở nên sôi động, góp phần thực hiện mục tiêu quốc gia về nhà ở cho mọi người. Các chuyên gia nhận định rằng, với sự hỗ trợ từ ngân sách nhà nước và địa phương, cùng các gói tín dụng ưu đãi, ngành bất động sản xã hội sẽ tiếp tục phát triển bền vững, mang lại lợi ích thiết thực cho hàng triệu hộ gia đình Việt Nam.