Trên thị trường bất động sản hiện nay, không ít trường hợp người mua nhà, đất hoặc người thừa kế bất ngờ phát hiện sổ đỏ liên quan đến tài sản của mình đang bị thế chấp tại ngân hàng. Việc sổ đỏ bị thế chấp không chỉ ảnh hưởng đến quyền sử dụng đất mà còn tiềm ẩn nhiều rủi ro pháp lý. Hiểu rõ quy định và biết cách xử lý đúng quy trình là chìa khóa để bảo vệ quyền lợi hợp pháp và tránh thiệt hại không đáng có.
Trước hết, cần hiểu rằng việc thế chấp sổ đỏ tại ngân hàng là một giao dịch hợp pháp được quy định tại Bộ luật Dân sự 2015 và Luật Đất đai 2013. Chủ sở hữu đất có quyền dùng Giấy chứng nhận quyền sử dụng đất (sổ đỏ) làm tài sản đảm bảo cho các khoản vay. Khi đó, sổ đỏ được ngân hàng giữ và đăng ký thế chấp tại Văn phòng đăng ký đất đai, đảm bảo quyền ưu tiên của ngân hàng nếu người vay không trả nợ. Vì vậy, chỉ khi hợp đồng thế chấp được xóa đăng ký thì quyền sử dụng đất mới hoàn toàn “sạch” và có thể sang tên, giao dịch.
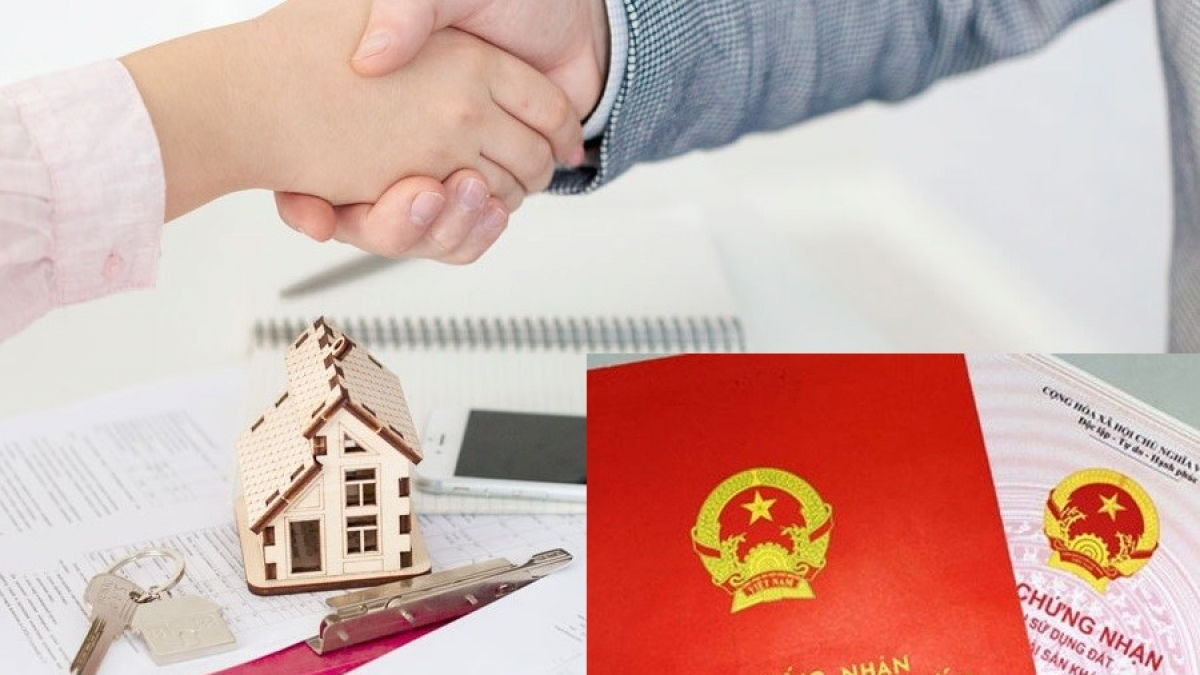
Nếu phát hiện sổ đỏ đang bị thế chấp, việc đầu tiên người dân cần làm là xác minh thông tin pháp lý tại cơ quan đăng ký đất đai. Có thể yêu cầu cung cấp trích lục thông tin thế chấp để biết rõ ai là bên thế chấp, thời hạn và giá trị khoản vay. Đây là căn cứ quan trọng để xác định tình trạng pháp lý của tài sản trước khi tiến hành bất kỳ giao dịch nào. Trong trường hợp đang là người mua, nếu phát hiện sổ đỏ bị thế chấp, tuyệt đối không ký hợp đồng mua bán hay đặt cọccho đến khi ngân hàng xác nhận đã giải chấp.
Với trường hợp chính chủ đang vay vốn và muốn lấy lại sổ đỏ, giải pháp duy nhất là hoàn tất nghĩa vụ trả nợ với ngân hàng. Sau khi tất toán khoản vay, ngân hàng sẽ lập Văn bản xóa đăng ký thế chấp và trả lại Giấy chứng nhận. Chủ sở hữu mang văn bản này đến Văn phòng đăng ký đất đai để làm thủ tục xóa thế chấp trong hệ thống. Sau khi hoàn tất, trên sổ đỏ sẽ không còn ghi chú “tài sản đang thế chấp” nữa, đồng nghĩa tài sản đã được giải phóng hoàn toàn.
Trường hợp người vay đã mất khả năng thanh toán, ngân hàng có quyền xử lý tài sản thế chấp để thu hồi nợ. Theo quy định, ngân hàng có thể bán đấu giá tài sản sau khi thông báo và được cơ quan thi hành án phê duyệt. Nếu tài sản là nhà ở hoặc đất ở, người đang sinh sống có thể được thông báo di dời theo quy trình. Trong tình huống này, người thân hoặc đồng sở hữu có thể đàm phán với ngân hàng để chuộc lại tài sản bằng cách thanh toán khoản nợ thay. Khi hoàn thành nghĩa vụ, ngân hàng sẽ ra văn bản giải chấp và trả lại sổ đỏ.
Một rủi ro phổ biến hiện nay là người dân mua đất nhưng không kiểm tra tình trạng thế chấp, dẫn đến “mua nhầm đất cầm cố”. Theo pháp luật, giao dịch mua bán tài sản đang bị thế chấp mà không có sự đồng ý của bên nhận thế chấp (ngân hàng) là vô hiệu. Trong trường hợp này, người mua không được công nhận quyền sử dụng đất và có nguy cơ mất tiền. Do đó, trước khi ký hợp đồng công chứng, người mua cần yêu cầu phòng công chứng hoặc văn phòng đăng ký đất đai kiểm tra tình trạng pháp lý của sổ đỏ để đảm bảo tài sản không bị ràng buộc.
Nếu sổ đỏ bị thế chấp trái phép – tức là một người khác mang sổ đi cầm cố mà không có quyền, người bị hại cần ngay lập tức gửi đơn tố cáo đến cơ quan công an về hành vi lừa đảo chiếm đoạt tài sản. Đồng thời, làm đơn đề nghị ngăn chặn giao dịch gửi Văn phòng đăng ký đất đai nơi cấp sổ, để tạm dừng mọi thủ tục liên quan đến thửa đất cho đến khi có kết luận điều tra. Khi vụ việc được giải quyết, cơ quan chức năng sẽ ra quyết định hủy hợp đồng thế chấp sai phạm và phục hồi quyền sử dụng hợp pháp cho chủ sở hữu.
Trong trường hợp tranh chấp dân sự giữa người vay và ngân hàng, người dân có thể khởi kiện tại Tòa án nhân dân cấp huyện nơi có đất. Hồ sơ khởi kiện gồm hợp đồng tín dụng, hợp đồng thế chấp, giấy tờ chứng minh quyền sở hữu và các bằng chứng liên quan. Khi có phán quyết của tòa án, các bên sẽ được bảo vệ quyền lợi hợp pháp theo quy định. Tuy nhiên, quá trình này thường kéo dài, nên việc thương lượng và thanh toán nghĩa vụ tài chính trước vẫn là hướng xử lý nhanh và hiệu quả hơn.
Ngoài ra, để hạn chế rủi ro, người dân nên thường xuyên kiểm tra tình trạng pháp lý sổ đỏ của mình tại cơ quan đăng ký đất đai, đặc biệt khi sổ được giao cho người khác giữ hoặc dùng làm tài sản đảm bảo. Việc cẩn trọng trong quản lý giấy tờ nhà đất là cách tốt nhất để tránh bị thế chấp trái phép. Với người mua nhà, luôn cần yêu cầu bản gốc sổ đỏ và giấy xác nhận không thế chấp trước khi đặt cọc hay ký hợp đồng công chứng.
Việc sổ đỏ bị thế chấp ngân hàng không đồng nghĩa tài sản mất quyền sở hữu, nhưng nếu xử lý sai cách có thể dẫn đến tranh chấp kéo dài và thiệt hại lớn. Vì vậy, người dân cần nắm vững quy định, chủ động kiểm tra thông tin và thực hiện các bước giải chấp đúng quy trình. Một giao dịch minh bạch, hợp pháp không chỉ bảo vệ quyền lợi của cá nhân mà còn góp phần làm lành mạnh thị trường bất động sản và hệ thống tín dụng của Việt Nam.