Theo Báo cáo toàn cảnh thị trường bất động sản quý III/2025 của Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE), phân khúc nhà ở vẫn giữ vai trò lõi của thị trường, thu hút dòng vốn lớn nhất và duy trì sức nóng tại hầu hết các địa phương. Hoạt động mở bán, ra mắt dự án mới diễn ra sôi động trên phạm vi toàn quốc, trong đó tâm điểm tập trung tại các đô thị vệ tinh quanh Hà Nội và TP.HCM, nơi quỹ đất còn dồi dào và hạ tầng đang được đầu tư mạnh mẽ.
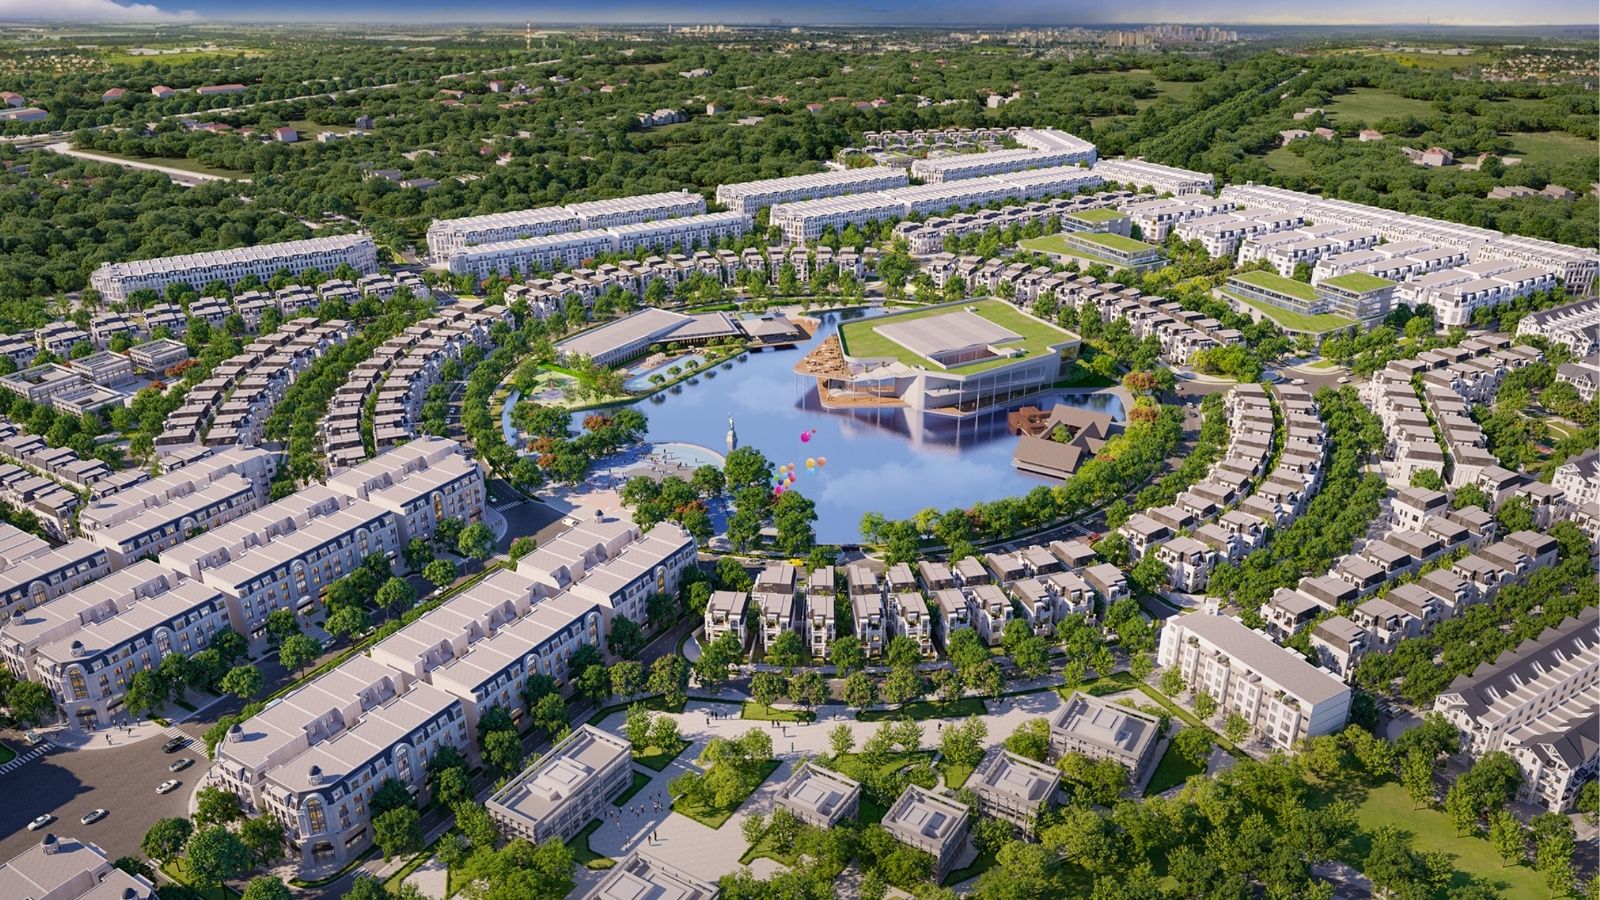
Quý III/2025 ghi nhận khoảng 34.686 sản phẩm nhà ở mới ra thị trường, giảm nhẹ 5% so với quý trước nhưng chất lượng và hướng phát triển có sự thay đổi rõ rệt. Thị trường không còn tập trung vào khu vực lõi trung tâm mà mở rộng mạnh về các đô thị loại II và vùng vệ tinh, nơi có giá đất thấp hơn và khả năng sinh lời cao khi hạ tầng kết nối ngày càng hoàn thiện.
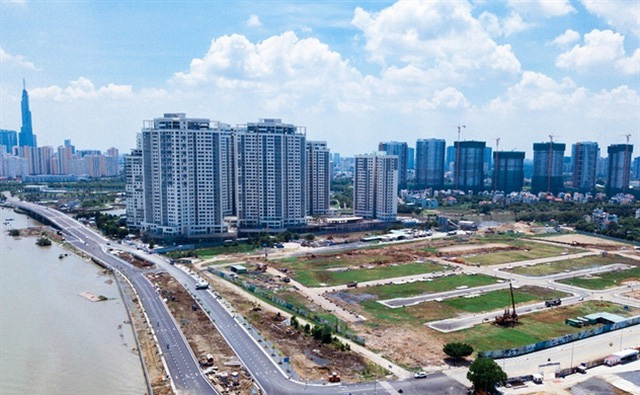
Trong cơ cấu nguồn cung, miền Bắc chiếm 49% tổng sản phẩm mở bán mới, dù giảm 4 điểm phần trăm so với quý II, vẫn là khu vực dẫn đầu cả nước. Miền Nam đứng thứ hai với 27% thị phần, duy trì đà tăng ổn định. Tuy vậy, VARS IRE cho rằng tổng nguồn cung thực tế chưa cải thiện đáng kể, bởi phần lớn dự án mở bán trong quý có quy mô nhỏ hoặc trung bình, chưa tạo ra đột phá về số lượng căn hộ. Các chuyên gia dự báo “cú hích nguồn cung” sẽ xuất hiện trong quý IV, khi hàng loạt dự án lớn hoàn tất thủ tục pháp lý và sẵn sàng tung hàng ra thị trường.
Theo bà Phạm Thị Miền, Phó Viện trưởng VARS IRE, tình trạng lệch pha cung – cầu vẫn là điểm nghẽn cố hữu, đặc biệt tại Hà Nội và TP.HCM, nơi nhu cầu ở thực rất lớn nhưng nguồn cung nhà ở giá phải chăng lại khan hiếm. Bà cho biết, phân khúc giá cao tiếp tục “thống trị thị trường”, khi hầu hết các dự án mở bán trong quý đều có giá trên 100 triệu đồng/m².
Cụ thể, tại Hà Nội, giá căn hộ sơ cấp trung bình đạt 95 triệu đồng/m², trong đó hơn 43% nguồn cung mới có giá vượt 120 triệu đồng/m² – mức cao kỷ lục từ trước tới nay. Tại TP.HCM (khu vực cũ), giá trung bình cũng neo ở mức 91 triệu đồng/m², phản ánh xu hướng tăng giá chung của toàn thị trường, đặc biệt trong bối cảnh chi phí đầu vào và lãi vay vẫn ở mức cao.
Trong khi phân khúc thương mại tiếp tục tăng tốc, nhà ở xã hội (NƠXH) lại nổi lên như điểm sáng chính sách trong quý III. Tính đến hết tháng 9/2025, cả nước có 692 dự án NƠXH đang triển khai, với tổng quy mô hơn 633.000 căn. Trong đó, 165 dự án đã hoàn thành (110.436 căn) – tăng 91,6% so với cuối năm 2024, đạt 25,8% mục tiêu giai đoạn 1 của chương trình 1 triệu căn NƠXH. Đây được xem là tín hiệu tích cực, thể hiện nỗ lực đồng bộ của Chính phủtrong việc tháo gỡ vướng mắc và thúc đẩy nguồn cung nhà ở cho người thu nhập thấp.
Các chuyên gia VARS IRE nhận định, giá bất động sản khó có khả năng giảm trong thời gian tới. Nguyên nhân là dòng vốn rẻ đang được bơm trở lại nền kinh tế, kích thích nhu cầu đầu tư, trong khi nguồn cung vẫn chưa đáp ứng đủ nhu cầu thực tế. Bên cạnh đó, tâm lý kỳ vọng vào sự phục hồi của thị trường cũng khiến nhiều nhà đầu tư tiếp tục nắm giữ tài sản, thay vì bán ra.
Theo TS. Nguyễn Văn Đính, Chủ tịch Hội Môi giới bất động sản Việt Nam (VARS), Chính phủ đang triển khai đồng bộ nhiều chính sách hỗ trợ và điều chỉnh khung pháp lý, góp phần khơi thông nguồn vốn và tháo gỡ khó khăn cho doanh nghiệp. Ông nhận định: “Giá nhà đất trong thời gian tới khó có thể hạ nhiệt, nhưng cũng không xuất hiện tình trạng tăng phi mã như trước. Thị trường đang bước vào giai đoạn cân bằng hơn, hướng đến tăng trưởng ổn địnhvà bền vững hơn trong trung hạn.”
Nhìn tổng thể, bức tranh bất động sản quý III/2025 cho thấy sự phục hồi rõ nét về thanh khoản và niềm tin, dù vẫn tồn tại khoảng cách lớn giữa cung và cầu ở phân khúc nhà ở thương mại và nhà ở xã hội. Giá bán tiếp tục duy trì xu hướng tăng nhẹ, song thị trường đang bước vào giai đoạn thanh lọc, nơi doanh nghiệp có năng lực thật và sản phẩm đáp ứng nhu cầu thực sẽ chiếm ưu thế trong chu kỳ mới của bất động sản Việt Nam.