Sự phục hồi mạnh mẽ của thị trường khách quốc tế đang trở thành lực đẩy quan trọng cho ngành nghỉ dưỡng Việt Nam.
Ngành nghỉ dưỡng Việt Nam đang chứng kiến sự phục hồi mạnh mẽ sau đại dịch COVID-19, với chỉ số doanh thu trên mỗi phòng sẵn có (RevPAR) tăng trưởng ấn tượng 17% so với cùng kỳ năm trước. Đây là mức tăng cao nhất kể từ khi ngành du lịch toàn cầu bắt đầu hồi sinh, giúp Việt Nam nổi bật như một điểm sáng trong bức tranh kinh tế khu vực Đông Nam Á. Trong khi đó, các thị trường lân cận như Thái Lan vẫn đang vật lộn với những vấn đề an ninh nội địa, dẫn đến sự bất ổn định trong chỉ số RevPAR và khó khăn trong việc duy trì đà tăng trưởng ổn định.
Sự hồi phục này không chỉ phản ánh sức sống mới của ngành công nghiệp không khói tại Việt Nam mà còn nhấn mạnh vai trò của các yếu tố kinh tế vĩ mô, như sự gia tăng nhu cầu từ du khách quốc tế và nội địa. Theo các chuyên gia, đây là kết quả của sự kết hợp giữa cải thiện hạ tầng, đa dạng hóa sản phẩm và sự trỗi dậy của tầng lớp trung lưu – những động lực đang đẩy ngành nghỉ dưỡng Việt Nam lên một tầm cao mới, cạnh tranh trực tiếp với các cường quốc du lịch trong khu vực.
Quá trình phục hồi của thị trường nghỉ dưỡng Việt Nam diễn ra không đồng đều, mà phụ thuộc vào đặc thù kinh tế và địa lý của từng khu vực. Tại hai trung tâm kinh tế lớn là Hà Nội và TP.HCM, sự cải thiện kết quả kinh doanh chủ yếu đến từ việc tăng giá phòng bình quân (ADR). Các thành phố này, với vị thế là đầu tàu kinh tế, đang thu hút lượng lớn du khách kinh doanh, hội nghị và du lịch đô thị, dẫn đến áp lực tăng giá phòng để đáp ứng nhu cầu cao cấp. Ví dụ, tại Hà Nội, các khách sạn cao cấp đã chứng kiến sự gia tăng đáng kể trong tỷ lệ lấp đầy từ các đoàn khách quốc tế tham gia sự kiện kinh tế, trong khi TP.HCM hưởng lợi từ sự bùng nổ các dự án phát triển đô thị.
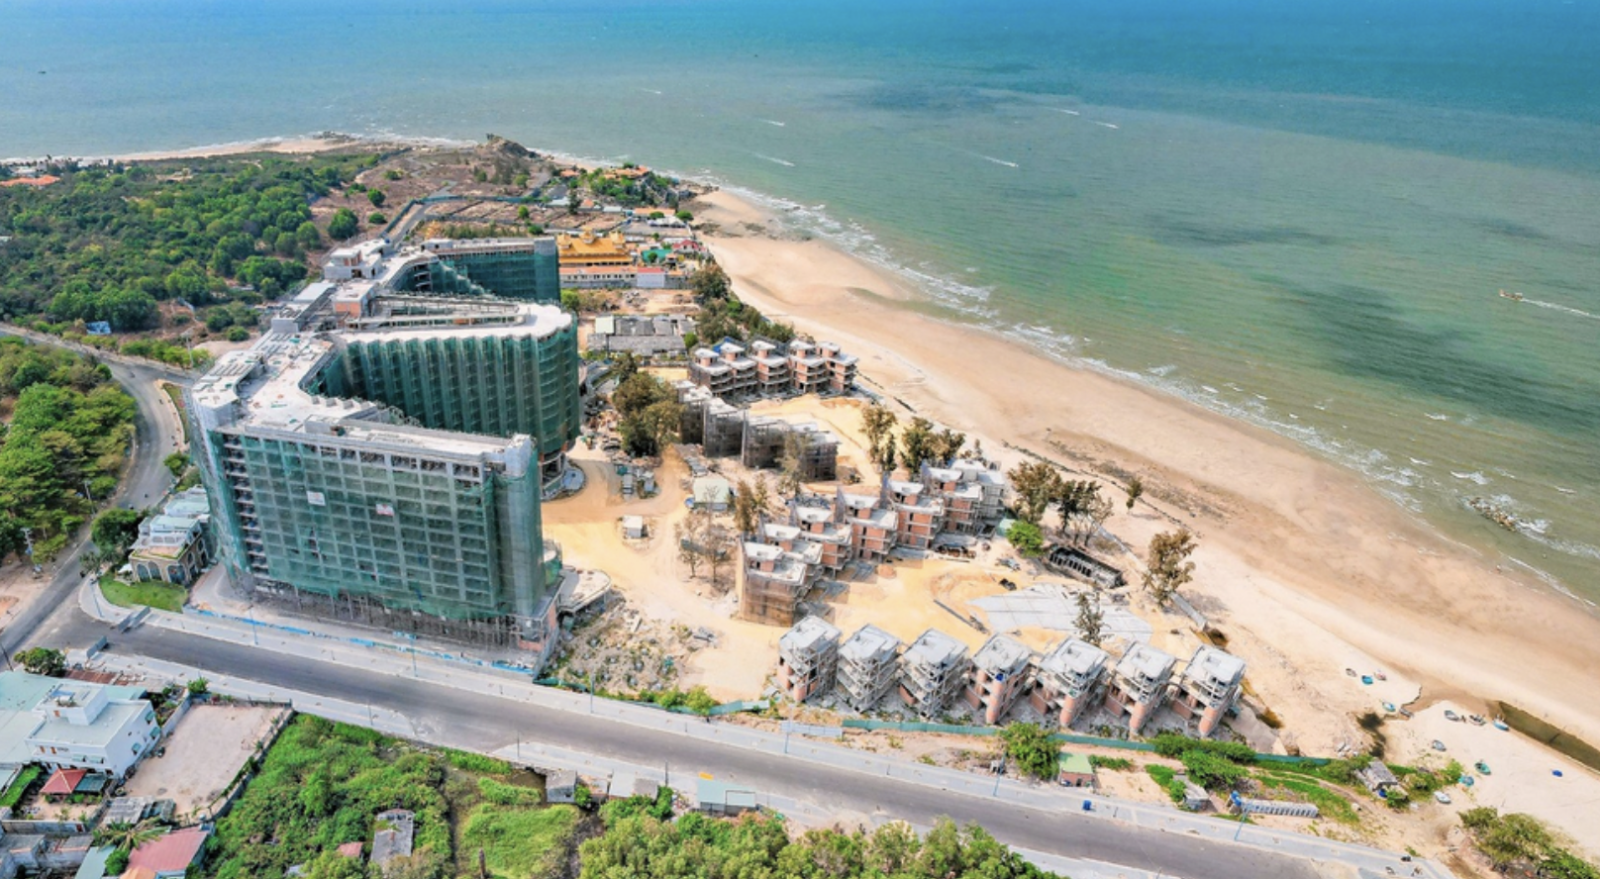
Ngược lại, ở các điểm đến ven biển nổi tiếng như Nha Trang, Phú Quốc, Cam Ranh và Hạ Long, động lực tăng trưởng lại nằm ở công suất cho thuê phòng (occupancy rate), với lượng khách quốc tế và nội địa đổ về dồi dào. Những khu vực này đang tận dụng lợi thế thiên nhiên, bãi biển đẹp và các hoạt động giải trí, giúp duy trì tỷ lệ lấp đầy cao ngay cả trong mùa thấp điểm. Sự phân hóa này cho thấy ngành nghỉ dưỡng Việt Nam đang đa dạng hóa mô hình phát triển, không còn phụ thuộc vào một yếu tố duy nhất mà linh hoạt thích ứng với từng địa phương.
Ông Mauro Gasparotti, Giám đốc cấp cao Savills Hotels khu vực Đông Nam Á, chia sẻ trong một phân tích gần đây: “Thị trường nghỉ dưỡng Việt Nam đang bước vào một chu kỳ mới, nơi các chỉ số giá phòng bình quân và công suất cho thuê được cải thiện một cách rõ rệt. Trước đây, áp lực từ nguồn cung mới – với hàng loạt dự án khách sạn và resort được xây dựng – đã khiến nhiều điểm đến gặp khó khăn trong việc duy trì lợi nhuận. Tuy nhiên, hiện tại, nhờ tín hiệu tích cực từ thị trường toàn cầu và sự phục hồi của du lịch quốc tế, ngành nghỉ dưỡng đã ghi nhận kết quả khả quan trên hầu hết các địa bàn, từ đô thị lớn đến khu vực ven biển”.
Cơ hội từ hạ tầng và đa dạng hoá sản phẩm nghỉ dưỡng
Theo ông Mauro Gasparotti, ngành nghỉ dưỡng Việt Nam đang đứng trước ngưỡng cửa của một giai đoạn phát triển chiến lược mới, đặc biệt tại các đô thị trọng điểm và thành phố du lịch biển. Tại TP.HCM, việc mở rộng địa giới hành chính kết hợp với các kế hoạch nâng cấp hạ tầng hàng không và giao thông – như mở rộng sân bay Tân Sơn Nhất và các tuyến metro mới – sẽ mở ra vô vàn cơ hội để đa dạng hóa sản phẩm nghỉ dưỡng. Không chỉ dừng lại ở các khách sạn tiêu chuẩn truyền thống, thị trường đang hướng tới các mô hình tiên tiến hơn, bao gồm khách sạn chú trọng thiết kế (design hotel) với phong cách độc đáo, các lựa chọn lưu trú dài ngày dành cho du khách làm việc từ xa, branded residence (bất động sản mang thương hiệu khách sạn) và các tổ hợp phức hợp tích hợp nhiều tiện ích như mua sắm, giải trí và ẩm thực.
Những thay đổi này không chỉ giúp nâng cao trải nghiệm cho du khách mà còn góp phần thúc đẩy kinh tế địa phương thông qua việc tạo việc làm và thu hút đầu tư nước ngoài. Việt Nam, với lợi thế về vị trí địa lý, văn hóa đa dạng và chi phí cạnh tranh, đang nắm giữ nhiều tiềm năng để trở thành trung tâm nghỉ dưỡng năng động hàng đầu Đông Nam Á, cạnh tranh sòng phẳng với Singapore, Indonesia hay Malaysia.
Một động lực quan trọng khác là sự mở rộng nhanh chóng của tầng lớp trung lưu tại Việt Nam. Theo dự báo, đến năm 2035, hơn một nửa dân số Việt Nam sẽ gia nhập tầng lớp trung lưu, với mức thu nhập và khả năng chi tiêu cao hơn đáng kể. Điều này sẽ thúc đẩy mạnh mẽ nhu cầu du lịch và nghỉ dưỡng nội địa, từ các chuyến đi ngắn ngày đến kỳ nghỉ dài hạn tại các resort cao cấp. Bà Uyên Nguyễn, Phó Giám đốc Savills Hotels, nhấn mạnh: “Thế hệ trẻ trong tầng lớp trung lưu đang trở thành lực lượng tiêu dùng năng động nhất, đòi hỏi sự đổi mới liên tục trong sản phẩm lưu trú. Họ không chỉ tìm kiếm nơi ở thoải mái mà còn mong muốn trải nghiệm cá nhân hóa, kết nối cộng đồng và tích hợp công nghệ”.
Để khai thác tối đa tiềm năng này, các nhà vận hành khách sạn quốc tế đang đẩy mạnh việc giới thiệu các thương hiệu phù hợp với đối tượng trẻ. Chẳng hạn, Hilton đã hợp tác với các chuỗi khách sạn nội địa để ra mắt thương hiệu Tru by Hilton tại nhiều thành phố lớn và điểm đến mới nổi, tập trung vào sự tiện lợi và giá cả phải chăng. Ascott đang quảng bá mạnh mẽ thương hiệu lyf – một mô hình chia sẻ không gian sống dành riêng cho du khách trẻ, khuyến khích sự tương tác xã hội. Trong khi đó, các tập đoàn lớn như Marriott, IHG và Accor đang thúc đẩy phân khúc lifestyle hotel với các thương hiệu như Moxy (tập trung vào phong cách hiện đại, vui tươi), Voco (nhấn mạnh sự độc đáo địa phương) và Tribe (hướng tới cộng đồng sáng tạo). Những động thái này không chỉ phản ánh sự thay đổi trong hành vi tiêu dùng mà còn góp phần đa dạng hóa bức tranh lưu trú tại Việt Nam, thúc đẩy cạnh tranh lành mạnh và nâng cao chất lượng dịch vụ tổng thể.
Sự bùng nổ của Branded Residence: Xu hướng đầu tư mới
Một xu hướng nổi bật đang định hình ngành nghỉ dưỡng Việt Nam là sự bùng nổ của branded residence – loại hình bất động sản kết hợp giữa nhà ở cao cấp và dịch vụ lưu trú từ các thương hiệu khách sạn danh tiếng. Sản phẩm này đáp ứng đồng thời nhu cầu ở lâu dài và đầu tư sinh lời, thu hút cả cư dân địa phương lẫn nhà đầu tư nước ngoài.
Theo báo cáo từ Savills Hotels, tỷ trọng khách sạn mang thương hiệu quốc tế tại Việt Nam đã tăng từ 24% lên 32% trong vòng 10 năm qua, nhờ vào độ nhận diện toàn cầu, mạng lưới phân phối rộng lớn và quy trình vận hành chuẩn hóa. Xu hướng này đang lan tỏa sang thị trường nhà ở, với branded residence trở thành lựa chọn hàng đầu cho các dự án cao cấp.
Hiện nay, Việt Nam có 21 dự án branded residence đang hoạt động, xếp thứ hai tại Đông Nam Á chỉ sau Thái Lan, và nằm trong top 10 toàn cầu về nguồn cung đang phát triển. Việt Nam chiếm 6% tổng số dự án branded residence trên thế giới, trong khi Thái Lan chiếm 5%. Ông Mauro Gasparotti cho biết: “Phân khúc này đang thu hút sự quan tâm mạnh mẽ từ nhà đầu tư nhờ mức giá bán thường cao hơn trung bình thị trường. Tại châu Á, giá branded residence cao hơn khoảng 23% so với bất động sản thông thường trong năm 2024, tăng từ mức 21% của năm 2023. Đáng chú ý, nhiều dự án tại Việt Nam hiện đã tiệm cận mức giá bán ở Bangkok – một thị trường đã phát triển lâu năm và được coi là chuẩn mực trong khu vực”.
Bà Uyên Nguyễn bổ sung thêm: “Khoảng 80% các dự án branded residence tại Việt Nam được phát triển kèm theo chương trình cho thuê, giúp nhà đầu tư khai thác dòng tiền ổn định từ hoạt động vận hành. Các 'ông lớn' như IHG, Marriott, Accor, Melia, Banyan Group và Hyatt đang dẫn dắt thị trường với hàng loạt dự án đã hoàn thiện và đang triển khai, đặc biệt tập trung tại các điểm đến ven biển như Phú Quốc, Nha Trang và Đà Nẵng”.