Thị trường bất động sản nghỉ dưỡng trong quý II/2025 ghi nhận những chuyển động tích cực nhẹ ở một số phân khúc, đặc biệt là biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng. Tuy nhiên, theo đánh giá từ DKRA Group, toàn thị trường vẫn đang loay hoay trong bài toán thanh khoản, khi niềm tin của nhà đầu tư chưa thực sự phục hồi, trong khi sức cầu tiếp tục duy trì ở mức thấp.
Nguồn cung tăng nhẹ nhưng phân bổ không đồng đều
Cụ thể, ở phân khúc biệt thự nghỉ dưỡng, nguồn cung sơ cấp tăng 6% so với cùng kỳ năm ngoái nhưng vẫn duy trì ở mức thấp nếu so với giai đoạn 2019–2020. Miền Trung và miền Nam đang chiếm ưu thế khi cung cấp khoảng 69% tổng nguồn cung cả nước, trong đó các địa phương có sức hút du lịch lớn như Đà Nẵng, Khánh Hòa, Phú Quốc, Bình Thuận tiếp tục là điểm nóng. Tuy nhiên, miền Bắc lại bất ngờ dẫn đầu về tỷ trọng giao dịch thành công, chiếm hơn 93% tổng lượng giao dịch toàn thị trường, cho thấy sự dịch chuyển trong hành vi đầu tư và xu hướng “bắt đáy” tại các vùng ven Hà Nội.
Đối với nhà phố/shophouse nghỉ dưỡng, nguồn cung sơ cấp tăng mạnh 16% so với cùng kỳ. Tuy nhiên, có tới 99% nguồn cung mới đến từ lượng hàng tồn kho của các dự án mở bán từ các năm trước, đặc biệt là trong giai đoạn 2021–2023. Tỷ lệ hấp thụ của phân khúc này cũng ghi nhận mức tăng 14%, nhờ tập trung vào các sản phẩm đã hoàn thiện pháp lý, có tiến độ xây dựng đảm bảo. Mức giá bán dao động từ 5–10 tỷ đồng/căn, tùy vào vị trí và chất lượng dự án.
Trong khi đó, phân khúc condotel tiếp tục đối mặt với thách thức khi nguồn cung sơ cấp giảm hơn 35% so với cùng kỳ. Phần lớn sản phẩm condotel hiện nay là hàng tồn kho từ các dự án cũ. Dù vậy, giá bán sơ cấp của dòng sản phẩm này lại có xu hướng tăng nhẹ, với mức tăng trung bình 5% so với quý I/2025 và 7% so với cùng kỳ năm trước.
Chính sách ưu đãi mạnh, giá bán vẫn “đi ngang”
Ông Võ Hồng Thắng – Giám đốc Đầu tư DKRA – cho biết mặt bằng giá bán sơ cấp hiện tại của cả biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng vẫn có xu hướng đi ngang, bất chấp việc nhiều chủ đầu tư đã triển khai các chương trình ưu đãi hấp dẫn như chiết khấu sâu, cam kết lợi nhuận, hỗ trợ lãi suất hoặc ân hạn nợ gốc. Mục tiêu của các chương trình này là kích cầu thanh khoản và hỗ trợ nhà đầu tư trong bối cảnh thị trường còn nhiều khó khăn.
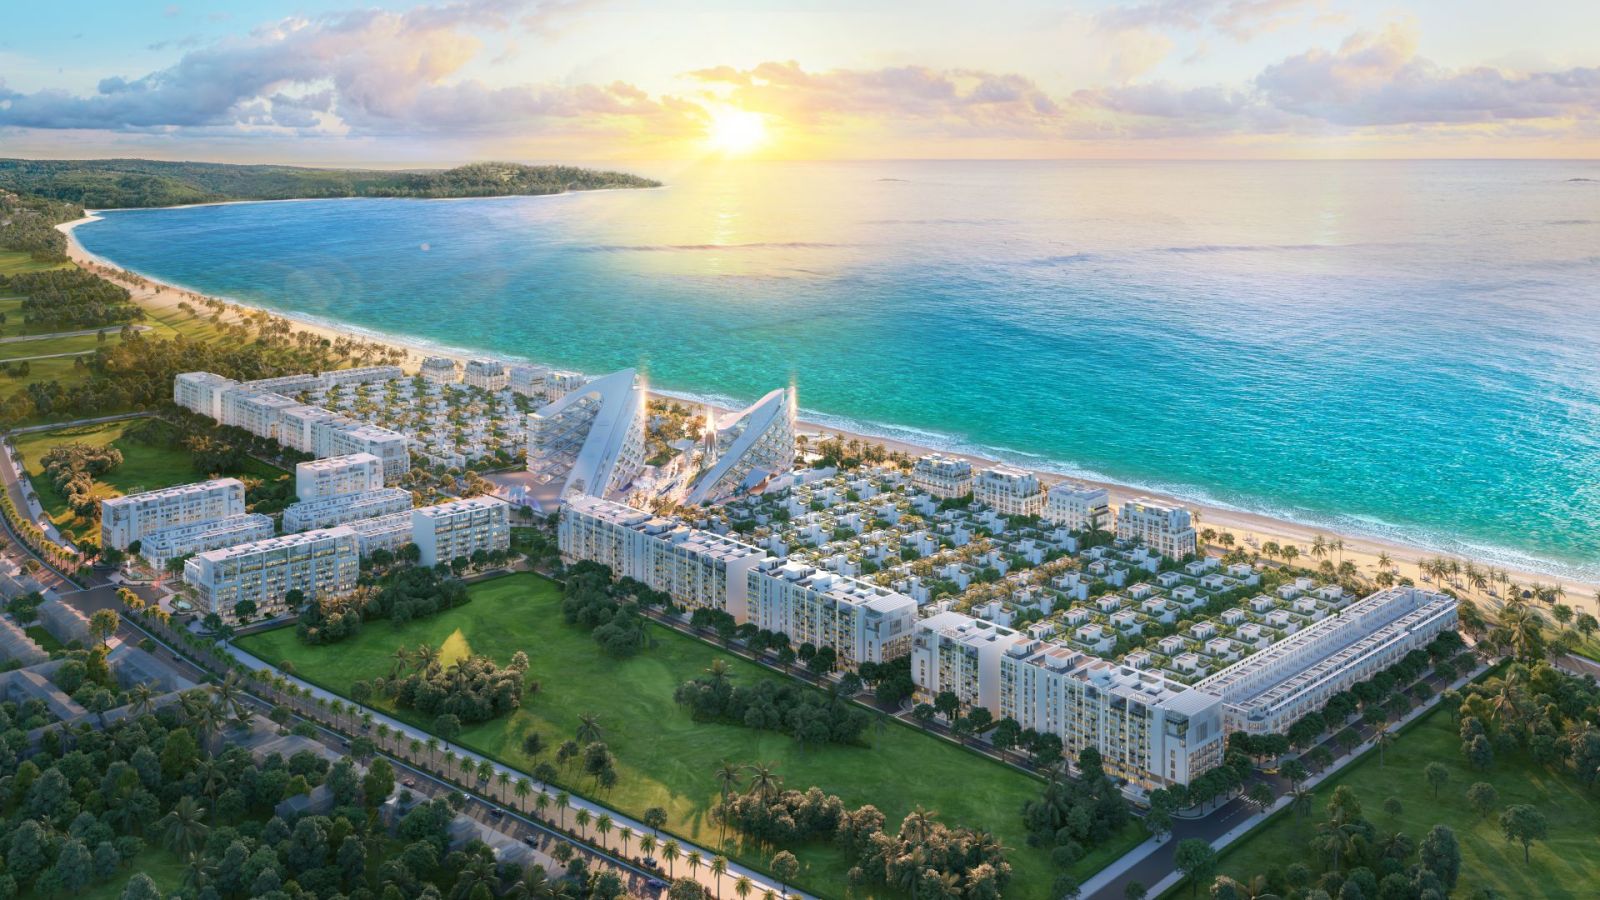
Thực tế cho thấy, bất động sản nghỉ dưỡng hiện nay đang thiếu động lực tăng giá, do niềm tin thị trường chưa hồi phục và thanh khoản vẫn còn thấp. Dòng tiền vẫn chủ yếu đổ về các dự án có quy mô lớn, có pháp lý rõ ràng và giá bán hợp lý – đặc biệt là các sản phẩm condotel có mức giá dưới 3 tỷ đồng/căn, nằm trong khả năng chi trả của nhà đầu tư cá nhân.
Triển vọng quý III/2025: Cung tăng nhưng cầu vẫn yếu
Theo dự báo từ báo Phụ Nữ TP.HCM, trong quý III/2025, thị trường bất động sản nghỉ dưỡng sẽ tiếp tục có nguồn cung mới từ 200–300 sản phẩm, chủ yếu đến từ các đợt tái khởi động dự án đã “nằm chờ” trong thời gian dài. Nguồn cung biệt thự và nhà phố/shophouse nghỉ dưỡng dự kiến sẽ tăng nhẹ so với quý II, nhờ tín hiệu tích cực từ các điểm du lịch ven biển hồi phục mạnh.
Tuy nhiên, về phía cầu, sức mua chung trên thị trường vẫn được đánh giá là duy trì ở mức thấp, thậm chí có thể tiếp tục sụt giảm cho đến hết năm 2025 nếu không có thay đổi căn cơ trong chính sách vĩ mô và hành lang pháp lý. Mặt bằng giá sơ cấp được dự báo khó có biến động rõ nét trong thời gian tới. Các chủ đầu tư vẫn sẽ tiếp tục áp dụng rộng rãi chính sách hỗ trợ như chiết khấu trực tiếp, lãi suất 0% trong thời gian dài, hoặc ân hạn nợ gốc trong 12–24 tháng nhằm hỗ trợ dòng tiền cho người mua.
Cần giải pháp dài hạn thay vì “hô hấp nhân tạo”
Mặc dù thị trường đã xuất hiện những tín hiệu hồi phục cục bộ, nhưng thực tế cho thấy bất động sản nghỉ dưỡng vẫn đang chật vật tìm cách thoát khỏi “vùng trũng” thanh khoản. Các chính sách hỗ trợ hiện nay chủ yếu mang tính cầm chừng, chưa tạo ra được lực đẩy đủ lớn để thúc đẩy thị trường bước vào chu kỳ tăng trưởng mới.
Theo nhiều chuyên gia, ngoài việc tăng ưu đãi tài chính, thị trường cần các giải pháp căn cơ về hạ tầng, pháp lý và định vị sản phẩm. Việc hoàn thiện pháp lý sở hữu lâu dài cho các dòng sản phẩm nghỉ dưỡng như condotel, biệt thự biển... vẫn là vấn đề mấu chốt để lấy lại niềm tin nhà đầu tư. Đồng thời, các địa phương cần tích cực hoàn thiện quy hoạch du lịch, giao thông kết nối và dịch vụ bổ trợ để nâng cao hiệu quả khai thác thực tế của các dự án nghỉ dưỡng.
“Chặng đường hồi phục sẽ còn kéo dài và không dành cho những ai thiếu kiên nhẫn. Câu hỏi đặt ra là: Ai sẽ đủ bản lĩnh và tầm nhìn dài hạn để đón sóng khi thị trường thực sự quay về chu kỳ tăng trưởng bền vững?”, một chuyên gia nhận định.