Đánh thuế bất động sản theo đề xuất mới có thể khiến thanh khoản chững lại
Mỗi lần có thông tin về việc điều chỉnh hoặc bổ sung các quy định thuế liên quan đến thị trường bất động sản, dư luận lại nổi lên những luồng tranh luận sôi nổi, với nhiều quan điểm trái chiều. Gần đây nhất, Bộ Tài chính đã đưa ra đề xuất tính thuế thu nhập cá nhân (TNCN) đối với chuyển nhượng bất động sản trong dự thảo Luật Thuế TNCN sửa đổi, với những nội dung thay đổi đáng chú ý, đặc biệt là cách tính thuế theo thời gian nắm giữ tài sản.
Mục lục bài viết
Theo nội dung dự thảo, thuế TNCN đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú sẽ được xác định bằng cách nhân thu nhập tính thuế với thuế suất 20%, áp dụng theo từng lần chuyển nhượng. Thu nhập tính thuế được hiểu là phần chênh lệch giữa giá bán với giá mua và các chi phí hợp lý phát sinh để tạo ra khoản thu nhập đó. Trong trường hợp không thể xác định được giá mua hoặc chi phí liên quan, thì số thuế phải nộp sẽ được tính trực tiếp trên giá chuyển nhượng theo các mức thuế suất lũy tiến tùy theo thời gian nắm giữ bất động sản.
Cụ thể, nếu bất động sản được chuyển nhượng trong vòng dưới 2 năm kể từ khi có quyền sở hữu hoặc sử dụng thì thuế suất áp dụng là 10%; nếu thời gian nắm giữ từ 2 năm đến dưới 5 năm thì áp dụng mức 6%; từ 5 năm đến dưới 10 năm là 4%; còn đối với bất động sản có thời gian nắm giữ từ 10 năm trở lên hoặc có nguồn gốc từ thừa kế sẽ chịu mức thuế thấp nhất là 2%.
Trước đề xuất này, ông Nguyễn Hoàng, Phó Giám đốc Học viện Eagle Academy, nhận xét rằng mức thuế 20% trên lợi nhuận không có nhiều khác biệt so với thuế thu nhập doanh nghiệp (TNDN) hiện hành. Tuy nhiên, điều đáng bàn là trường hợp không xác định được giá mua, dẫn tới việc áp dụng thuế suất trực tiếp trên giá bán – điều này có thể gây ra những hệ lụy đáng kể đối với các nhà đầu tư.
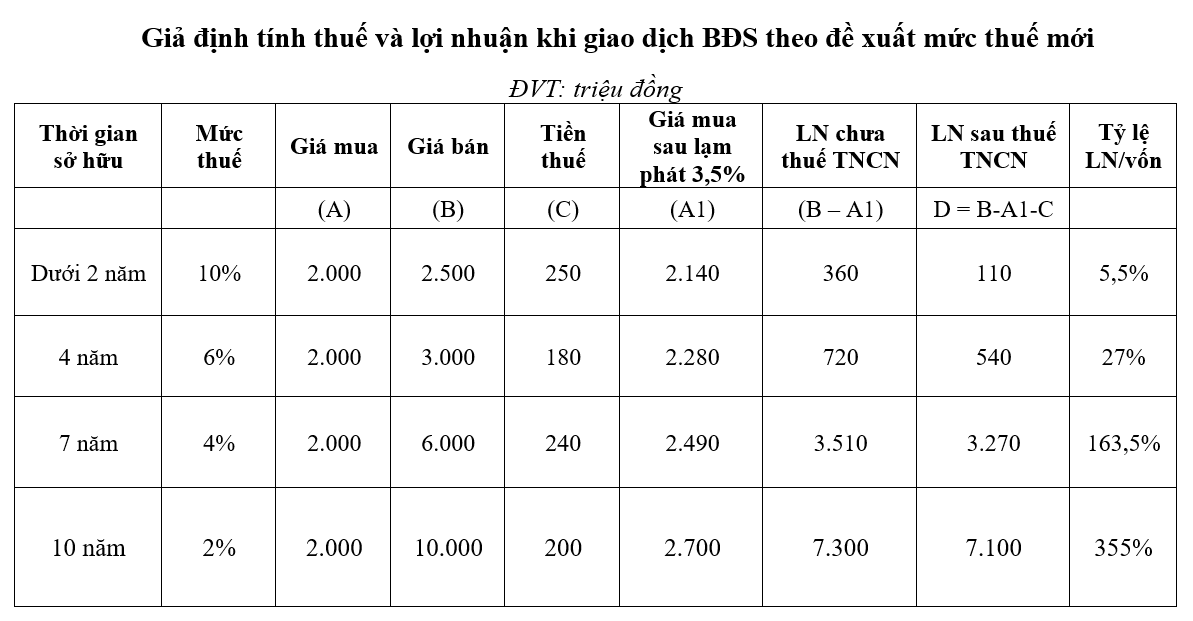
Để làm rõ hơn, ông Hoàng đưa ra một số tình huống giả định. Ở trường hợp thứ nhất, một nhà đầu tư mua bất động sản với giá 2 tỷ đồng và sau 18 tháng bán ra với giá 2,5 tỷ đồng. Theo mức thuế 10% áp dụng với tài sản nắm giữ dưới 2 năm, số thuế phải nộp là 250 triệu đồng. Như vậy, lợi nhuận thực thu của nhà đầu tư chỉ còn 250 triệu đồng, tương đương tỷ suất sinh lời 12,5%.
Nếu xét trong trường hợp đặc biệt nhà đầu tư chỉ mới thanh toán 50% giá trị hợp đồng (1 tỷ đồng) và chuyển nhượng khi bất động sản còn đang hình thành, giá chuyển nhượng vẫn là 2,5 tỷ đồng, thì mức sinh lời sau thuế có thể lên tới 25%. Tuy nhiên, theo ông Hoàng, cần tính đến yếu tố giá trị đồng tiền theo thời gian. Nếu giả định mức lạm phát hàng năm ở mức 3,5% như số liệu của Tổng cục Thống kê, thì giá trị tương đương của 2 tỷ đồng sau hai năm sẽ là khoảng 2,14 tỷ đồng. Khi đó, mức lời thực tế sau khi trừ thuế chỉ còn khoảng 110 triệu đồng tương đương 5,5%, chưa kể các chi phí phát sinh như môi giới, công chứng, chi phí tài chính… Có thể thấy, lợi nhuận thực nhận sẽ bị "bào mòn" đáng kể.
Với trường hợp thứ hai nhà đầu tư sở hữu tài sản từ 2 năm đến dưới 5 năm, thuế suất áp dụng là 6%. Ví dụ, nếu mua bất động sản giá 2 tỷ đồng và sau 4 năm bán được 3 tỷ đồng, số tiền thuế phải nộp là 180 triệu đồng. Khi đó, lợi nhuận sau thuế là 820 triệu đồng, tương đương 41%. Tuy nhiên, nếu quy đổi giá trị 2 tỷ đồng sau 5 năm theo lạm phát (lên khoảng 2,35 tỷ đồng), thì mức lời thực chất cũng sẽ giảm đáng kể.
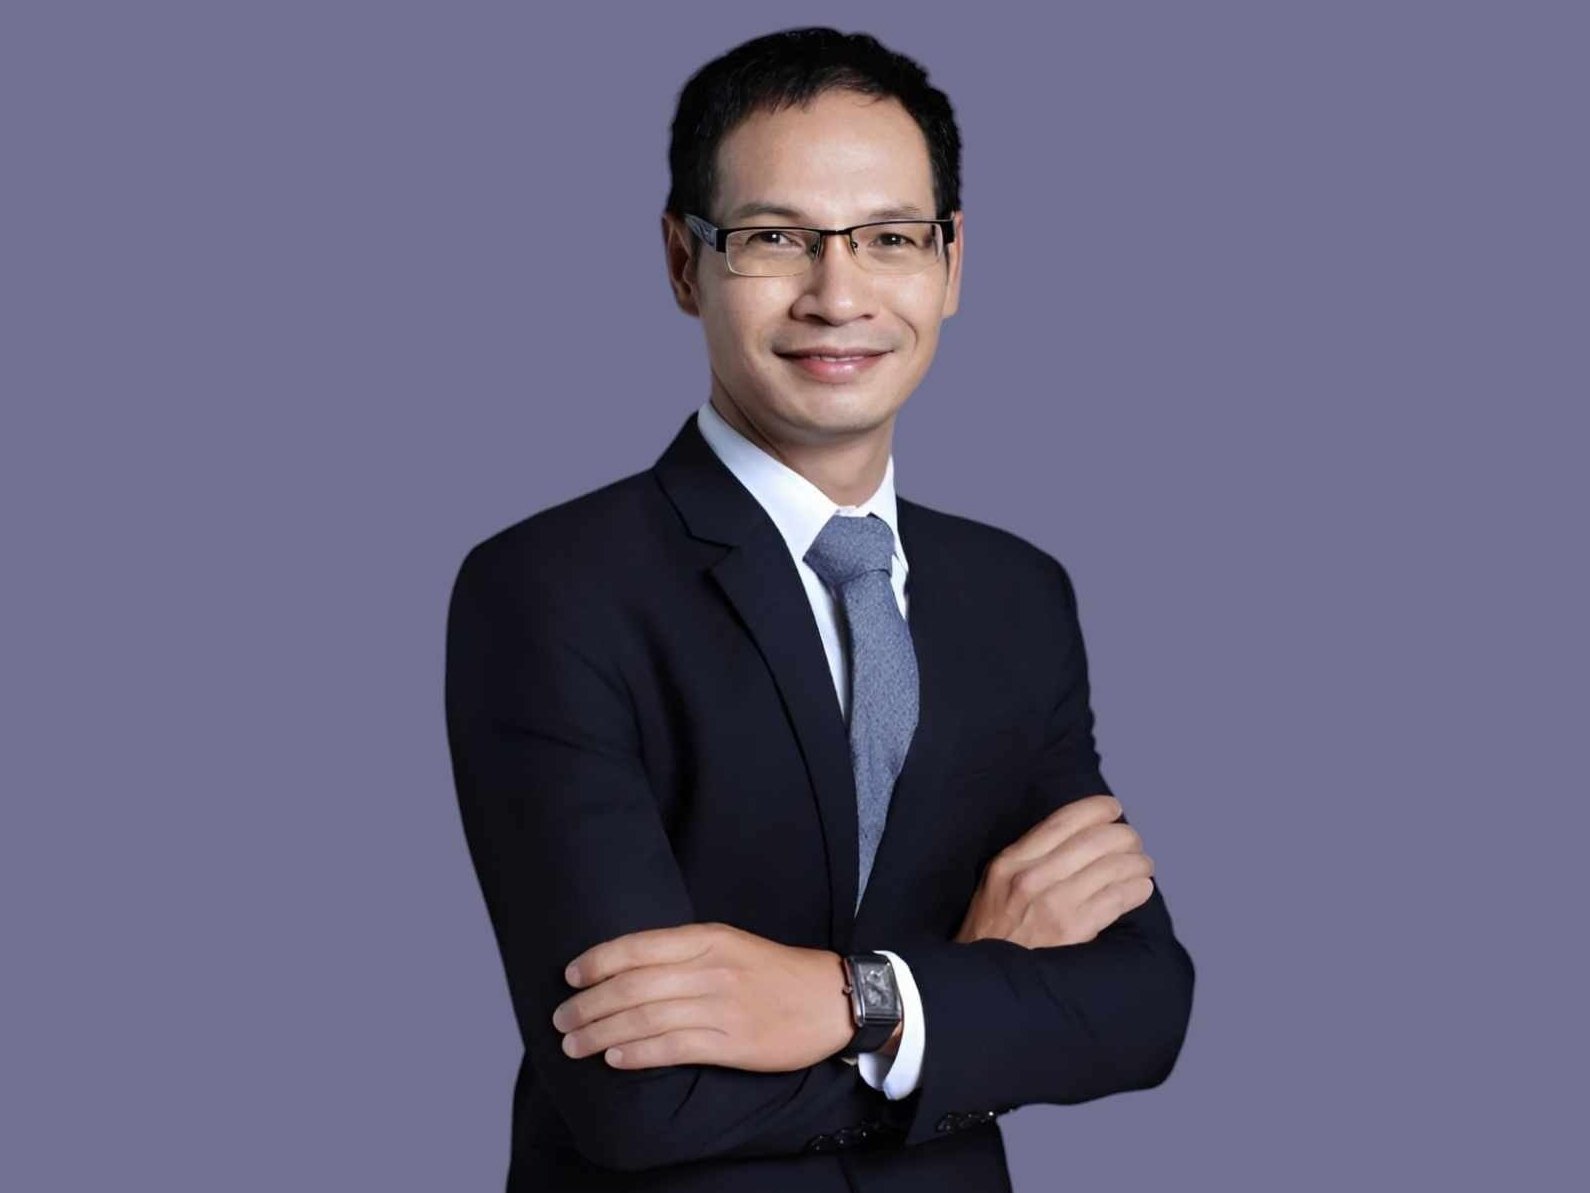
Ông Nguyễn Hoàng, Phó Giám đốc Học viện Eagle Academy. Ảnh: NVCC
Từ những phân tích trên, ông Hoàng cho rằng, việc áp dụng mức thuế cao đối với các giao dịch chuyển nhượng trong thời gian ngắn sẽ có tác động trực tiếp tới hoạt động đầu tư lướt sóng vốn là động lực chính đẩy giá bất động sản tăng mạnh trong thời gian ngắn. Khi lợi nhuận ròng không còn hấp dẫn, nhà đầu tư ngắn hạn có thể sẽ giảm hứng thú tham gia thị trường, từ đó góp phần ổn định giá.
Tuy nhiên, đối với các nhà đầu tư dài hạn, việc nắm giữ tài sản lâu hơn không chỉ giúp giảm mức thuế phải nộp, mà còn tăng khả năng sinh lời nếu giá trị bất động sản gia tăng theo thời gian. Dù vậy, ông Hoàng cũng nhấn mạnh rằng đầu tư dài hạn chỉ phù hợp với những người có năng lực tài chính mạnh, trong khi những người vốn mỏng có thể bị "giam vốn" hoặc gặp rủi ro về thanh khoản.
Liên quan đến tác động vĩ mô, ông Hoàng nhận định, đề xuất thuế này có thể ảnh hưởng đến tâm lý nhà đầu tư và xu hướng đầu tư vào bất động sản, song không phải là yếu tố duy nhất quyết định đến giá cả thị trường. Giá bất động sản vẫn do cung cầu điều tiết, cùng nhiều yếu tố khác như quy hoạch, pháp lý, tín dụng và năng lực tài chính của người mua.
Ông cũng đưa ra lưu ý rằng, nhiều quốc gia phát triển dù đã áp dụng hệ thống thuế bất động sản rất chặt chẽ, nhưng cũng không thể ngăn được dòng tiền đầu tư vào lĩnh vực này. Do đó, để thực sự kiểm soát được giá nhà đất, không thể chỉ dựa vào công cụ thuế, mà cần có một hệ thống giải pháp đồng bộ, đặc biệt là đảm bảo nguồn cung dồi dào, đầy đủ phân khúc để đáp ứng nhu cầu thật của thị trường.