Bất động sản đổi chiều: Chung cư bứt phá, đất nền mất sóng
Trong nửa đầu năm 2025, thị trường bất động sản Việt Nam đã có những bước chuyển biến tích cực khi kinh tế vĩ mô duy trì đà ổn định và chính sách điều hành liên tục phát huy hiệu quả. Mặt bằng lãi suất vay vẫn ở mức thấp, tín dụng được cải thiện, các vướng mắc pháp lý dần được tháo gỡ, cùng với định hướng quy hoạch sau sáp nhập đang tạo nền tảng vững chắc cho chu kỳ phục hồi bền vững của thị trường.
Mục lục bài viết
Ở phân khúc chung cư, lực cầu ghi nhận tăng trưởng mạnh mẽ nhờ nhu cầu ở thực kết hợp với khả năng khai thác cho thuê sinh lời ổn định. Ngược lại, phân khúc đất nền bước vào giai đoạn điều chỉnh rõ rệt, phản ánh xu thế đầu tư thận trọng và tái cấu trúc dòng vốn của nhà đầu tư.
Trong nửa đầu năm 2025, thị trường bất động sản Việt Nam đã có những bước chuyển biến tích cực khi kinh tế vĩ mô duy trì đà ổn định và chính sách điều hành liên tục phát huy hiệu quả. Mặt bằng lãi suất vay vẫn ở mức thấp, tín dụng được cải thiện, các vướng mắc pháp lý dần được tháo gỡ, cùng với định hướng quy hoạch sau sáp nhập đang tạo nền tảng vững chắc cho chu kỳ phục hồi bền vững của thị trường.
Ở phân khúc chung cư, lực cầu ghi nhận tăng trưởng mạnh mẽ nhờ nhu cầu ở thực kết hợp với khả năng khai thác cho thuê sinh lời ổn định. Ngược lại, phân khúc đất nền bước vào giai đoạn điều chỉnh rõ rệt, phản ánh xu thế đầu tư thận trọng và tái cấu trúc dòng vốn của nhà đầu tư.
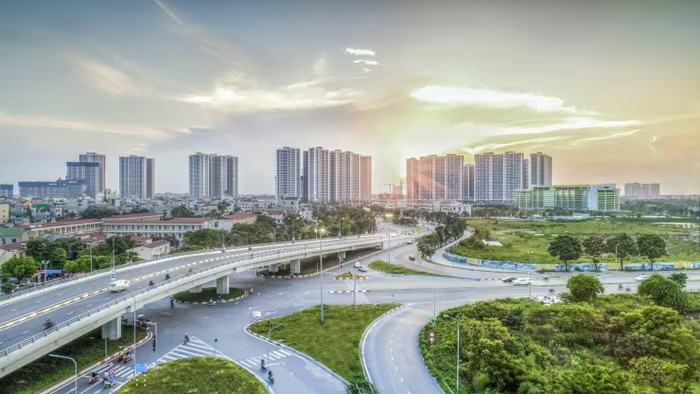
Trong nửa đầu năm 2025, kinh tế vĩ mô duy trì đà tích cực, tạo nền tảng vững chắc cho thị trường bất động sản.
Nửa đầu năm 2025 đánh dấu một giai đoạn sôi động với nhiều chuyển biến đáng chú ý trên thị trường bất động sản Việt Nam. Trong bối cảnh kinh tế vĩ mô có nhiều biến động, các chính sách điều hành mang tính hỗ trợ của Nhà nước đã trở thành đòn bẩy quan trọng, tạo tiền đề thúc đẩy tăng trưởng kinh tế và phục hồi thị trường địa ốc. Các yếu tố nổi bật như chính sách thuế đối ứng, tiến độ giải ngân vốn đầu tư công, tín hiệu hạ nhiệt lãi suất và định hướng quy hoạch đô thị mới hậu sáp nhập đang góp phần củng cố niềm tin của nhà đầu tư và định hình xu thế giao dịch trong nửa cuối năm 2025.
Một nền tảng quan trọng chính là mặt bằng lãi suất vẫn duy trì ở mức thấp, trong khi tăng trưởng tín dụng đang cải thiện, đặc biệt ở các khoản vay mua nhà và phục vụ sản xuất – kinh doanh. Điều này không chỉ hỗ trợ sức mua của người dân mà còn khơi thông dòng vốn vào các lĩnh vực kinh tế thực, trong đó có bất động sản.
Đáng lưu ý, việc Chính phủ ban hành Nghị định 151 và Công điện 78 đã trực tiếp tháo gỡ nhiều “nút thắt” pháp lý cho các dự án bất động sản. Những chính sách này được kỳ vọng sẽ phát huy hiệu quả rõ rệt trong các quý tiếp theo, góp phần thúc đẩy tiến độ triển khai dự án, gia tăng nguồn cung và tái lập cân bằng cung – cầu trên thị trường.
Một điểm nhấn khác của giai đoạn này là sự định hình các cực tăng trưởng mới hậu sáp nhập, với điển hình là tam giác TP.HCM – Bình Dương – Bà Rịa – Vũng Tàu. Trong mô hình phát triển đa cực này, TP.HCM đảm nhận vai trò trung tâm tài chính và dịch vụ cao cấp; Bình Dương là hạt nhân công nghiệp – công nghệ cao; còn Bà Rịa – Vũng Tàu trở thành đầu mối logistics và cảng biển quốc tế. Mô hình liên kết vùng này không chỉ thúc đẩy tăng trưởng từng địa phương mà còn tạo tiền đề hình thành một đại đô thị liên vùng quy mô lớn nhất cả nước.
Ngoài khu vực TP.HCM, các địa phương khác cũng đang xuất hiện những trung tâm kinh tế mới sau sáp nhập. Bắc Ninh trở thành trung tâm công nghiệp – công nghệ cao; Hải Phòng nổi bật với thế mạnh thương mại, logistics và công nghiệp; Đồng Nai phát triển đồng bộ công nghiệp – logistics – nông nghiệp công nghệ cao. Ở miền Trung, sự hợp nhất Đà Nẵng – Quảng Nam đang hình thành trung tâm logistics – công nghiệp – du lịch tích hợp, với ngành du lịch – dịch vụ chiếm tới 71% GRDP. Trong khi đó, Khánh Hòa mới cũng hướng đến mô hình trung tâm kinh tế biển, năng lượng và du lịch quốc tế.
Nhờ sự cộng hưởng của hạ tầng kết nối liên vùng, dòng vốn đầu tư công ưu tiên và các chính sách quy hoạch đồng bộ, kinh tế vĩ mô tiếp tục đóng vai trò “nền tảng ổn định” cho thị trường. Những yếu tố này giúp bất động sản Việt Nam từng bước thoát khỏi giai đoạn phòng thủ, mở ra chu kỳ phục hồi bền vững và triển vọng tăng trưởng tích cực trong nửa cuối năm 2025.
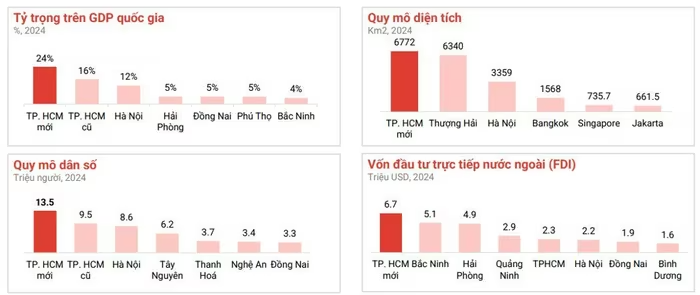
Sau sáp nhập, TP.HCM vươn lên thành đại đô thị trọng điểm, dẫn đầu cả nước về dân số, diện tích và quy mô kinh tế.
Thị trường bất động sản quý 2/2025 tiếp tục duy trì đà tăng giá, đặc biệt ở phân khúc bán. Dữ liệu từ bất động sản cho thấy, giá rao bán trung bình vẫn tăng nhẹ, nhờ dòng tiền đầu tư dần được khơi thông và các yếu tố vĩ mô có nhiều tín hiệu cải thiện.
Tuy nhiên, mức độ quan tâm (MĐQT) đối với bất động sản bán lại giảm nhẹ so với quý 1, phản ánh tâm lý thận trọng và xu hướng quan sát của nhà đầu tư trong ngắn hạn. Đáng chú ý, cuối quý 2 ghi nhận sự phục hồi rõ rệt sau kỳ nghỉ lễ dài và thông tin tạm hoãn áp thuế đối ứng từ Hoa Kỳ, giúp thị trường lấy lại nhịp tăng.
Đối với bất động sản cho thuê, thị trường quý 2 nhìn chung ổn định. Giá thuê không biến động đáng kể, MĐQT tại các đô thị lớn duy trì trạng thái cân bằng.
Theo khu vực, TP.HCM cho thấy sức bật tốt trong bối cảnh vĩ mô biến động. TP.HCM mới (bao gồm khu vực sáp nhập Bình Dương và Bà Rịa – Vũng Tàu) tăng 6% MĐQT so với quý trước, nhờ kỳ vọng tích cực về quy hoạch đô thị. TP.HCM cũ cũng tăng 6%, trong khi Hà Nội giảm 16% MĐQT, phản ánh sự phân hóa rõ rệt về nhu cầu giữa hai đầu tàu kinh tế.
Đối với thị trường cho thuê, TP.HCM giảm nhẹ 4% MĐQT, còn Hà Nội giảm 1%, cho thấy thị trường vẫn giữ nhịp ổn định.
Theo loại hình, chung cư tiếp tục là phân khúc nổi bật với mức tăng MĐQT mạnh nhất (+8%) trong quý 2/2025. Nguyên nhân đến từ việc lãi suất vay mua nhà giảm và sự xuất hiện của nhiều dự án mới tại cả Hà Nội lẫn TP.HCM. Ngược lại, phân khúc đất nền giảm 19% MĐQT, cho thấy sự hạ nhiệt sau giai đoạn tăng nóng đầu năm. Các loại hình khác như nhà phố, biệt thự, nhà riêng cũng giảm nhẹ từ 2–15%, phản ánh xu hướng quay về với bất động sản ở thực, dễ khai thác và ít rủi ro.
Tổng quan quý 2/2025, thị trường bất động sản thể hiện trạng thái “quan sát – chờ đợi” với sự phân hóa rõ rệt giữa từng khu vực và từng phân khúc.
Đầu năm 2025, chung cư trở thành loại hình thu hút nhiều sự quan tâm nhất, nhờ được thúc đẩy bởi nhu cầu mua ở thực và nhu cầu đầu tư khai thác dài hạn.
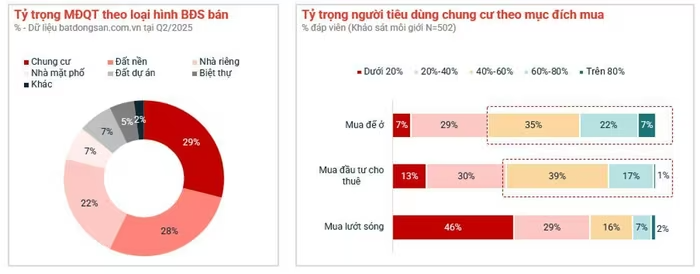
Trong quý 2/2025, phân khúc chung cư tiếp tục giữ vai trò dẫn dắt thị trường, chiếm 29% tỷ trọng mức độ quan tâm (MĐQT), vượt đất nền (28%) và nhà riêng (22%). Điều này cho thấy xu hướng mua bất động sản đang dịch chuyển từ đầu cơ sang nhu cầu ở thực và đầu tư khai thác dòng tiền ổn định.
Kết quả khảo sát 502 môi giới bất động sản cũng củng cố nhận định trên. 64% môi giới cho rằng khách mua để ở chiếm trên 40% giao dịch, thể hiện động lực tăng trưởng chủ yếu đến từ nhu cầu thực. Đồng thời, 57% môi giới nhận định khách mua để cho thuê chiếm trên 40%, chứng tỏ xu hướng đầu tư đã chuyển dịch từ “lướt sóng” sang “khai thác thực tế” nhằm tối ưu lợi nhuận dài hạn.
Đáng chú ý, 46% môi giới đánh giá tỷ trọng nhà đầu tư lướt sóng dưới 20%, phản ánh tâm lý đầu tư ngắn hạn suy yếu rõ rệt. Đây được xem là tín hiệu tích cực, góp phần đưa thị trường tiến tới quỹ đạo phát triển bền vững.
Theo dữ liệu từ bất động sản, thị trường căn hộ có dấu hiệu phục hồi mạnh mẽ từ tháng 6/2025. So với tháng 4, MĐQT chung cư tại TP.HCM mới tăng 11%, TP.HCM cũ tăng 9%, trong khi số lượng tin rao bán chung cư tại cả hai khu vực này cũng tăng 12%, cho thấy nguồn cung đang dần phục hồi song hành với nhu cầu.
Ông Đinh Minh Tuấn – Giám đốc khu vực miền Nam của Batdongsan cho rằng, sự quan tâm gia tăng đối với TP.HCM mới là kết quả của chính sách giãn dân hợp lý, quy hoạch hành chính mới và sự hình thành các trung tâm kinh tế - dịch vụ vệ tinh. Những yếu tố này tạo nền tảng vững chắc thu hút dòng vốn đầu tư trung và dài hạn.
Bên cạnh nhu cầu tại chỗ, TP.HCM vẫn là “điểm đến” hấp dẫn của nhà đầu tư miền Bắc. Trong quý 2/2025, lượng tìm kiếm chung cư từ người dân TP.HCM chiếm tới 73%, cho thấy sức cầu nội tại ổn định. Đặc biệt, dòng tiền từ miền Bắc đổ vào TP.HCM tăng mạnh từ 44% (Q2/2024) lên 61% (Q2/2025), trùng thời điểm giá chung cư Hà Nội vượt TP.HCM, khiến nhiều nhà đầu tư xem TP.HCM như thị trường có dư địa tăng giá tốt hơn.
Trước thực tế giá nhà tại TP.HCM cũ tăng cao, các khu vực lân cận như Đồng Nai và Bình Dương đang trở thành lựa chọn mới. Bình Dương ghi nhận tỷ suất cho thuê 4,1%, Đồng Nai đạt 4,4%, cao hơn nhiều so với TP.HCM cũ (2,8%). MĐQT tại Bình Dương cũng tăng tới 46% trong nửa đầu 2025, phản ánh dòng tiền dịch chuyển về các khu vực có giá bán hợp lý hơn.
Tại Hà Nội, giá bán chung cư tiếp tục tăng và hiện cao hơn TP.HCM. Năm 2023, giá trung bình tại Hà Nội là 38 triệu đồng/m², thấp hơn 23% so với TP.HCM cũ (47 triệu đồng/m²). Đến 2024, Hà Nội đuổi kịp và hiện đạt 70 triệu đồng/m², cao hơn khoảng 11% so với TP.HCM. Sau sáp nhập, giá trung bình tại TP.HCM mới là 57 triệu đồng/m², thấp hơn 25% so với Hà Nội. Trong khi đó, giá thuê căn hộ tại hai thành phố lớn này vẫn ổn định.
Mức giá bán tăng cho thấy sức cầu bền vững và tốc độ phát triển mạnh của thị trường Thủ đô, đặc biệt tại các quận cận trung tâm nơi đang được đầu tư hạ tầng và phát triển các đại đô thị quy mô lớn. Các khu vực như Hà Đông, Gia Lâm, Hoàng Mai đang là tâm điểm tăng giá nhờ các dự án hạ tầng trọng điểm (vành đai 4, cầu Trần Hưng Đạo, cầu Tứ Liên…) rút ngắn thời gian di chuyển.
Dù giá tại các quận trung tâm vẫn cao hơn 20–30%, vùng cận trung tâm lại ghi nhận tốc độ tăng trưởng vượt trội, quỹ đất dồi dào và hạ tầng kết nối tốt, trở thành lựa chọn ưu tiên cho cả người mua để ở lẫn nhà đầu tư dài hạn.
Sự kiện "Toàn cảnh thị trường bất động sản 6 tháng đầu năm 2025” tại Hà Nội
Sau giai đoạn tăng trưởng mạnh mẽ đầu năm, thị trường đất nền trong quý 2/2025 đã hạ nhiệt rõ rệt, cả về mức độ quan tâm (MĐQT) lẫn nguồn cung. Nguyên nhân chủ yếu xuất phát từ thông tin liên quan đến chính sách đánh thuế bất động sản, những biến động về thuế quan, cùng tác động của kỳ nghỉ lễ dài cuối tháng 4. đầu tháng 5 khiến hoạt động giao dịch chững lại.
Theo số liệu từ Batdongsan, MĐQT đất nền trong tháng 6/2025 giảm mạnh so với tháng 3: Hà Nội giảm -47%, TP.HCM cũ giảm -28%, các khu vực khác giảm -33%. Về nguồn cung, lượng tin đăng bán cũng thu hẹp: Hà Nội giảm -15%, TP.HCM cũ giảm -9%, các khu vực khác giảm -3%. Những số liệu này cho thấy tâm lý thận trọng từ cả người mua lẫn người bán trong bối cảnh chi phí nắm giữ gia tăng và chính sách chưa thực sự rõ ràng.
MĐQT đất nền quý 2/2025 có sự phân hóa rõ rệt theo khu vực. Tại miền Bắc, nhu cầu quan tâm trải rộng, nổi bật ở các tỉnh có tiềm lực kinh tế mạnh như Hải Phòng, Bắc Ninh, Bắc Giang, Hưng Yên. Tại miền Nam. tập trung quanh TP.HCM, đặc biệt ở Bình Dương, Đồng Nai, Long An, Bà Rịa – Vũng Tàu. Về mặt bằng giá, miền Bắc hiện cao hơn miền Nam.
Miền Bắc hiện có mặt bằng giá cao hơn miền Nam: Bắc Ninh 36 triệu/m2, Hưng Yên 35 triệu/m2, Hà Nam và Hải Dương đều 26 triệu/m2, Bắc Giang và Vĩnh Phúc đều 24 triệu/m2. Trong khi miền Nam ghi nhận Bình Dương 31 triệu/m2, Cần thơ 28,9 triệu/m2, Bà Rịa – Vũng Tàu và Kiên Giang khoảng 16 triệu/m2…
Từ đầu năm 2023 đến quý 2/2025, một số tỉnh miền Bắc ghi nhận mức tăng giá đột biến: Hòa Bình tăng +200%, Bắc Giang +100%, Hưng Yên +75%, Bắc Ninh +54%, Vĩnh Phúc +26%. Ngược lại, miền Nam giữ xu hướng ổn định hơn: Bình Dương tăng +25%, Đồng Nai +23%, Long An +36%, Bà Rịa – Vũng Tàu +18%, Bình Phước và Tây Ninh gần như không biến động.
Tổng kết 6 tháng đầu năm 2025, thị trường đất nền cho thấy xu hướng điều chỉnh mạnh mẽ sau đợt tăng nóng đầu năm. Sự phân hóa giữa các khu vực ngày càng rõ: miền Bắc dẫn đầu về tốc độ tăng giá, trong khi miền Nam trở thành lựa chọn của dòng tiền thận trọng. Trong giai đoạn tới, hạ tầng và quy hoạch tiếp tục là yếu tố then chốt quyết định tiềm năng tăng trưởng cũng như chiến lược đầu tư trung, dài hạn.